テキスト表示モード
今日の石油産業2026
今日の石油産業
はじめに
本誌『今日の石油産業』は、石油連盟が半世紀以上にわたり刊行を続けている冊子で、消費者の皆様をはじめ広く関係各位に向けて、石油産業の現状や業界の取り組みについて最新の情報をお知らせするために毎年作成しています。
2026 年 2 月末からの中東情勢緊迫化により、エネルギー輸送の要衝であるホルムズ海峡が事実上封鎖され、世界のエネルギー供給に大きな影響を与えることとなりました。石油業界はホルムズ海峡外からの代替調達に最大限努めるとともに、備蓄も活用し、石油の安定供給確保に取り組んでいます。また、世界的な気候変動対策の動きの中で日本でも「 2050 年カーボンニュートラル」を目指すことが宣言されたことを受け、石油連盟では 2021 年 3 月に「石油業界のカーボンニュートラルに向けたビジョン(目指す姿)」を策定(2022 年 12 月改定)し、社会全体のカーボンニュートラル実現に貢献するため、さまざまな取り組みに挑戦しています。本誌は石油産業を取り巻くさまざまな動向について、読みやすさに配慮し、簡潔に説明することを心掛け、適宜改訂しています。本誌が石油および石油産業に対する正しい理解の一助となれば幸いです。 2026 年 9 月
※本誌の内容は、 2026 年 8 月までに公表された情報に基づいて執筆しています※掲載数値は四捨五入により合計と一致しない場合があります※本誌のPDFデータおよび掲載図表のJPEGデータを石油連盟ウェブサイトよりダウンロードできます
CONTENTS
第 1 章国際石油情勢・・・・・・・・・・・・・・・・・・・・・・・・・・・・・ 2~5
第 2 章国内石油需給動向・・・・・・・・・・・・・・・・・・・・・・・・・ 6~13
第 3 章石油産業に関わるエネルギー政策・・・・・・・・・・ 14~19
第 4 章
石油業界のセキュリティ・レジリエンス対策・・ 20~25
第 5 章石油業界の地球環境対策・・・・・・・・・・・・・・・・・・ 26~30
1
世界の原油生産量
第 1 章国際石油情勢
1. 世界の原油生産量
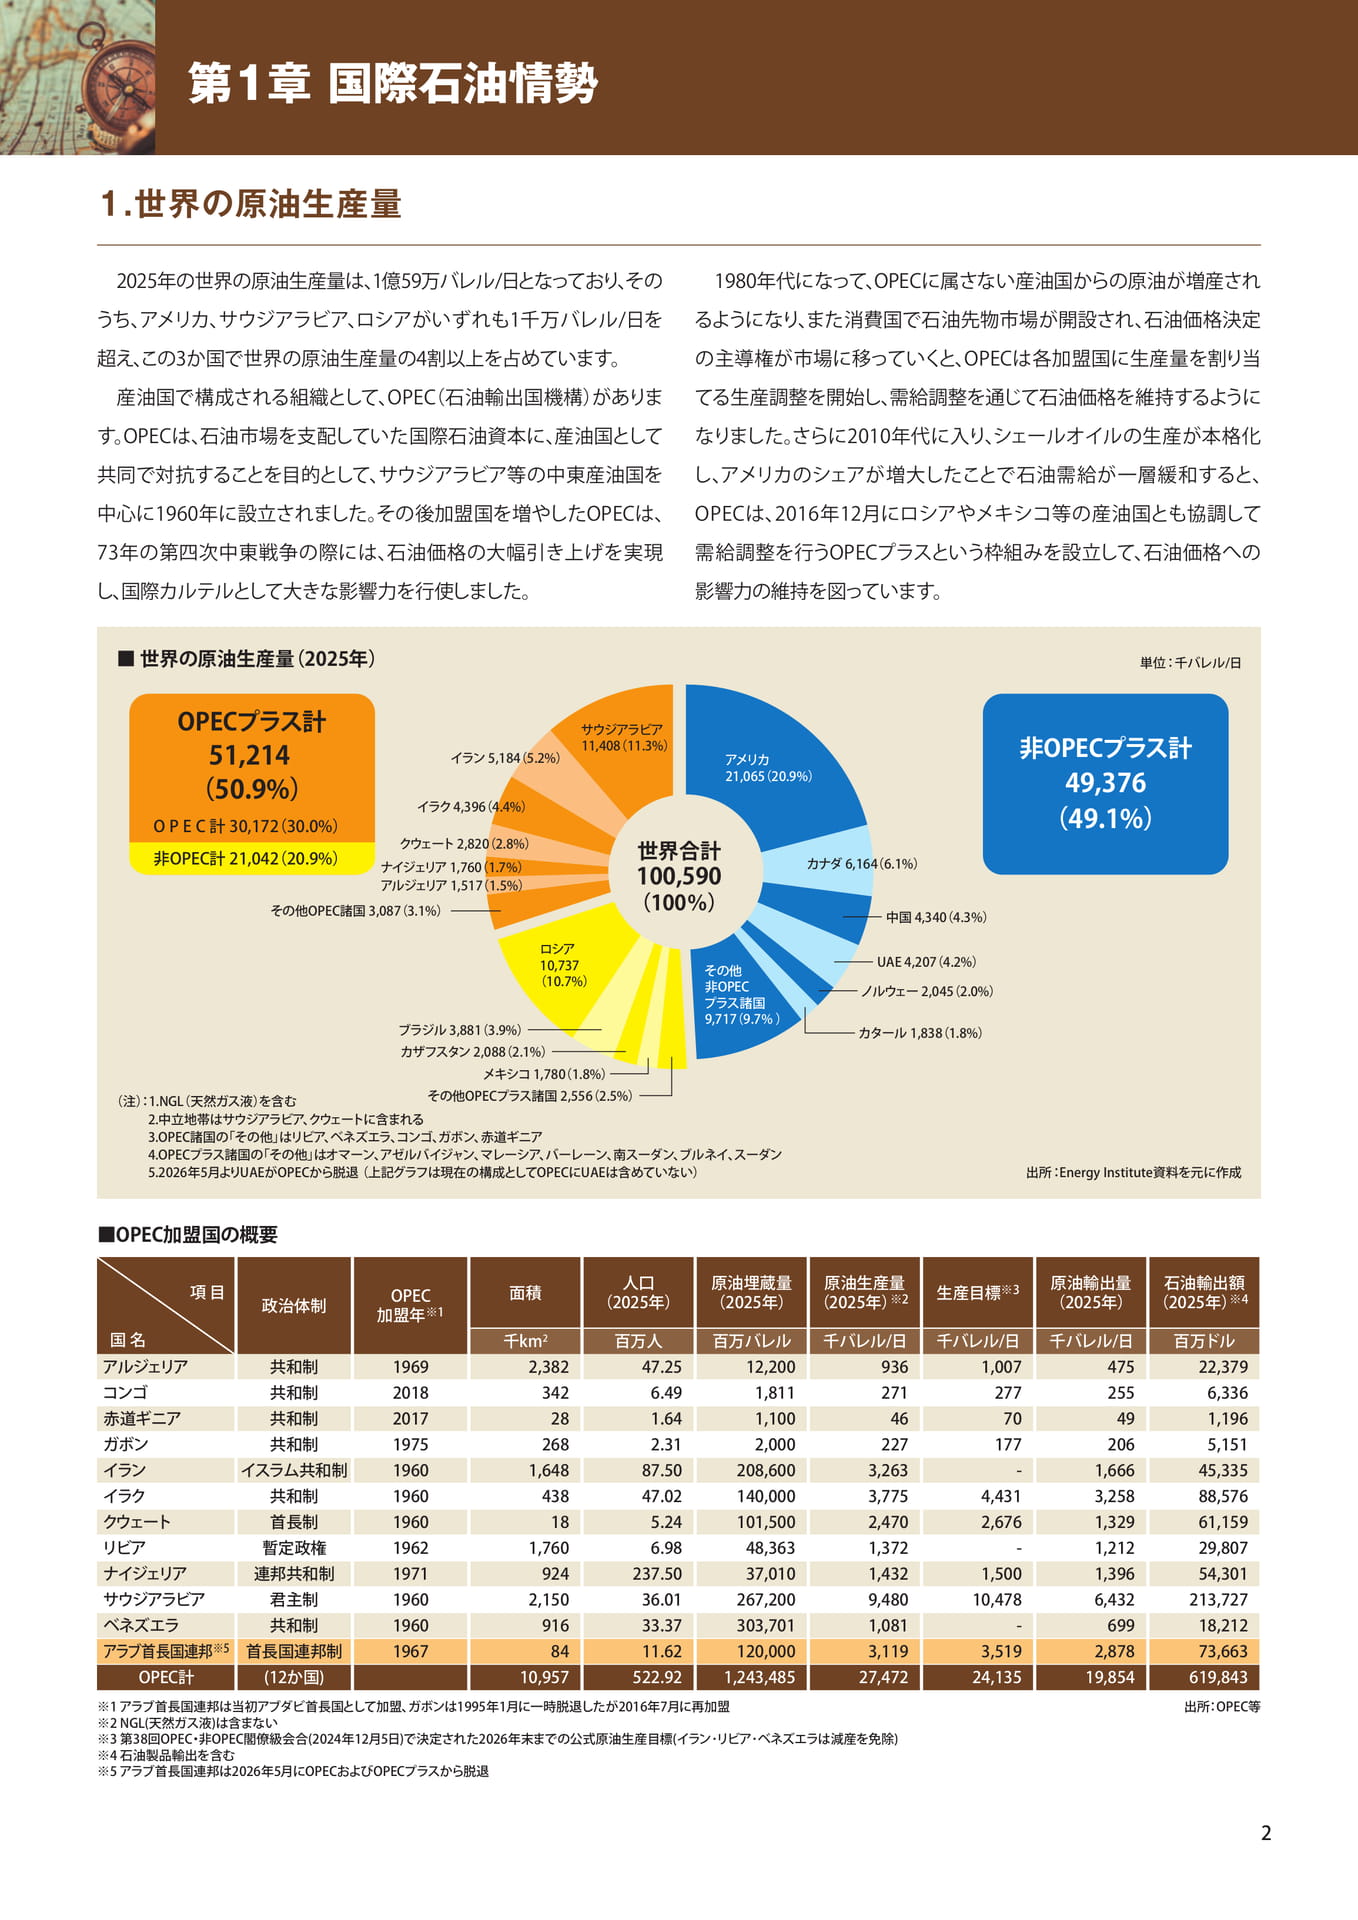
2025 年の世界の原油生産量は、 1 億 59 万バレル / 日となっており、そのうち、アメリカ、サウジアラビア、ロシアがいずれも 1 千万バレル / 日を超え、この 3か国で世界の原油生産量の4 割以上を占めています。産油国で構成される組織として、 OPEC(石油輸出国機構)があります。 OPECは、石油市場を支配していた国際石油資本に、産油国として共同で対抗することを目的として、サウジアラビア等の中東産油国を中心に1960 年に設立されました。その後加盟国を増やした OPECは、 73 年の第四次中東戦争の際には、石油価格の大幅引き上げを実現し、国際カルテルとして大きな影響力を行使しました。
1980 年代になって、 OPECに属さない産油国からの原油が増産されるようになり、また消費国で石油先物市場が開設され、石油価格決定の主導権が市場に移っていくと、 OPECは各加盟国に生産量を割り当てる生産調整を開始し、需給調整を通じて石油価格を維持するようになりました。さらに 2010 年代に入り、シェールオイルの生産が本格化し、アメリカのシェアが増大したことで石油需給が一層緩和すると、 OPECは、 2016 年 12 月にロシアやメキシコ等の産油国とも協調して需給調整を行うOPEC プラスという枠組みを設立して、石油価格への影響力の維持を図っています。■世界の原油生産量(2025 年)
単位:千バレル / 日
OPEC プラス計 51,214 (50.9%)
イラン 5,184(5.2%)
イラク 4,396(4.4%)
OPEC 計 30,172(30.0%)クウェート 2,820(2.8%)
非 OPEC 計 21,042(20.9%)
ナイジェリア 1,760(1.7%)アルジェリア 1,517(1.5%)
その他 OPEC 諸国 3,087(3.1%)
サウジアラビア 11,408(11.3%)
世界合計 100,590 (100%)
アメリカ 21,065(20.9%)
カナダ 6,164(6.1%)
中国 4,340(4.3%)
非 OPEC プラス計 49,376 (49.1%)
ロシア 10,737 (10.7%)
ブラジル 3,881(3.9%)カザフスタン 2,088(2.1%)
メキシコ 1,780(1.8%)
その他非 OPEC プラス諸国 9,717(9.7% )
UAE 4,207(4.2%)ノルウェー 2,045(2.0%)
カタール 1,838(1.8%)
(注):1.NGL(天然ガス液)を含むその他 OPECプラス諸国 2,556(2.5%)
2. 中立地帯はサウジアラビア、クウェートに含まれる 3.OPEC 諸国の「その他」はリビア、ベネズエラ、コンゴ、ガボン、赤道ギニア 4.OPECプラス諸国の「その他」はオマーン、アゼルバイジャン、マレーシア、バーレーン、南スーダン、ブルネイ、スーダン 5.2026 年 5 月より UAEがOPECから脱退(上記グラフは現在の構成として OPECにUAEは含めていない)出所:Energy Institute 資料を元に作成
■OPEC 加盟国の概要
項目政治体制
OPEC 加盟年※1
面積
人口(2025 年)
原油埋蔵量(2025 年)
原油生産量(2025 年)※2 生産目標※3 原油輸出量
(2025 年)
石油輸出額(2025 年)※4
国名
千 km 2 百万人百万バレル千バレル / 日千バレル / 日千バレル / 日百万ドル
アルジェリア共和制 1969 2,382 47.25 12,200 936 1,007 475 22,379
コンゴ共和制 2018 342 6.49 1,811 271 277 255 6,336
赤道ギニア共和制 2017 28 1.64 1,100 46 70 49 1,196
ガボン共和制 1975 268 2.31 2,000 227 177 206 5,151
イランイスラム共和制 1960 1,648 87.50 208,600 3,263 - 1,666 45,335
イラク共和制 1960 438 47.02 140,000 3,775 4,431 3,258 88,576
クウェート首長制 1960 18 5.24 101,500 2,470 2,676 1,329 61,159
リビア暫定政権 1962 1,760 6.98 48,363 1,372 - 1,212 29,807
ナイジェリア連邦共和制 1971 924 237.50 37,010 1,432 1,500 1,396 54,301
サウジアラビア君主制 1960 2,150 36.01 267,200 9,480 10,478 6,432 213,727
ベネズエラ共和制 1960 916 33.37 303,701 1,081 - 699 18,212 アラブ首長国連邦※5 首長国連邦制 1967 84 11.62 120,000 3,119 3,519 2,878 73,663
OPEC 計 (12か国) 10,957 522.92 1,243,485 27,472 24,135 19,854 619,843
※1 アラブ首長国連邦は当初アブダビ首長国として加盟、ガボンは 1995 年 1 月に一時脱退したが 2016 年 7 月に再加盟※2 NGL( 天然ガス液 ) は含まない※3 第 38 回 OPEC ・非 OPEC 閣僚級会合 (2024 年 12 月 5 日 ) で決定された 2026 年末までの公式原油生産目標 ( イラン・リビア・ベネズエラは減産を免除 ) ※4 石油製品輸出を含む※5 アラブ首長国連邦は 2026 年 5 月に OPEC および OPEC プラスから脱退
出所:OPEC 等
2
原油価格の動向
第 1 章国際石油情勢
2. 原油価格の動向
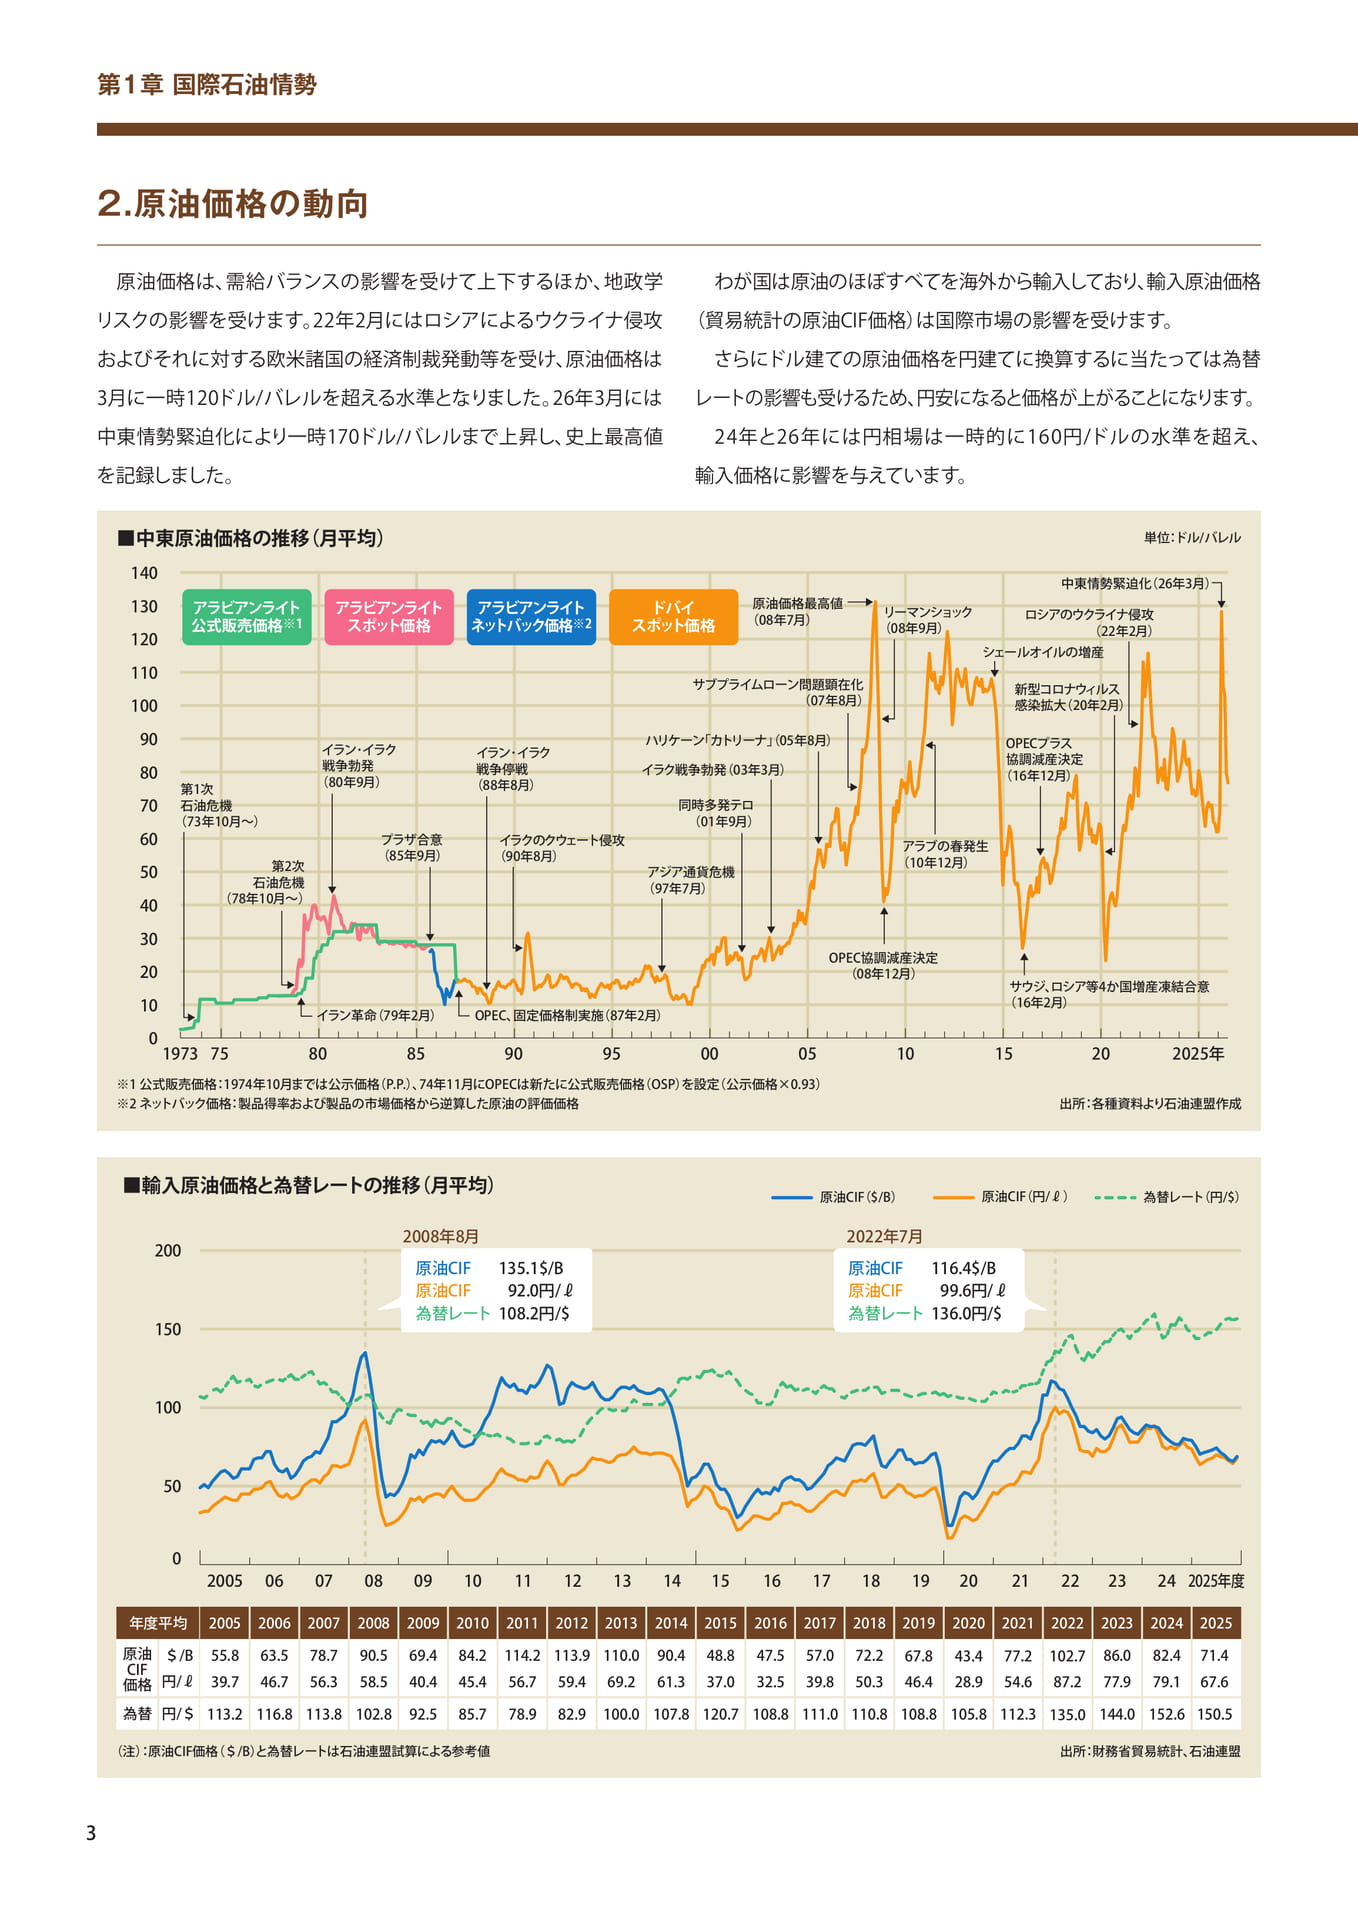
原油価格は、需給バランスの影響を受けて上下するほか、地政学リスクの影響を受けます。 22 年 2 月にはロシアによるウクライナ侵攻およびそれに対する欧米諸国の経済制裁発動等を受け、原油価格は 3 月に一時 120ドル / バレルを超える水準となりました。 26 年 3 月には中東情勢緊迫化により一時 170ドル / バレルまで上昇し、史上最高値を記録しました。
わが国は原油のほぼすべてを海外から輸入しており、輸入原油価格(貿易統計の原油 CIF 価格)は国際市場の影響を受けます。さらにドル建ての原油価格を円建てに換算するに当たっては為替レートの影響も受けるため、円安になると価格が上がることになります。
24 年と26 年には円相場は一時的に160 円 / ドルの水準を超え、輸入価格に影響を与えています。■中東原油価格の推移(月平均)
単位:ドル / バレル
140 130 120 110 100
アラビアンライト公式販売価格※1
アラビアンライトスポット価格
アラビアンライトネットバック価格※2
ドバイスポット価格
原油価格最高値(08 年 7 月)
サブプライムローン問題顕在化(07 年 8 月)
リーマンショック(08 年 9 月)
中東情勢緊迫化(26 年 3 月)
ロシアのウクライナ侵攻(22 年 2 月)
シェールオイルの増産
新型コロナウィルス感染拡大(20 年 2 月)
90 80 70 60 50 40
第 1 次石油危機(73 年 10 月~)
第 2 次石油危機
(78 年 10 月~)
イラン・イラク戦争勃発(80 年 9 月)
プラザ合意(85 年 9 月)
イラン・イラク戦争停戦(88 年 8 月)
イラクのクウェート侵攻(90 年 8 月)
ハリケーン「カトリーナ」(05 年 8 月)イラク戦争勃発(03 年 3 月)
同時多発テロ(01 年 9 月)
アジア通貨危機(97 年 7 月)
アラブの春発生(10 年 12 月)
OPEC プラス協調減産決定(16 年 12 月)
30
OPEC 協調減産決定
20
(08 年 12 月)
サウジ、ロシア等 4か国増産凍結合意
10
イラン革命(79 年 2 月) OPEC 、固定価格制実施(87 年 2 月)
(16 年 2 月)
0
1973 75 80
85
90
95
00
05
10
15 20 2025 年
※1 公式販売価格:1974 年 10 月までは公示価格(P.P.)、 74 年 11 月にOPECは新たに公式販売価格(OSP)を設定(公示価格×0.93)※2 ネットバック価格:製品得率および製品の市場価格から逆算した原油の評価価格
出所:各種資料より石油連盟作成■輸入原油価格と為替レートの推移(月平均)
原油 CIF($/B)原油 CIF(円 /ℓ)
為替レート(円 /$)
200
150
2008 年 8 月
原油 CIF 135.1$/B
原油 CIF 92.0 円 /ℓ
為替レート 108.2 円 /$
2022 年 7 月
原油 CIF 116.4$/B
原油 CIF 99.6 円 /ℓ
為替レート 136.0 円 /$
100
50
0 2005 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 2025 年度
年度平均 2005
2006 2007
2008 2009
2010 2011
2012 2013
2014 2015
2016 2017
2018 2019
2020 2021
2022 2023
2024 2025
原油 CIF 価格
$/B 円 /ℓ
55.8 39.7
63.5 46.7
78.7 56.3
90.5 58.5
69.4 40.4
84.2 45.4
114.2 56.7
113.9 59.4
110.0 69.2
90.4 61.3
48.8 37.0
47.5 32.5
57.0 39.8
72.2 50.3
67.8 46.4
43.4 28.9
77.2 54.6
102.7 87.2
86.0 77.9
82.4 79.1
71.4 67.6
為替円 /$
113.2 116.8
113.8 102.8
92.5 85.7
78.9 82.9
100.0 107.8
120.7 108.8
111.0 110.8
108.8 105.8
112.3 135.0
144.0 152.6
150.5
(注):原油 CIF 価格($/B)と為替レートは石油連盟試算による参考値出所:財務省貿易統計、石油連盟
3
石油の埋蔵量と可採年数
第 1 章国際石油情勢
3. 石油の埋蔵量と可採年数
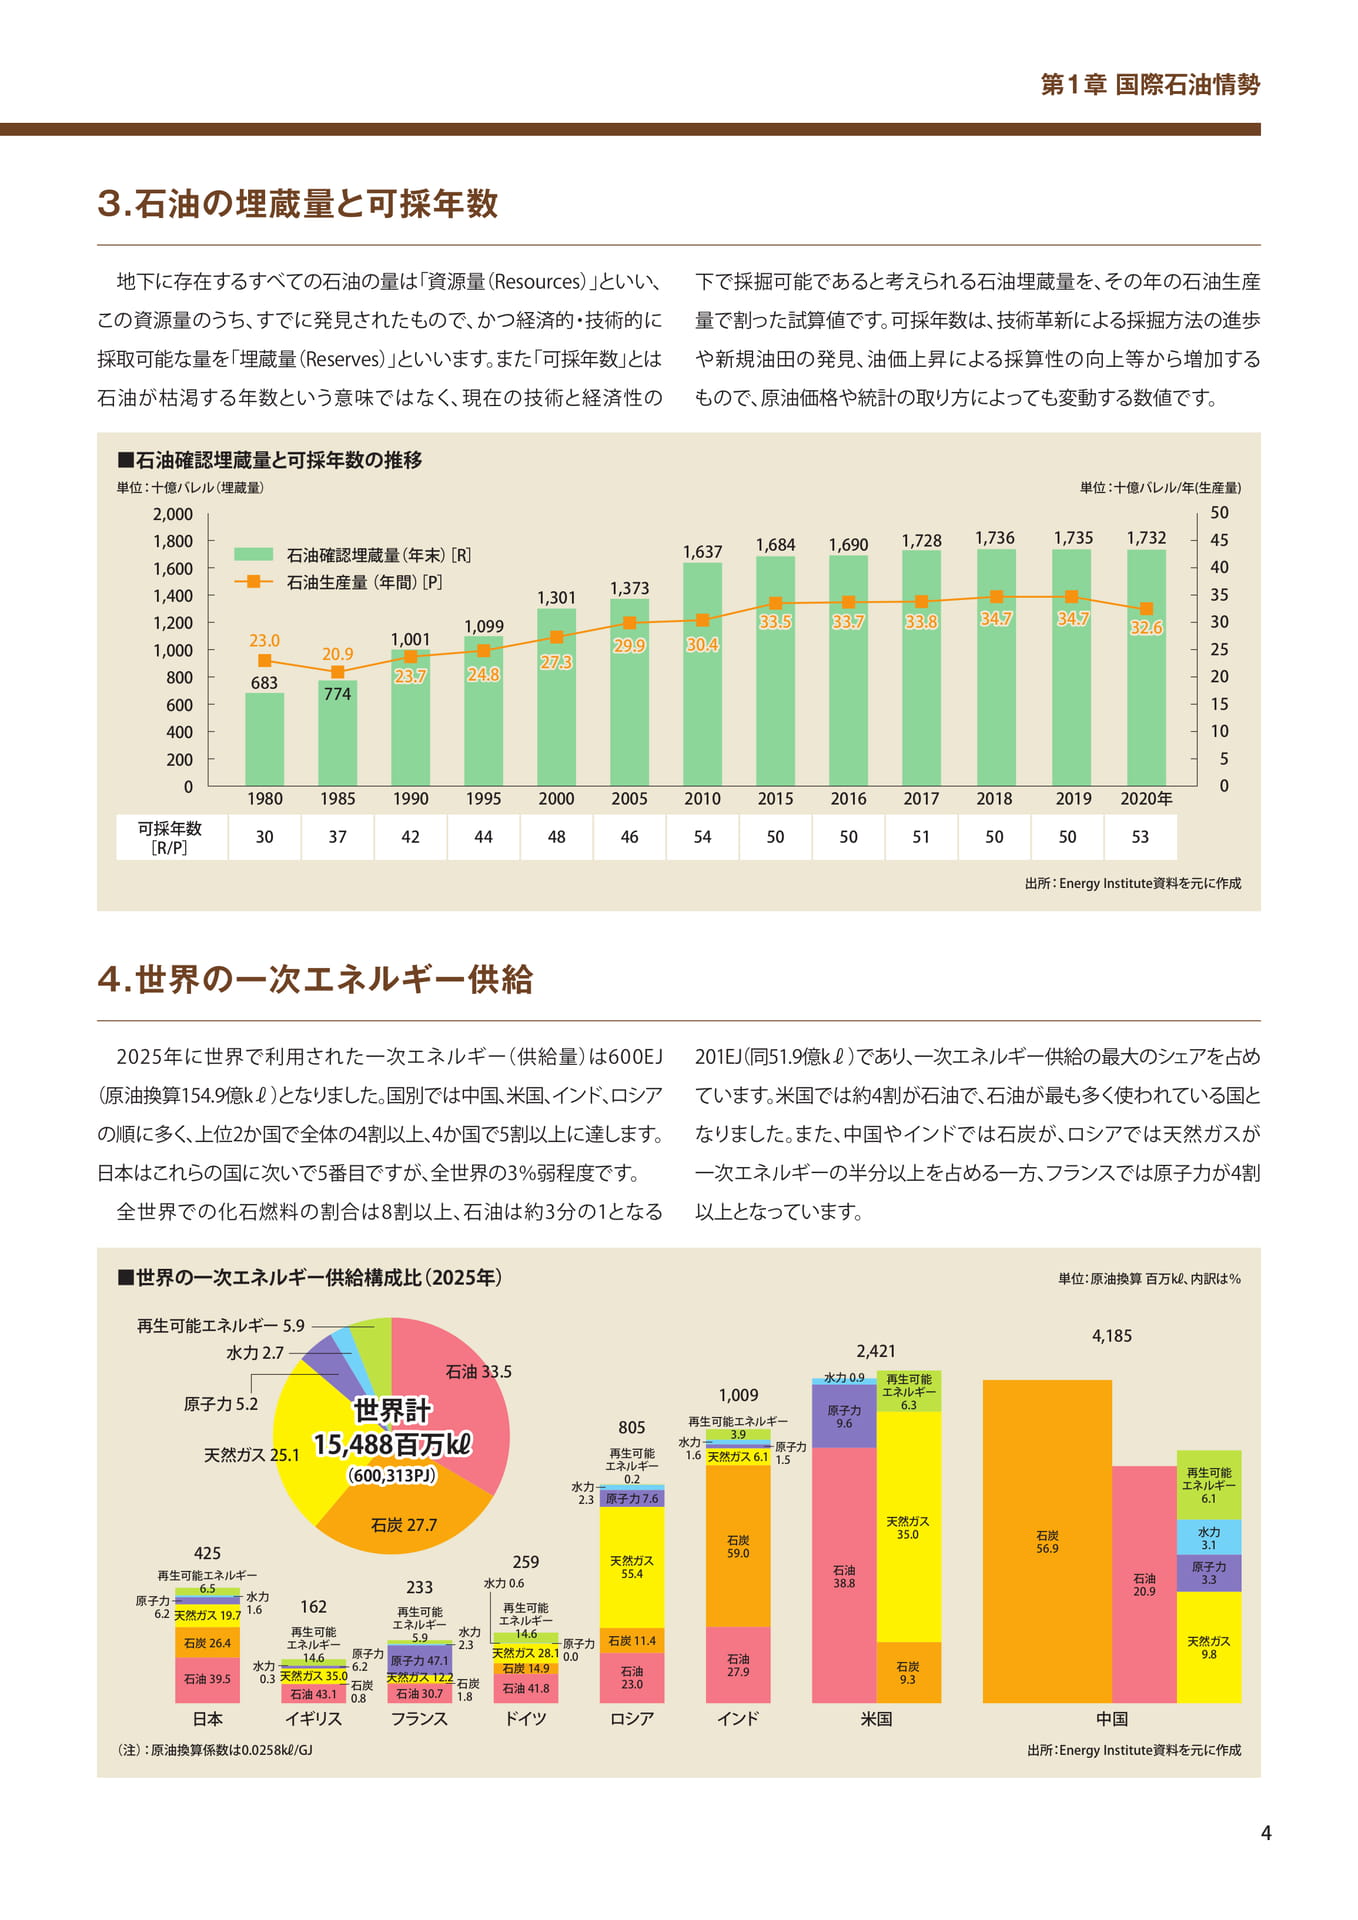
地下に存在するすべての石油の量は「資源量(Resources)」といい、この資源量のうち、すでに発見されたもので、かつ経済的・技術的に採取可能な量を「埋蔵量(Reserves)」といいます。また「可採年数」とは石油が枯渇する年数という意味ではなく、現在の技術と経済性の
下で採掘可能であると考えられる石油埋蔵量を、その年の石油生産量で割った試算値です。可採年数は、技術革新による採掘方法の進歩や新規油田の発見、油価上昇による採算性の向上等から増加するもので、原油価格や統計の取り方によっても変動する数値です。■石油確認埋蔵量と可採年数の推移
単位:十億バレル(埋蔵量)
1,800 1,600 1,400 1,200 1,000 800 600 400 200
0
可採年数[R/P]
1980 1985 1990 1995 2000 2005 2010 2015 2016 2017 30
37 42
44 48
46 54
50 50
2018 2019 51 50 50
単位:十億バレル / 年 ( 生産量 ) 2,000 50
23.0
683
石油確認埋蔵量(年末)[R]石油生産量(年間)[P]
20.9 774
1,001 23.7
1,099
24.8
1,301
27.3
1,373
29.9
1,637
30.4
1,684
33.5
1,690
33.7
1,728 1,736 1,735 1,732
33.8 34.7 34.7
32.6
2020 年 53
45 40 35 30 25 20 15 10
出所:Energy Institute 資料を元に作成
5 0
4. 世界の一次エネルギー供給
2025 年に世界で利用された一次エネルギー(供給量)は600EJ (原油換算 154.9 億 kℓ)となりました。国別では中国、米国、インド、ロシアの順に多く、上位 2か国で全体の4 割以上、 4か国で5 割以上に達します。日本はこれらの国に次いで5 番目ですが、全世界の 3%弱程度です。全世界での化石燃料の割合は8 割以上、石油は約 3 分の1となる
201EJ(同 51.9 億 kℓ)であり、一次エネルギー供給の最大のシェアを占めています。米国では約 4 割が石油で、石油が最も多く使われている国となりました。また、中国やインドでは石炭が、ロシアでは天然ガスが一次エネルギーの半分以上を占める一方、フランスでは原子力が 4 割以上となっています。■世界の一次エネルギー供給構成比(2025 年)
単位:原油換算百万㎘、内訳は%
再生可能エネルギー 5.9 水力 2.7
原子力 5.2
天然ガス 25.1
世界計 15,488 百万㎘(600,313PJ)
石油 33.5
水力 2.3
805
再生可能エネルギー 0.2
原子力 7.6
1,009
再生可能エネルギー 3.9
水力原子力 1.6 天然ガス 6.1 1.5
水力 0.9
原子力 9.6
2,421
再生可能エネルギー 6.3
4,185
再生可能エネルギー 6.1
425
再生可能エネルギー 6.5
原子力水力 6.2 1.6 天然ガス 19.7
石炭 26.4
石油 39.5
日本
162
再生可能エネルギー
14.6 原子力水力
6.2
0.3 天然ガス 35.0
石炭石油 43.1 0.8
イギリス
石炭 27.7
233
再生可能エネルギー 5.9
フランス
水力 2.3
原子力 47.1 天然ガス 12.2
石炭石油 30.7 1.8
水力 0.6
259
再生可能エネルギー 14.6
天然ガス 28.1 石炭 14.9
石油 41.8
ドイツ
原子力 0.0
天然ガス 55.4
石炭 11.4
石油 23.0
ロシア
石炭 59.0
石油 27.9
インド
石油 38.8
米国
天然ガス 35.0
石炭 9.3
石炭 56.9
中国
石油 20.9
水力 3.1
原子力 3.3
天然ガス 9.8
(注):原油換算係数は 0.0258 ㎘ /GJ 出所:Energy Institute 資料を元に作成
4
シェールオイルの台頭
第 1 章国際石油情勢
5. シェールオイルの台頭
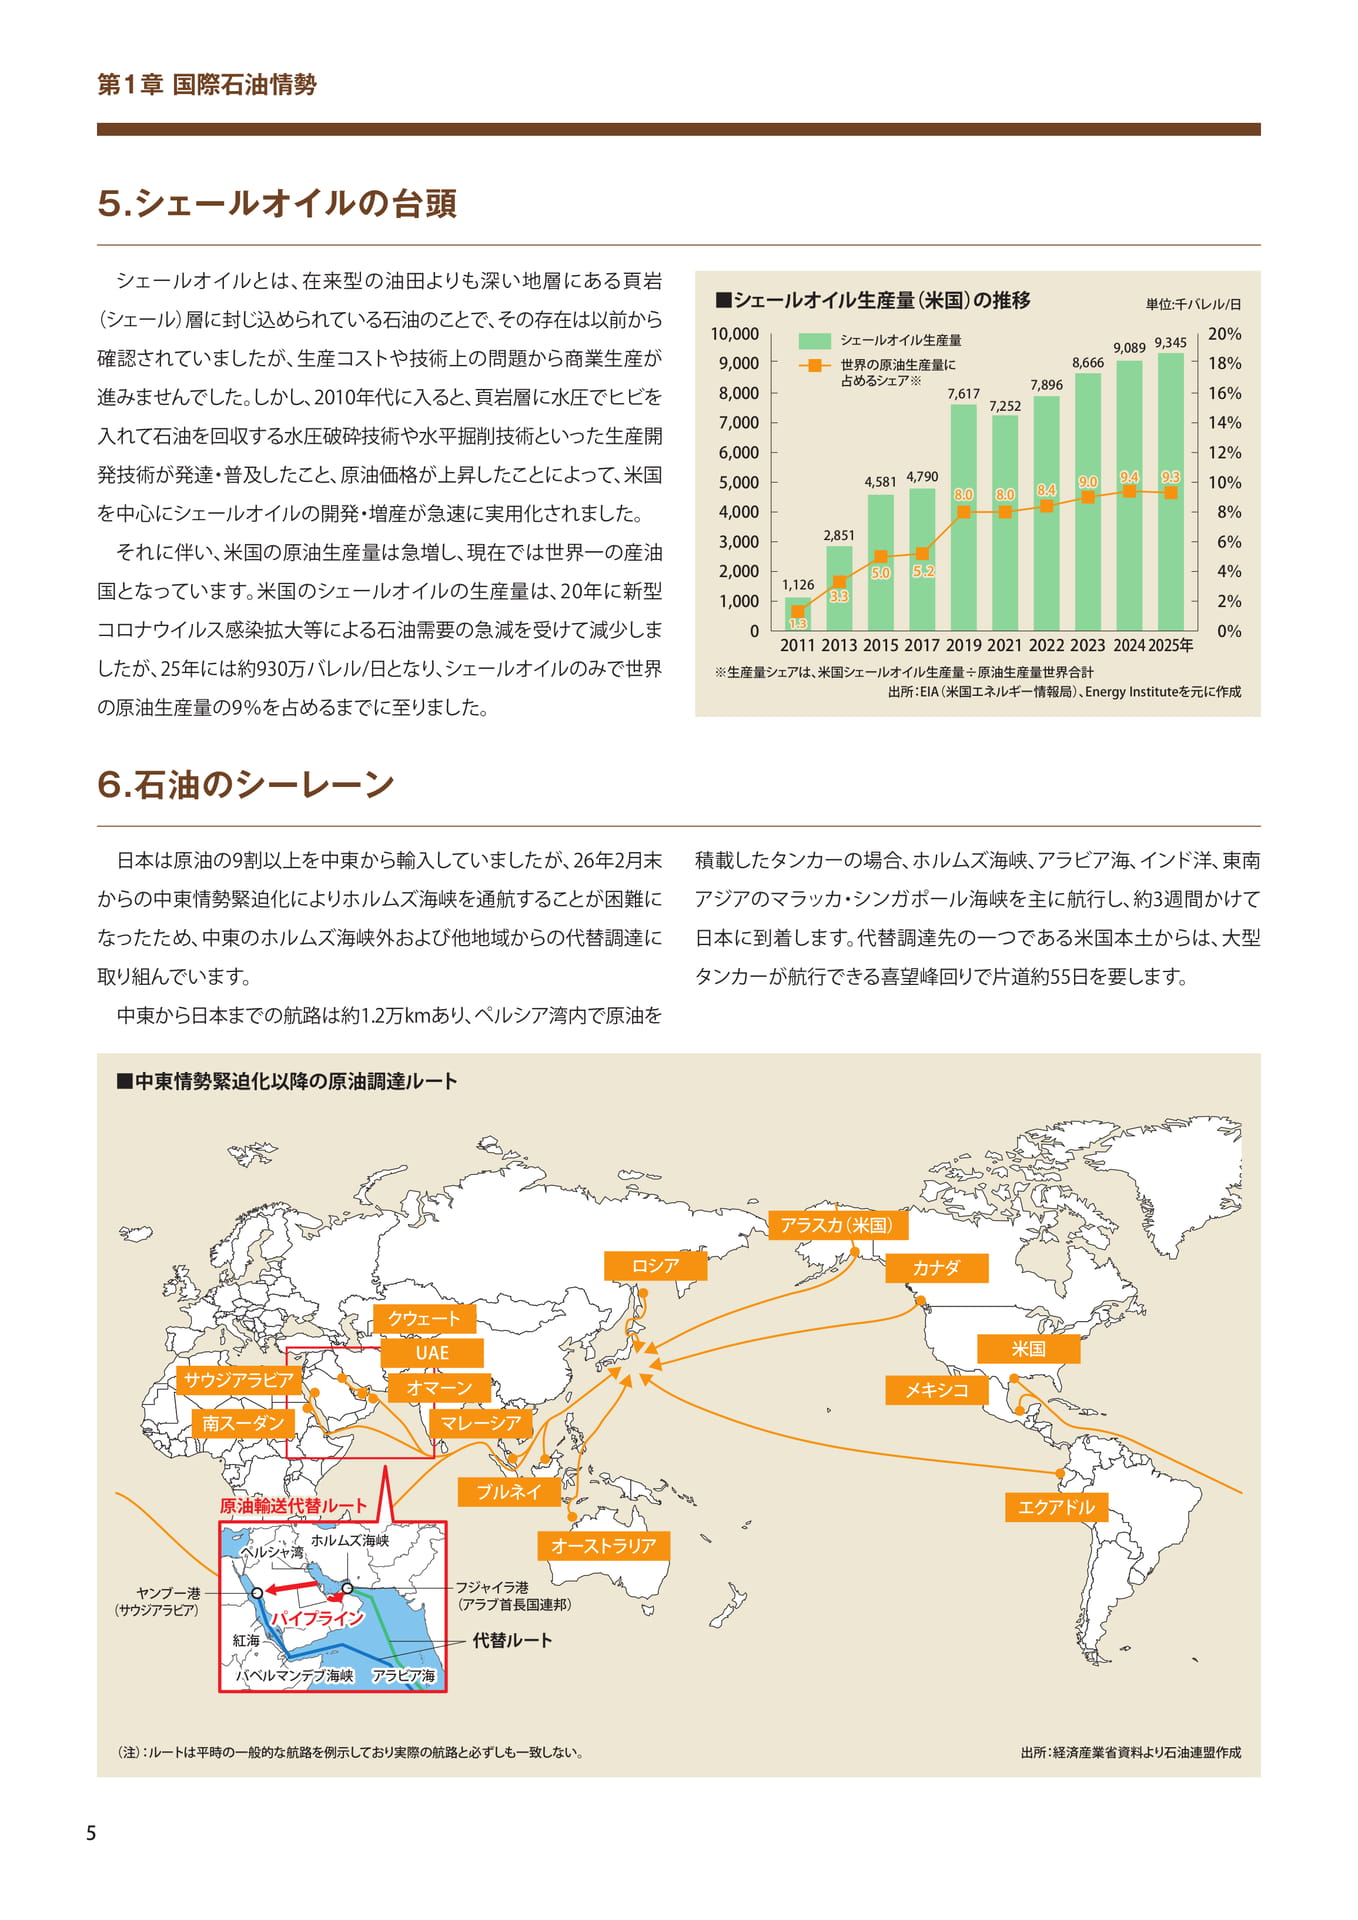
シェールオイルとは、在来型の油田よりも深い地層にある頁岩(シェール)層に封じ込められている石油のことで、その存在は以前から確認されていましたが、生産コストや技術上の問題から商業生産が進みませんでした。しかし、 2010 年代に入ると、頁岩層に水圧でヒビを入れて石油を回収する水圧破砕技術や水平掘削技術といった生産開発技術が発達・普及したこと、原油価格が上昇したことによって、米国を中心にシェールオイルの開発・増産が急速に実用化されました。それに伴い、米国の原油生産量は急増し、現在では世界一の産油国となっています。米国のシェールオイルの生産量は、 20 年に新型コロナウイルス感染拡大等による石油需要の急減を受けて減少しましたが、 25 年には約 930 万バレル / 日となり、シェールオイルのみで世界の原油生産量の9%を占めるまでに至りました。■シェールオイル生産量(米国)の推移
単位 : 千バレル / 日
10,000
シェールオイル生産量
9,089 9,345 20%
9,000
世界の原油生産量に
8,666
18%
8,000
占めるシェア※
7,617
7,896
16%
7,252
7,000
14%
6,000
12%
5,000
4,581 4,790
8.0 8.0 8.4
9.0
9.4 9.3 10%
4,000
8%
3,000
2,851
6%
2,000
5.0 5.2
4%
1,126
1,000
0
3.3
1.3
2011 2013 2015 2017 2019 2021 2022 2023 2024 2025 年
2%
0%
※生産量シェアは、米国シェールオイル生産量÷原油生産量世界合計
出所:EIA(米国エネルギー情報局)、 Energy Instituteを元に作成
6. 石油のシーレーン
日本は原油の9 割以上を中東から輸入していましたが、 26 年 2 月末からの中東情勢緊迫化によりホルムズ海峡を通航することが困難になったため、中東のホルムズ海峡外および他地域からの代替調達に取り組んでいます。
積載したタンカーの場合、ホルムズ海峡、アラビア海、インド洋、東南アジアのマラッカ・シンガポール海峡を主に航行し、約 3 週間かけて日本に到着します。代替調達先の一つである米国本土からは、大型タンカーが航行できる喜望峰回りで片道約 55 日を要します。
中東から日本までの航路は約 1.2 万 km あり、ペルシア湾内で原油を■中東情勢緊迫化以降の原油調達ルート
アラスカ(米国)
ロシアカナダ
サウジアラビア南スーダン
クウェート UAE オマーンマレーシア
メキシコ
米国
原油輸送代替ルート
ブルネイエクアドル
ヤンブー港(サウジアラビア)
ホルムズ海峡ペルシャ湾
紅海
パイプライン
フジャイラ港(アラブ首長国連邦)
代替ルート
オーストラリア
バベルマンデブ海峡
アラビア海
(注):ルートは平時の一般的な航路を例示しており実際の航路と必ずしも一致しない。出所:経済産業省資料より石油連盟作成
5
わが国のエネルギー需給実績
第 2 章国内石油需給動向
1. わが国のエネルギー需給実績
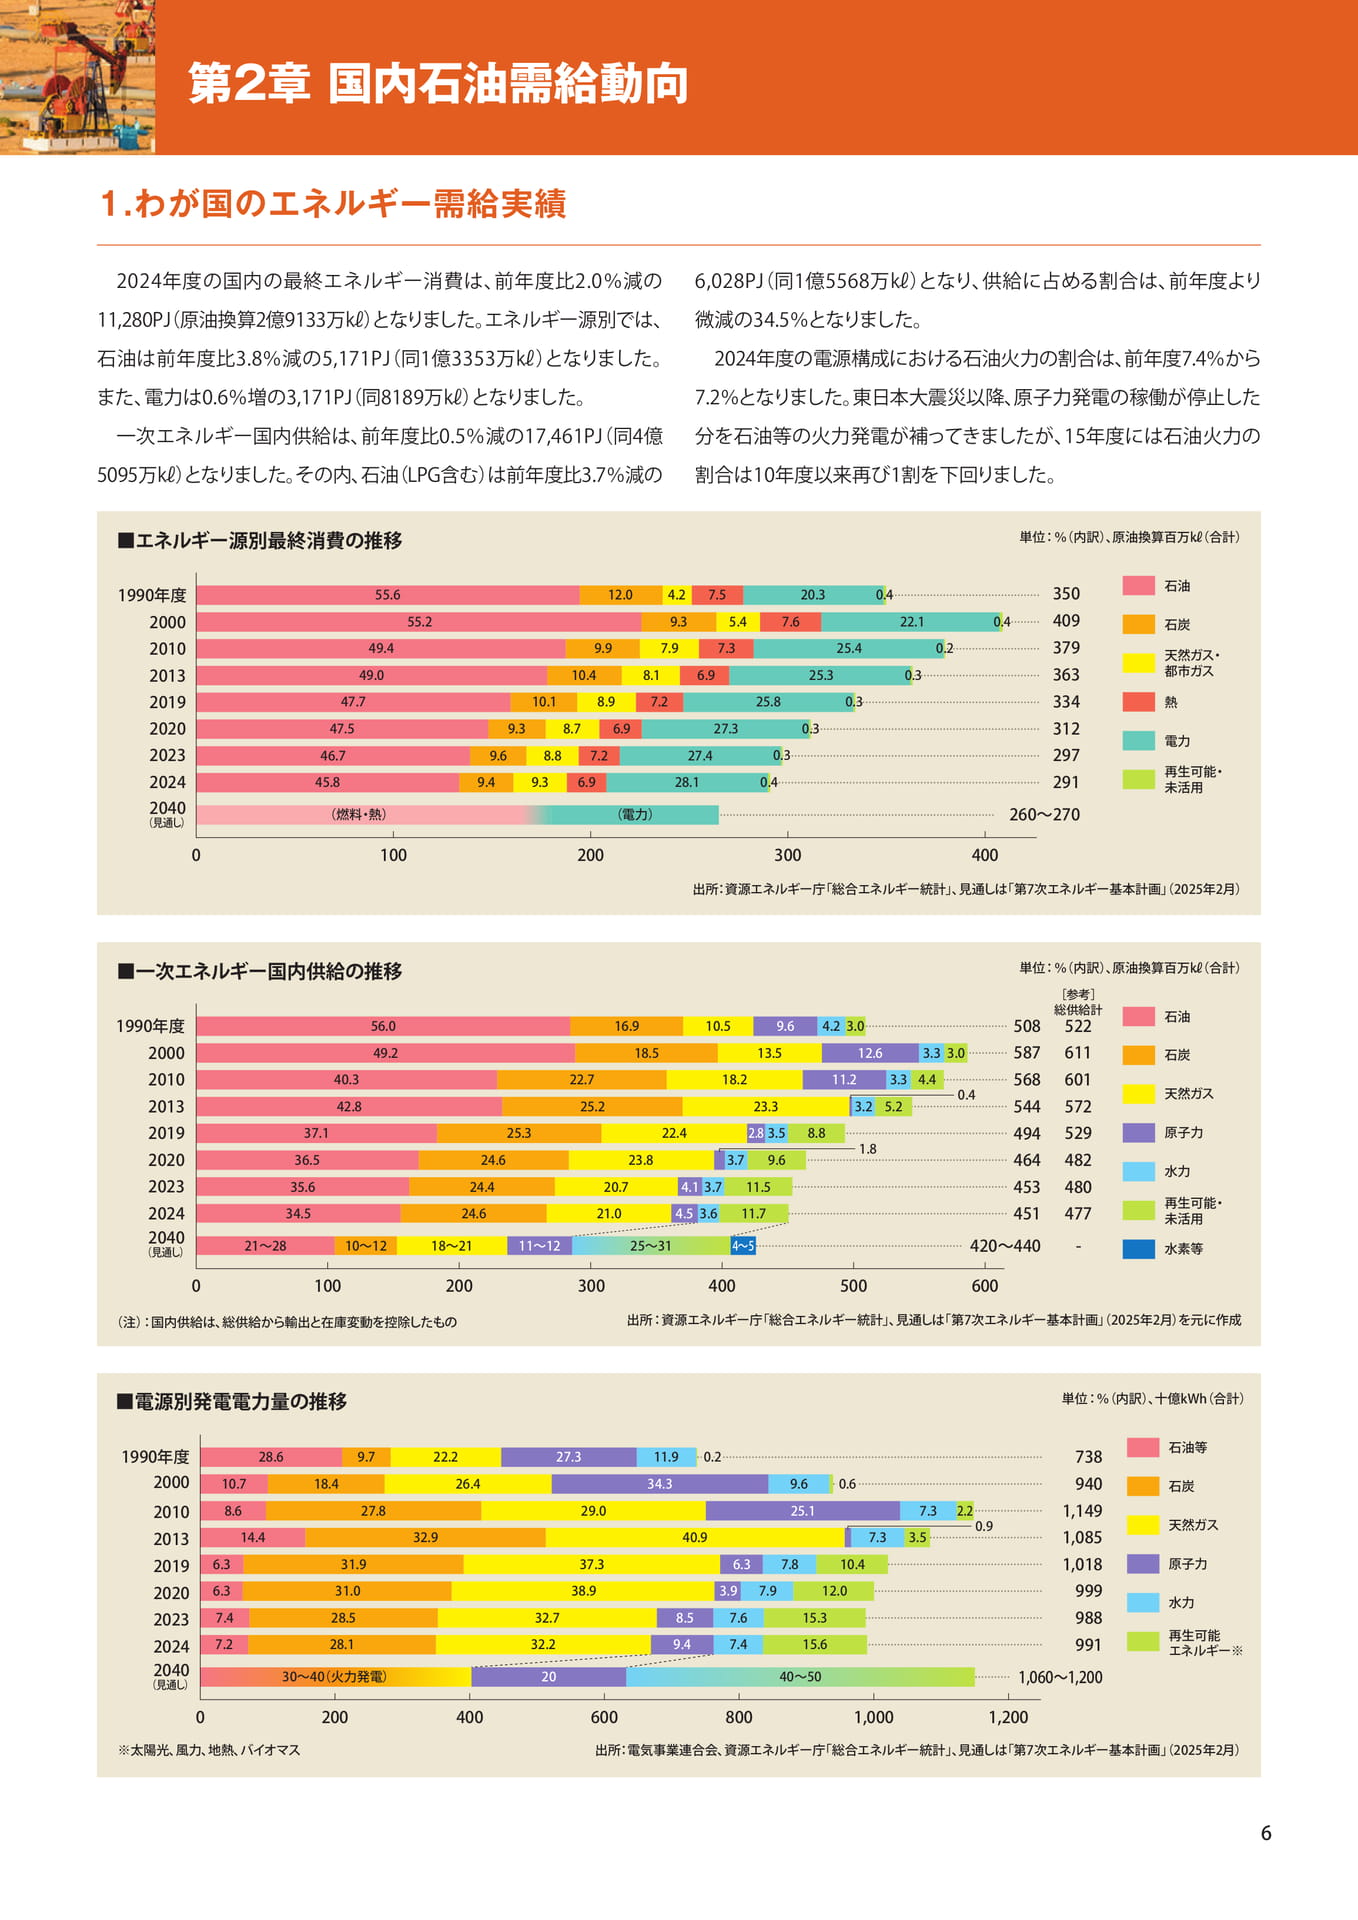
2024 年度の国内の最終エネルギー消費は、前年度比 2.0%減の 11,280PJ(原油換算 2 億 9133 万㎘)となりました。エネルギー源別では、石油は前年度比 3.8%減の5,171PJ(同 1 億 3353 万㎘)となりました。また、電力は0.6%増の3,171PJ(同 8189 万㎘)となりました。一次エネルギー国内供給は、前年度比 0.5%減の17,461PJ(同 4 億 5095 万㎘)となりました。その内、石油(LPG 含む)は前年度比 3.7%減の
6,028PJ(同 1 億 5568 万㎘)となり、供給に占める割合は、前年度より微減の34.5%となりました。
2024 年度の電源構成における石油火力の割合は、前年度 7.4%から 7.2%となりました。東日本大震災以降、原子力発電の稼働が停止した分を石油等の火力発電が補ってきましたが、 15 年度には石油火力の割合は10 年度以来再び1 割を下回りました。■エネルギー源別最終消費の推移
単位:%(内訳)、原油換算百万㎘(合計)
1990 年度 55.6 12.0 4.2 7.5 20.3 0.4
350 2000 55.2 9.3 5.4 7.6 22.1 0.4 409 2010 49.4 9.9 7.9 7.3 25.4
0.2 379 2013 49.0 10.4 8.1 6.9 25.3
0.3 363 2019 47.7 10.1 8.9 7.2 25.8
0.3 334 2020 47.5 9.3 8.7 6.9 27.3
0.3 312 2023 46.7 9.6 8.8 7.2 27.4 0.3
297 2024 45.8 9.4 9.3 6.9 28.1 0.4 291
2040 (燃料・熱)(電力)
260~270
(見通し)
石油
石炭
天然ガス・都市ガス
熱
電力
再生可能・未活用
0 100 200 300 400
出所:資源エネルギー庁「総合エネルギー統計」、見通しは「第 7 次エネルギー基本計画」(2025 年 2 月)■一次エネルギー国内供給の推移
単位:%(内訳)、原油換算百万㎘(合計)
[参考]
1990 年度 56.0 16.9 10.5 9.6 4.2 3.0
508
総供給計
522
石油
2000 49.2 18.5 13.5 12.6 3.3 3.0 587 611
石炭
2010 40.3 22.7 18.2 11.2 3.3 4.4
568 601
2013 42.8 25.2 23.3 3.2 5.2
0.4
544 572
天然ガス
2019 37.1 25.3 22.4 2.8 3.5 8.8
494 529
原子力
2020 36.5 24.6 23.8 3.7 9.6
1.8
464 482
水力
2023 35.6 24.4 20.7 4.1 3.7 11.5
453 480
2024
34.5 24.6 21.0 4.5 3.6 11.7
451 477
再生可能・未活用
2040
(見通し)
21~28 10~12 18~21 11~12 25~31 4~5
420~440 -
水素等
0 100 200 300 400 500
600
(注):国内供給は、総供給から輸出と在庫変動を控除したもの出所:資源エネルギー庁「総合エネルギー統計」、見通しは「第 7 次エネルギー基本計画」(2025 年 2 月)を元に作成■電源別発電電力量の推移
単位:%(内訳)、十億 kWh(合計)
1990 年度 28.6 9.7 22.2 27.3 11.9 0.2 738 2000 10.7 18.4 26.4 34.3
9.6 0.6 940 2010 8.6 27.8 29.0 25.1 7.3 2.2
1,149
0.9 2013 14.4 32.9 40.9 7.3 3.5
1,085 2019 6.3 31.9 37.3 6.3 7.8 10.4 1,018 2020 6.3 31.0 38.9 3.9 7.9 12.0 999 2023 7.4 28.5 32.7 8.5 7.6 15.3 988
2024 7.2 28.1 32.2 9.4 7.4 15.6
2040
(見通し)
30~40(火力発電) 20
40~50
991 1,060~1,200
石油等
石炭
天然ガス
原子力
水力
再生可能エネルギー※
0 200 400 600 800 1,000 1,200 ※太陽光、風力、地熱、バイオマス
出所:電気事業連合会、資源エネルギー庁「総合エネルギー統計」、見通しは「第 7 次エネルギー基本計画」(2025 年 2 月)
6
原油の輸入
第 2 章国内石油需給動向
2. 原油の輸入
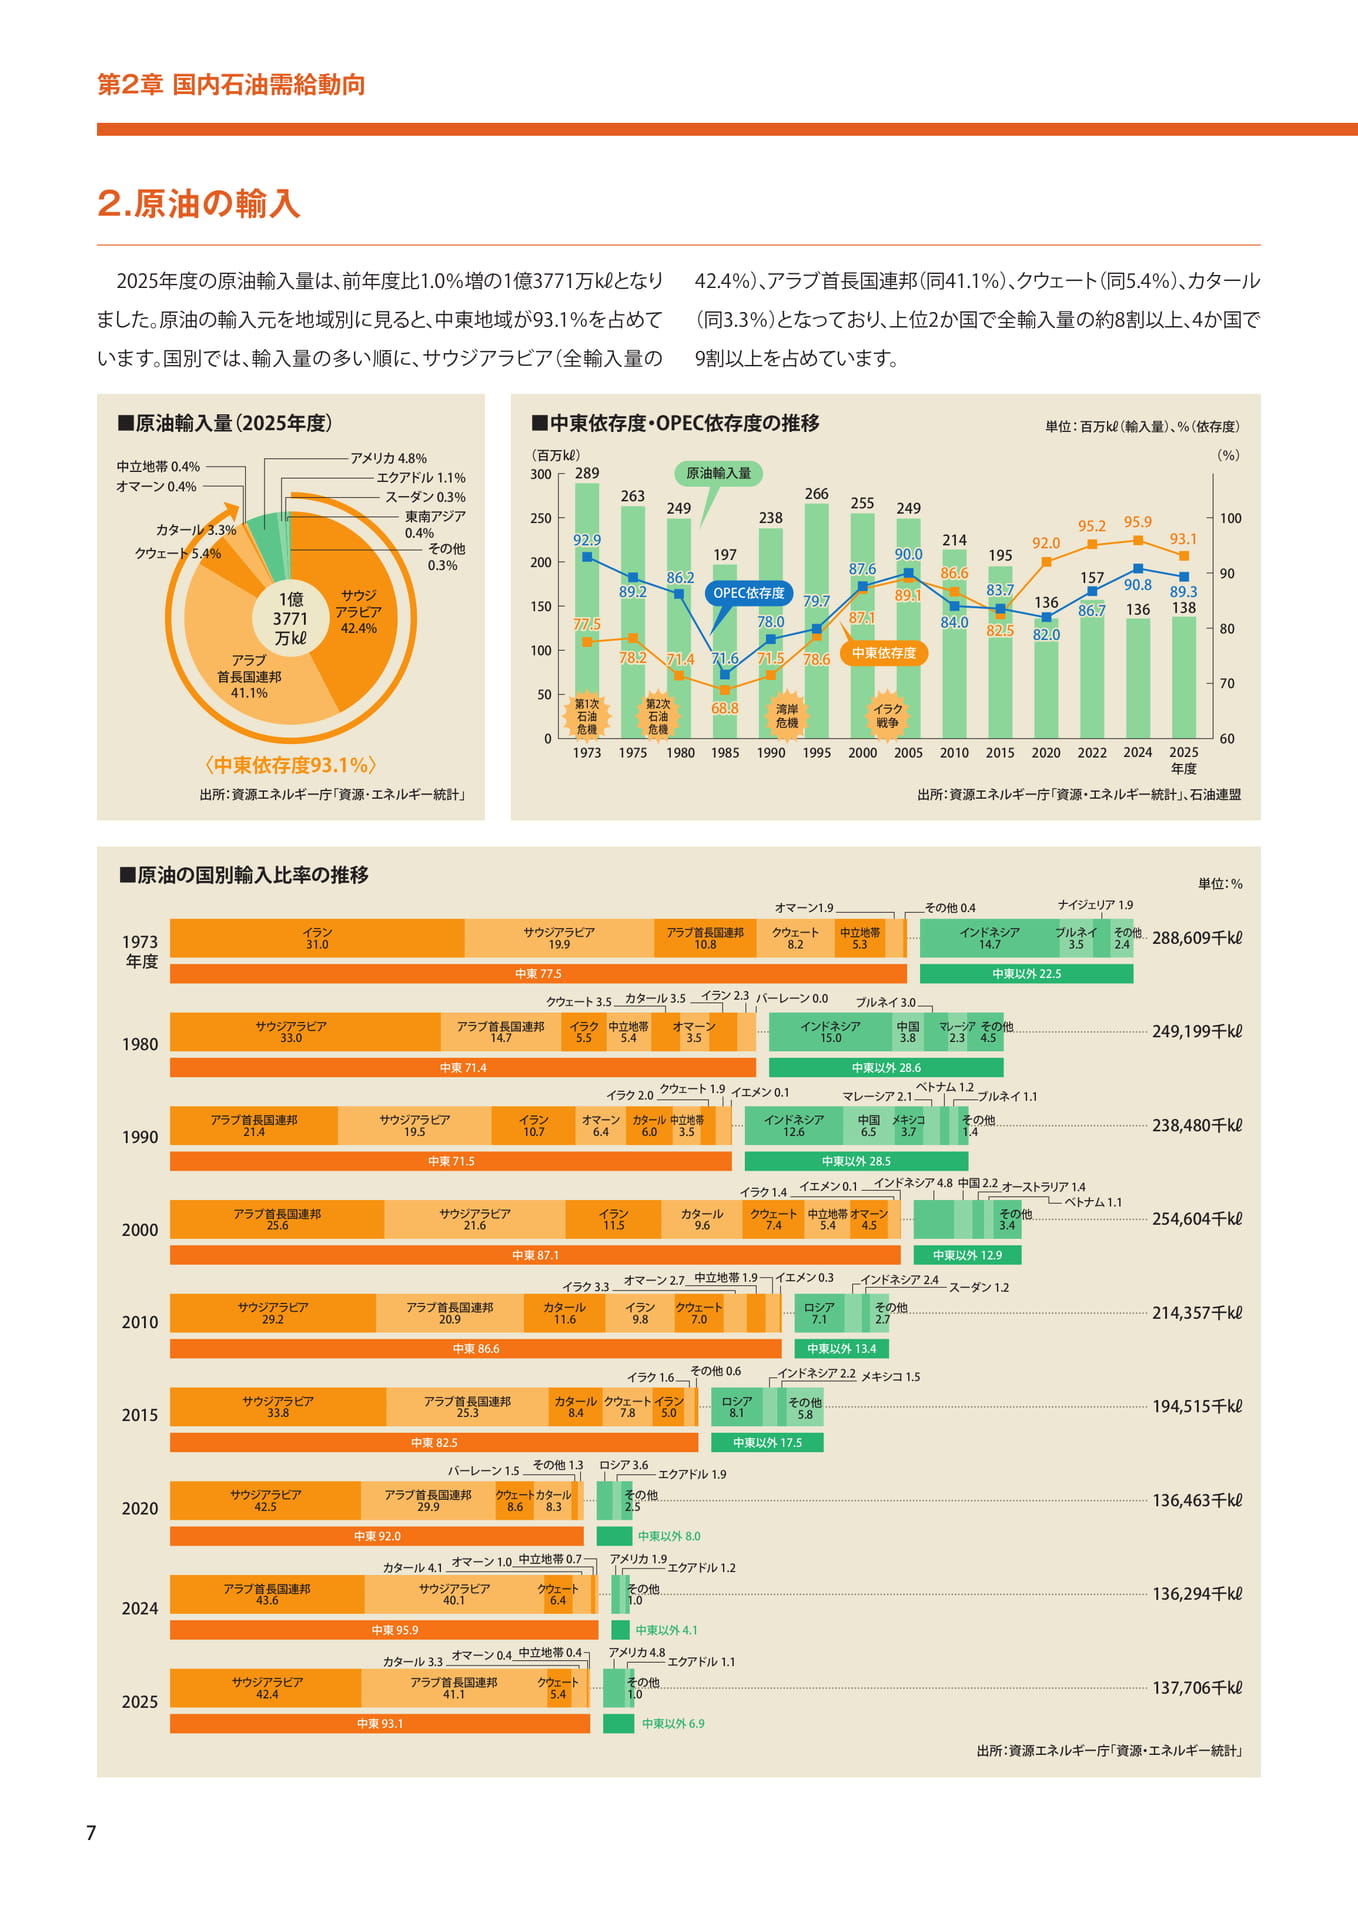
2025 年度の原油輸入量は、前年度比 1.0%増の 1 億 3771 万㎘となりました。原油の輸入元を地域別に見ると、中東地域が 93.1%を占めています。国別では、輸入量の多い順に、サウジアラビア(全輸入量の
42.4%)、アラブ首長国連邦(同 41.1%)、クウェート(同 5.4%)、カタール(同 3.3%)となっており、上位 2 か国で全輸入量の約 8 割以上、 4 か国で 9 割以上を占めています。■原油輸入量(2025 年度)
中立地帯 0.4% オマーン 0.4%
カタール 3.3% クウェート 5.4%
アラブ首長国連邦 41.1%
1 億 3771 万㎘
サウジアラビア 42.4%
〈中東依存度 93.1%〉
アメリカ 4.8% エクアドル 1.1%
スーダン 0.3% 東南アジア 0.4% その他 0.3%
出所:資源エネルギー庁「資源・エネルギー統計」■中東依存度・ OPEC 依存度の推移単位:百万㎘(輸入量)、%(依存度)
(百万㎘)(%)
300 289
原油輸入量
250
263
249
238
266
255
249
95.2 95.9
100
200
150
92.9
77.5
89.2
86.2
197
OPEC 依存度
78.0
79.7
87.6
87.1
90.0
89.1
214
86.6
84.0
195
83.7
82.5
92.0
136
82.0
157
86.7
90.8
136
93.1
89.3
138
90
80
100
78.2 71.4
71.6 71.5 78.6
中東依存度
50
0
第 1 次石油危機
第 2 次石油危機
68.8
湾岸危機
イラク戦争
1973 1975 1980 1985 1990 1995 2000 2005 2010 2015 2020 2022 2024 2025
年度
出所:資源エネルギー庁「資源・エネルギー統計」、石油連盟
70
60 ■原油の国別輸入比率の推移
単位:%
オマーン 1.9 その他 0.4
ナイジェリア 1.9
1973 年度
イラン 31.0
サウジアラビア 19.9
中東 77.5
アラブ首長国連邦 10.8
クウェート 8.2
中立地帯 5.3
インドネシア 14.7
中東以外 22.5
ブルネイ 3.5
その他 2.4
288,609 千㎘
クウェート 3.5 カタール 3.5 イラン 2.3 バーレーン 0.0 ブルネイ 3.0
1980
サウジアラビア 33.0
アラブ首長国連邦 14.7
イラク 5.5
中立地帯 5.4
オマーン 3.5
インドネシア 15.0
中国 3.8
マレーシア 2.3
その他 4.5
249,199 千㎘
中東 71.4 クウェート 1.9
イラク 2.0 イエメン 0.1
中東以外 28.6 ベトナム 1.2
マレーシア 2.1 ブルネイ 1.1
1990
アラブ首長国連邦 21.4
サウジアラビア 19.5
イラン 10.7
オマーン 6.4
カタール 6.0
中立地帯 3.5
インドネシア 12.6
中国 6.5
メキシコ 3.7
その他 1.4
238,480 千㎘
中東 71.5 中東以外 28.5
2000
アラブ首長国連邦 25.6
サウジアラビア 21.6
イラン 11.5
カタール 9.6
イラク 1.4
クウェート 7.4
イエメン 0.1 中立地帯 5.4
インドネシア 4.8 中国 2.2 オーストラリア 1.4 ベトナム 1.1
オマーン 4.5
その他 3.4
254,604 千㎘
中東 87.1 中東以外 12.9
イラク 3.3
オマーン 2.7 中立地帯 1.9
イエメン 0.3 インドネシア 2.4
スーダン 1.2
2010
サウジアラビア 29.2
アラブ首長国連邦 20.9
カタール 11.6
イラン 9.8
クウェート 7.0
ロシア 7.1
その他 2.7
214,357 千㎘
中東 86.6 中東以外 13.4
イラク 1.6
その他 0.6 インドネシア 2.2 メキシコ 1.5
2015
サウジアラビア 33.8
アラブ首長国連邦 25.3
カタール 8.4
クウェートイラン 7.8 5.0
ロシア 8.1
その他 5.8
194,515 千㎘
中東 82.5 中東以外 17.5 バーレーン 1.5
その他 1.3 ロシア 3.6
エクアドル 1.9
2020
サウジアラビア 42.5
アラブ首長国連邦 29.9
クウェートカタール 8.6 8.3
その他 2.5
136,463 千㎘
中東 92.0 中東以外 8.0 オマーン 1.0 中立地帯 0.7
カタール 4.1
アメリカ 1.9 エクアドル 1.2
2024
アラブ首長国連邦 43.6
中東 95.9
サウジアラビア 40.1
クウェート 6.4
その他 1.0
中東以外 4.1
136,294 千㎘
オマーン 0.4 中立地帯 0.4 カタール 3.3
アメリカ 4.8 エクアドル 1.1
2025
サウジアラビア 42.4
中東 93.1
アラブ首長国連邦 41.1
クウェート 5.4
その他 1.0
中東以外 6.9
137,706 千㎘
出所:資源エネルギー庁「資源・エネルギー統計」
7
わが国の石油供給体制
第 2 章国内石油需給動向
3. わが国の石油供給体制
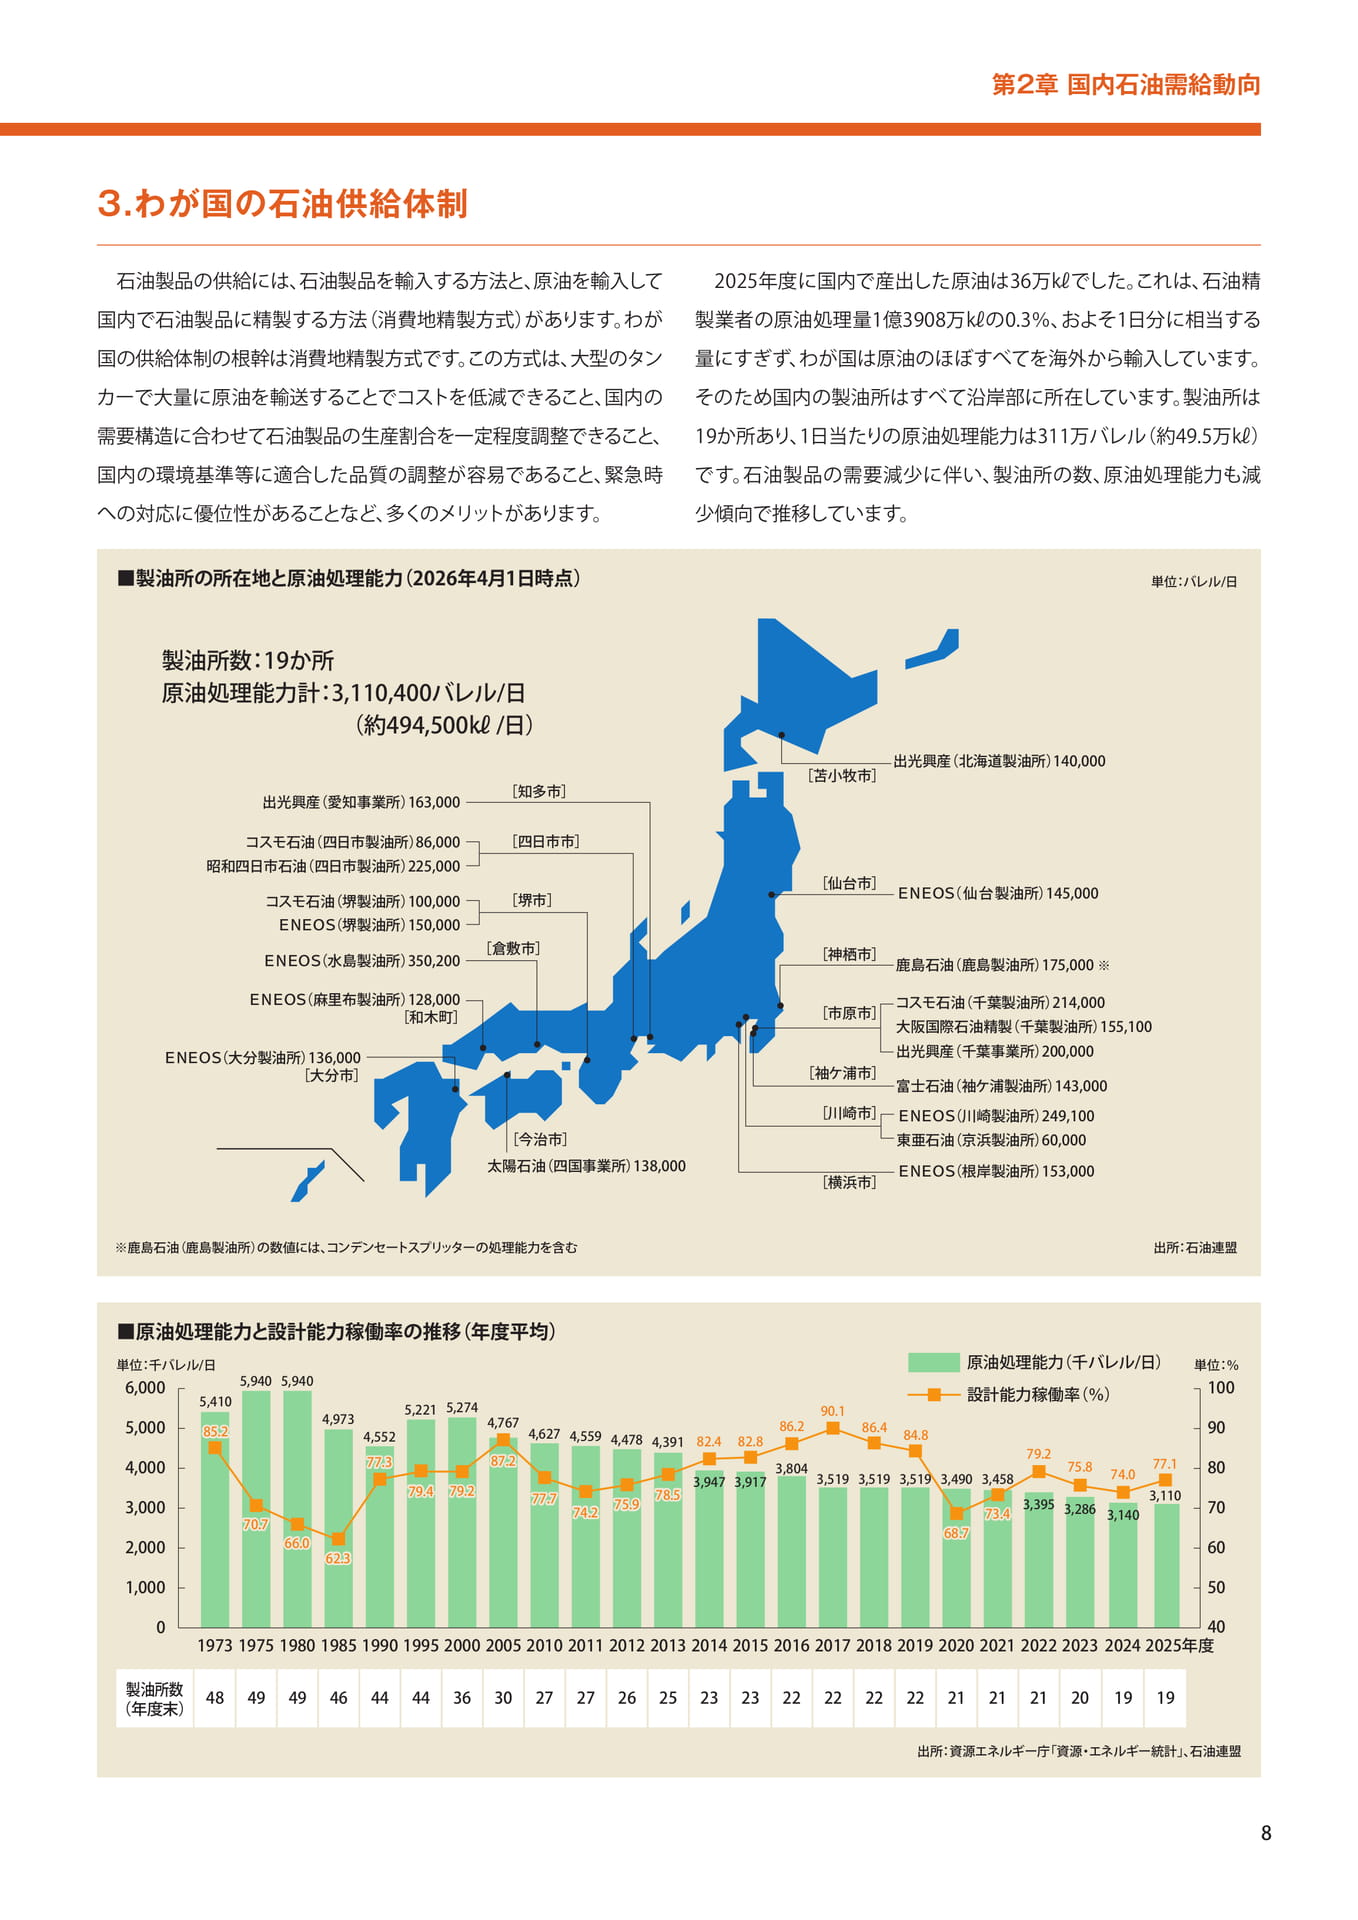
石油製品の供給には、石油製品を輸入する方法と、原油を輸入して国内で石油製品に精製する方法(消費地精製方式)があります。わが国の供給体制の根幹は消費地精製方式です。この方式は、大型のタンカーで大量に原油を輸送することでコストを低減できること、国内の需要構造に合わせて石油製品の生産割合を一定程度調整できること、国内の環境基準等に適合した品質の調整が容易であること、緊急時への対応に優位性があることなど、多くのメリットがあります。
2025 年度に国内で産出した原油は36 万㎘でした。これは、石油精製業者の原油処理量 1 億 3908 万㎘の0.3%、およそ 1 日分に相当する量にすぎず、わが国は原油のほぼすべてを海外から輸入しています。そのため国内の製油所はすべて沿岸部に所在しています。製油所は 19か所あり、 1 日当たりの原油処理能力は311 万バレル(約 49.5 万㎘)です。石油製品の需要減少に伴い、製油所の数、原油処理能力も減少傾向で推移しています。■製油所の所在地と原油処理能力(2026 年 4 月 1 日時点)
単位:バレル / 日
製油所数:19 か所原油処理能力計:3,110,400 バレル / 日
(約 494,500 ㎘ / 日)
出光興産(愛知事業所)163,000
[知多市]
出光興産(北海道製油所)140,000 [苫小牧市]
コスモ石油(四日市製油所)86,000 [四日市市]
昭和四日市石油(四日市製油所)225,000
コスモ石油(堺製油所)100,000 ENEOS(堺製油所)150,000
ENEOS(水島製油所)350,200
[堺市]
[倉敷市]
[仙台市]
[神栖市]
ENEOS(仙台製油所)145,000
鹿島石油(鹿島製油所)175,000 ※
ENEOS(麻里布製油所)128,000 [和木町]
ENEOS(大分製油所)136,000 [大分市]
[市原市]
[袖ケ浦市]
コスモ石油(千葉製油所)214,000 大阪国際石油精製(千葉製油所)155,100 出光興産(千葉事業所)200,000
富士石油(袖ケ浦製油所)143,000
[今治市]
[川崎市]
ENEOS(川崎製油所)249,100 東亜石油(京浜製油所)60,000
太陽石油(四国事業所)138,000 [横浜市]
ENEOS(根岸製油所)153,000
※鹿島石油(鹿島製油所)の数値には、コンデンセートスプリッターの処理能力を含む出所:石油連盟■原油処理能力と設計能力稼働率の推移(年度平均)
単位:千バレル / 日原油処理能力(千バレル / 日)単位:% 5,940 5,940
6,000 設計能力稼働率(%)
100 5,410
5,221 5,274 90.1
4,973 5,000
4,767 85.2
86.2 4,627
86.4 90
4,552 4,559 4,478
82.8 84.8
4,391 82.4 79.2
4,000 77.3
87.2 3,804 75.8 77.1 80
3,947 3,917 3,519 3,519 3,519 3,490 3,458
74.0
79.4 79.2 77.7
78.5 3,110
3,000 75.9
3,395 74.2
73.4 3,286 3,140 70 70.7
68.7 2,000
66.0 60
62.3
1,000 50
0
40 1973 1975 1980 1985 1990 1995 2000 2005 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 年度
製油所数(年度末)
48 49 49 46 44 44 36 30 27 27 26 25 23 23 22 22 22 22 21 21 21 20 19 19
出所:資源エネルギー庁「資源・エネルギー統計」、石油連盟
8
石油製品の生産
原油圧残プロピレン常油第 2 章国内石油需給動向
4. 石油製品の生産
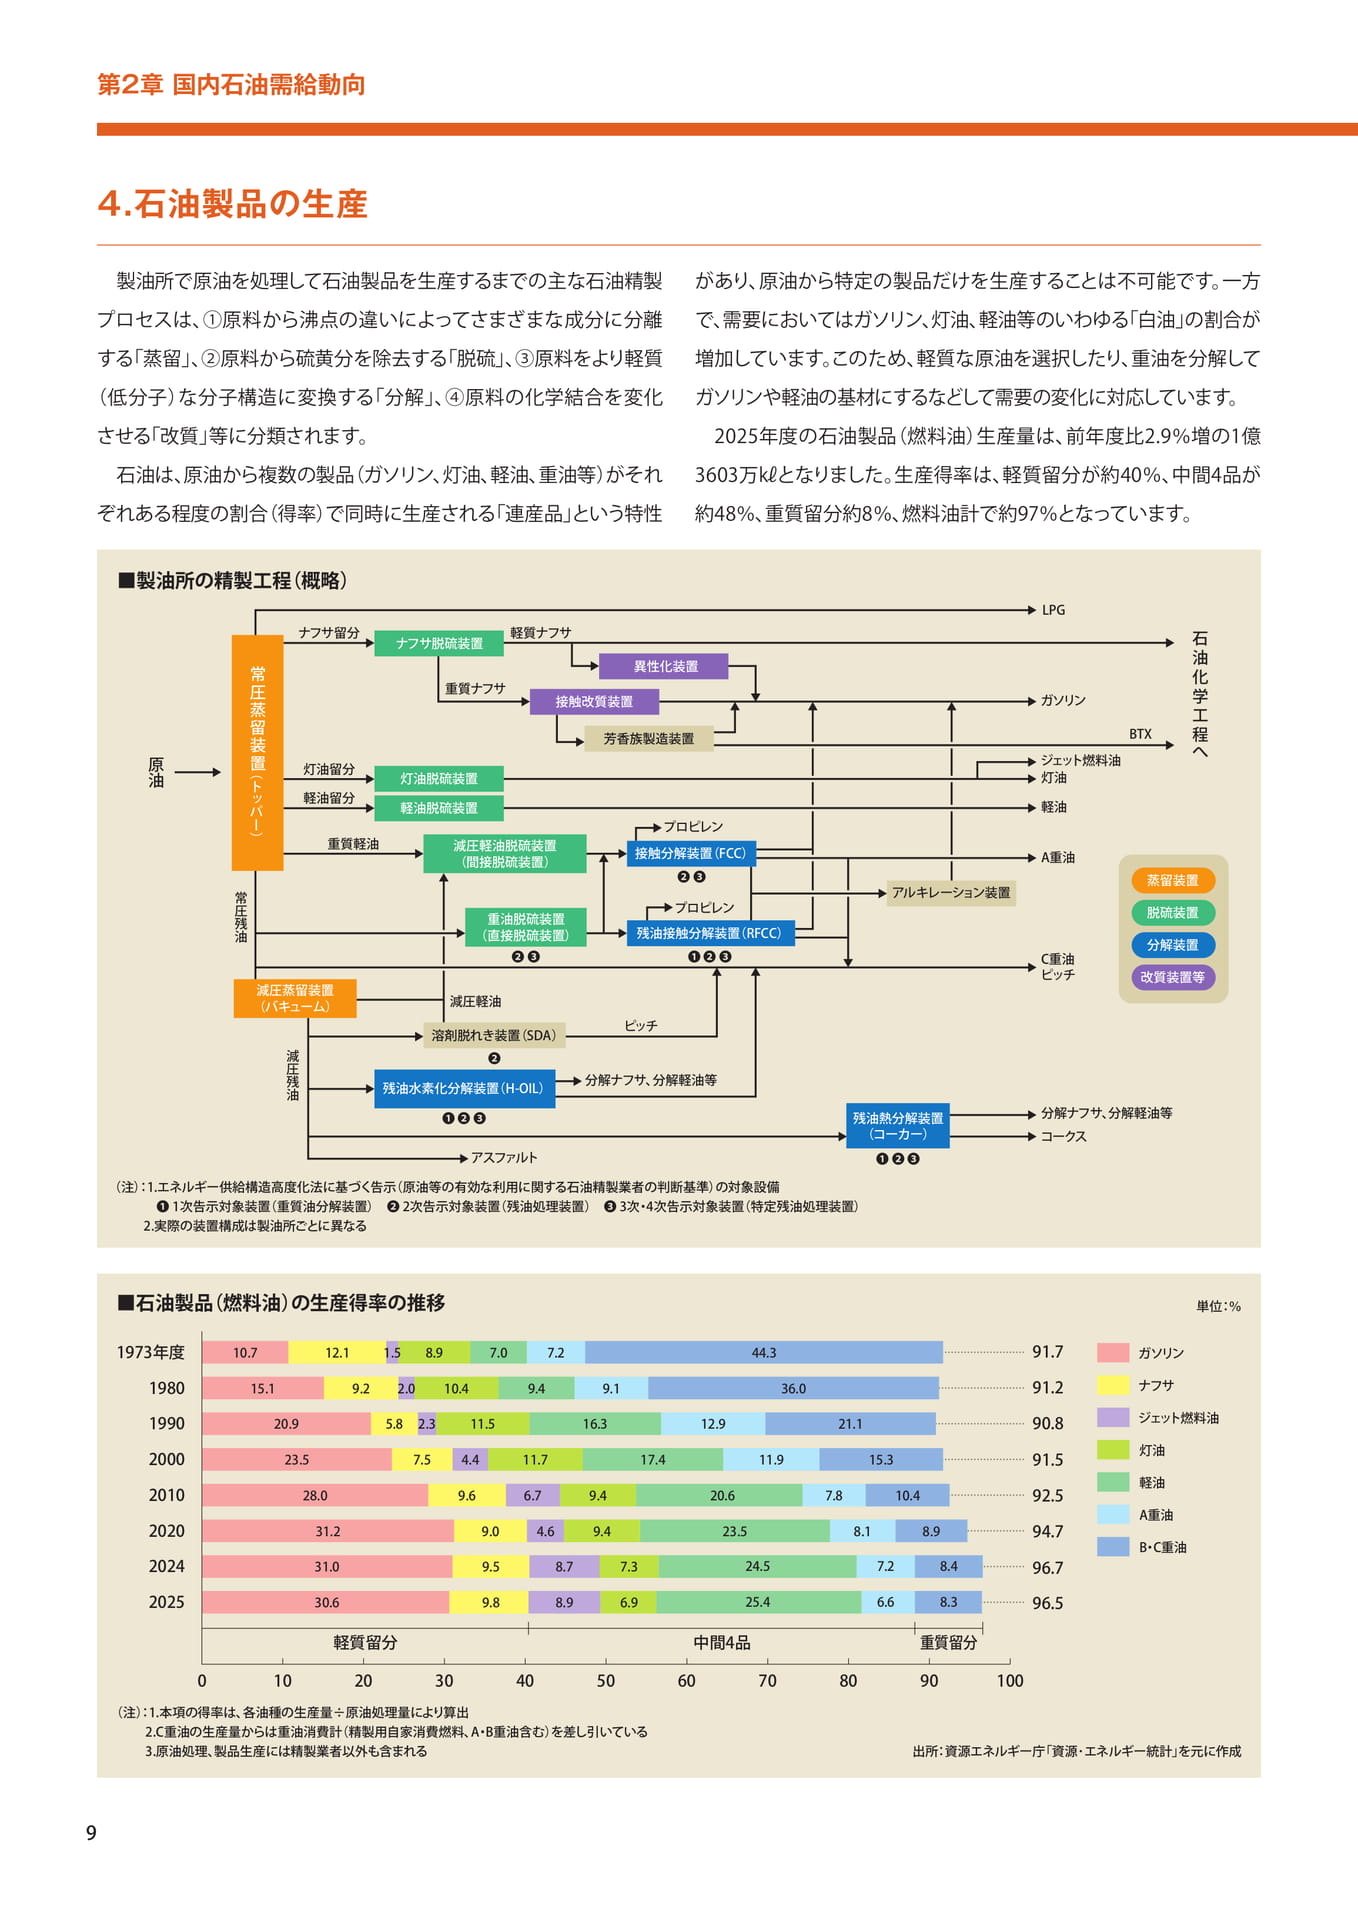
製油所で原油を処理して石油製品を生産するまでの主な石油精製プロセスは、①原料から沸点の違いによってさまざまな成分に分離する「蒸留」、②原料から硫黄分を除去する「脱硫」、③原料をより軽質(低分子)な分子構造に変換する「分解」、④原料の化学結合を変化させる「改質」等に分類されます。石油は、原油から複数の製品(ガソリン、灯油、軽油、重油等)がそれぞれある程度の割合(得率)で同時に生産される「連産品」という特性
があり、原油から特定の製品だけを生産することは不可能です。一方で、需要においてはガソリン、灯油、軽油等のいわゆる「白油」の割合が増加しています。このため、軽質な原油を選択したり、重油を分解してガソリンや軽油の基材にするなどして需要の変化に対応しています。
2025 年度の石油製品(燃料油)生産量は、前年度比 2.9%増の1 億 3603 万㎘となりました。生産得率は、軽質留分が約 40%、中間 4 品が約 48%、重質留分約 8%、燃料油計で約 97%となっています。■製油所の精製工程(概略)
常圧蒸留装置(トッパー)ナフサ留分
重質ナフサ
軽質ナフサ
接触改質装置
異性化装置
芳香族製造装置
LPG
ガソリン
BTX
灯油留分軽油留分
重質軽油
灯油脱硫装置軽油脱硫装置
減圧軽油脱硫装置(間接脱硫装置)
プロピレン接触分解装置(FCC)❷❸
アルキレーション装置
ジェット燃料油灯油
軽油
A 重油蒸留装置
減圧蒸留装置(バキューム)
減圧残油重油脱硫装置(直接脱硫装置)
減圧軽油
溶剤脱れき装置(SDA)❷
❷❸
残油水素化分解装置(H-OIL)
残油接触分解装置(RFCC)
ピッチ
❶❷❸
分解ナフサ、分解軽油等
C 重油ピッチ
脱硫装置
分解装置改質装置等
❶❷❸
残油熱分解装置(コーカー)
分解ナフサ、分解軽油等コークス
アスファルト❶❷❸
石油化学工程へナフサ脱硫装置
(注):1. エネルギー供給構造高度化法に基づく告示(原油等の有効な利用に関する石油精製業者の判断基準)の対象設備
❶ 1 次告示対象装置(重質油分解装置)❷ 2 次告示対象装置(残油処理装置)❸ 3 次・ 4 次告示対象装置(特定残油処理装置) 2. 実際の装置構成は製油所ごとに異なる■石油製品(燃料油)の生産得率の推移
単位:%
1973 年度 10.7 12.1 1.5 8.9 7.0 7.2 44.3 91.7 1980 15.1 9.2 2.0 10.4 9.4 9.1 36.0
91.2 1990 20.9 5.8 2.3 11.5 16.3 12.9 21.1
90.8 2000 23.5 7.5 4.4 11.7 17.4 11.9 15.3
91.5 2010 28.0 9.6 6.7 9.4 20.6 7.8 10.4
92.5 2020 31.2
9.0 4.6 9.4 23.5 8.1 8.9 94.7 2024 31.0 9.5 8.7 7.3 24.5 7.2 8.4
96.7
ガソリンナフサジェット燃料油灯油軽油
A 重油
B ・ C 重油 2025 30.6 9.8 8.9 6.9 25.4 6.6 8.3
96.5
軽質留分中間 4 品
重質留分 0 10 20 30 40 50 60 70 80 90 100
(注):1. 本項の得率は、各油種の生産量÷原油処理量により算出 2.C 重油の生産量からは重油消費計(精製用自家消費燃料、 A・ B 重油含む)を差し引いている 3. 原油処理、製品生産には精製業者以外も含まれる
出所:資源エネルギー庁「資源・エネルギー統計」を元に作成
9
石油製品の輸入・輸出
第 2 章国内石油需給動向
5. 石油製品の輸入・輸出
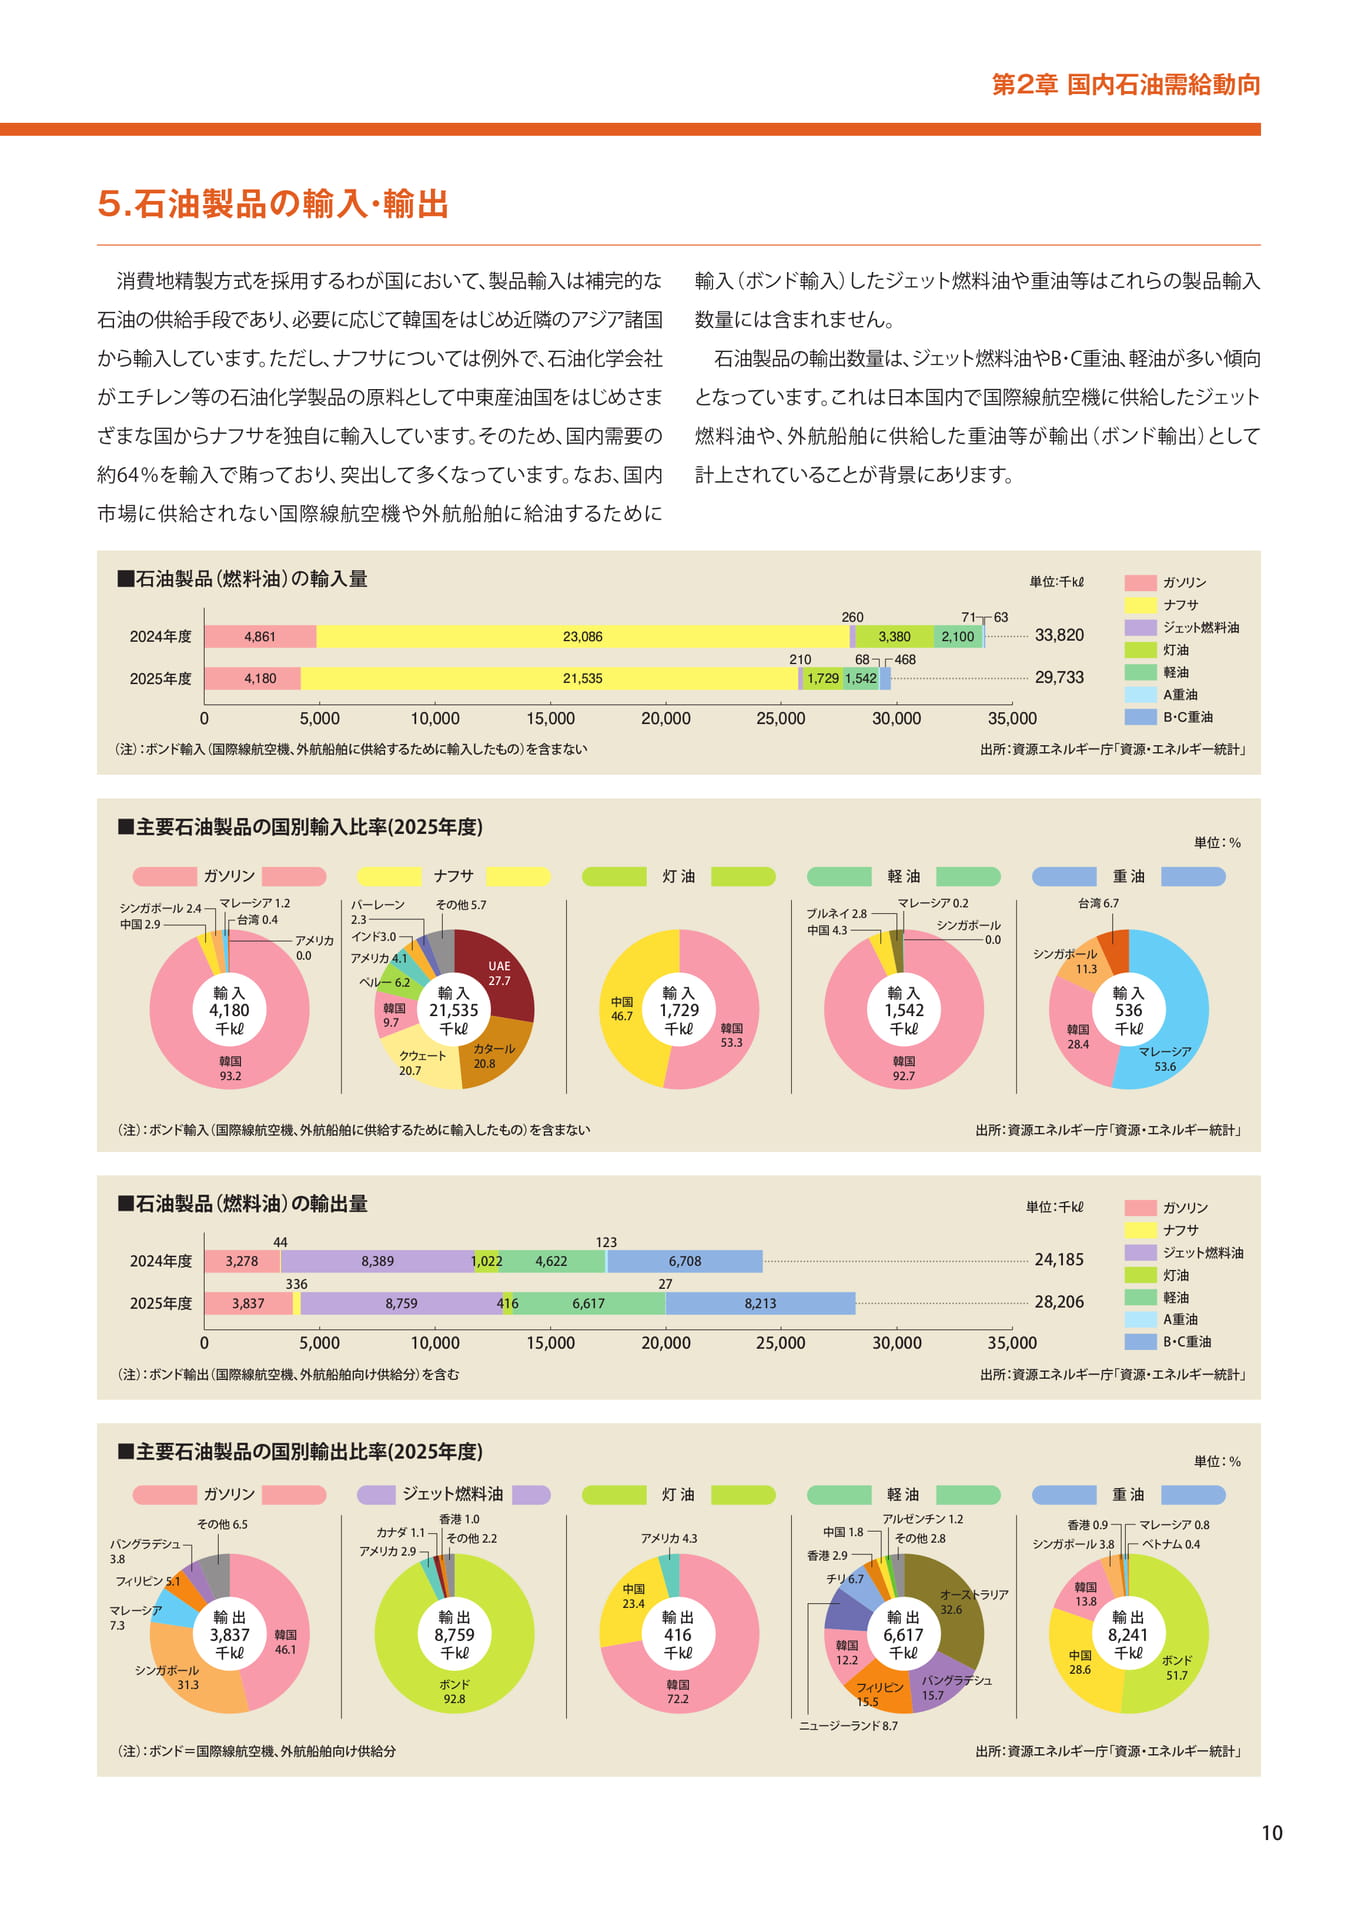
消費地精製方式を採用するわが国において、製品輸入は補完的な石油の供給手段であり、必要に応じて韓国をはじめ近隣のアジア諸国から輸入しています。ただし、ナフサについては例外で、石油化学会社がエチレン等の石油化学製品の原料として中東産油国をはじめさまざまな国からナフサを独自に輸入しています。そのため、国内需要の約 64%を輸入で賄っており、突出して多くなっています。なお、国内
輸入(ボンド輸入)したジェット燃料油や重油等はこれらの製品輸入数量には含まれません。石油製品の輸出数量は、ジェット燃料油やB・C 重油、軽油が多い傾向となっています。これは日本国内で国際線航空機に供給したジェット燃料油や、外航船舶に供給した重油等が輸出(ボンド輸出)として計上されていることが背景にあります。
市場に供給されない国際線航空機や外航船舶に給油するために■石油製品(燃料油)の輸入量
2024 年度
2025 年度
260 4,861 23,086 3,380
210 68 4,180 21,535 1,729 1,542
468
71 2,100
63
単位:千㎘
33,820
29,733
ガソリン
0 5,000 10,000 15,000 20,000 25,000 30,000 35,000
B ・ C 重油
ナフサジェット燃料油灯油軽油 A 重油
(注):ボンド輸入(国際線航空機、外航船舶に供給するために輸入したもの)を含まない出所:資源エネルギー庁「資源・エネルギー統計」■主要石油製品の国別輸入比率 (2025 年度 )
単位:%
ガソリンナフサ灯油軽油重油
シンガポール 2.4 中国 2.9
マレーシア 1.2 台湾 0.4
アメリカ 0.0
輸入 4,180 千㎘
韓国 93.2
バーレーン 2.3 インド 3.0
アメリカ 4.1 ペルー 6.2
韓国 9.7
クウェート 20.7
その他 5.7
輸入 21,535 千㎘
UAE 27.7
カタール 20.8
中国 46.7
輸入 1,729
千㎘
韓国 53.3
ブルネイ 2.8 中国 4.3
マレーシア 0.2
シンガポール 0.0
輸入 1,542
千㎘
韓国 92.7
台湾 6.7
シンガポール 11.3
韓国 28.4
輸入 536
千㎘
マレーシア 53.6
(注):ボンド輸入(国際線航空機、外航船舶に供給するために輸入したもの)を含まない出所:資源エネルギー庁「資源・エネルギー統計」■石油製品(燃料油)の輸出量
単位:千㎘
44
123 2024 年度 3,278 8,389 1,022 4,622 6,708
24,185
336
27 2025 年度 3,837 8,759 416 6,617 8,213
28,206
0 5,000 10,000 15,000 20,000 25,000 30,000 35,000
ガソリンナフサジェット燃料油灯油軽油 A 重油 B ・ C 重油
(注):ボンド輸出(国際線航空機、外航船舶向け供給分)を含む出所:資源エネルギー庁「資源・エネルギー統計」■主要石油製品の国別輸出比率 (2025 年度 )
単位:%ガソリンジェット燃料油灯油軽油重油
バングラデシュ 3.8
その他 6.5
カナダ 1.1 アメリカ 2.9
香港 1.0 その他 2.2
アメリカ 4.3
中国 1.8 香港 2.9
アルゼンチン 1.2 その他 2.8
香港 0.9 シンガポール 3.8
マレーシア 0.8 ベトナム 0.4
フィリピン 5.1
マレーシア 7.3
シンガポール 31.3
輸出 3,837 千㎘
韓国 46.1
輸出 8,759 千㎘
ボンド 92.8
中国
23.4 輸出 416 千㎘
韓国 72.2
チリ 6.7
韓国 12.2
輸出 6,617 千㎘
フィリピン 15.5
オーストラリア 32.6
バングラデシュ 15.7
韓国 13.8
中国 28.6
輸出 8,241 千㎘ボンド 51.7
ニュージーランド 8.7
(注):ボンド=国際線航空機、外航船舶向け供給分出所:資源エネルギー庁「資源・エネルギー統計」
10
石油製品の需要
な用途6. 石油製品の需要
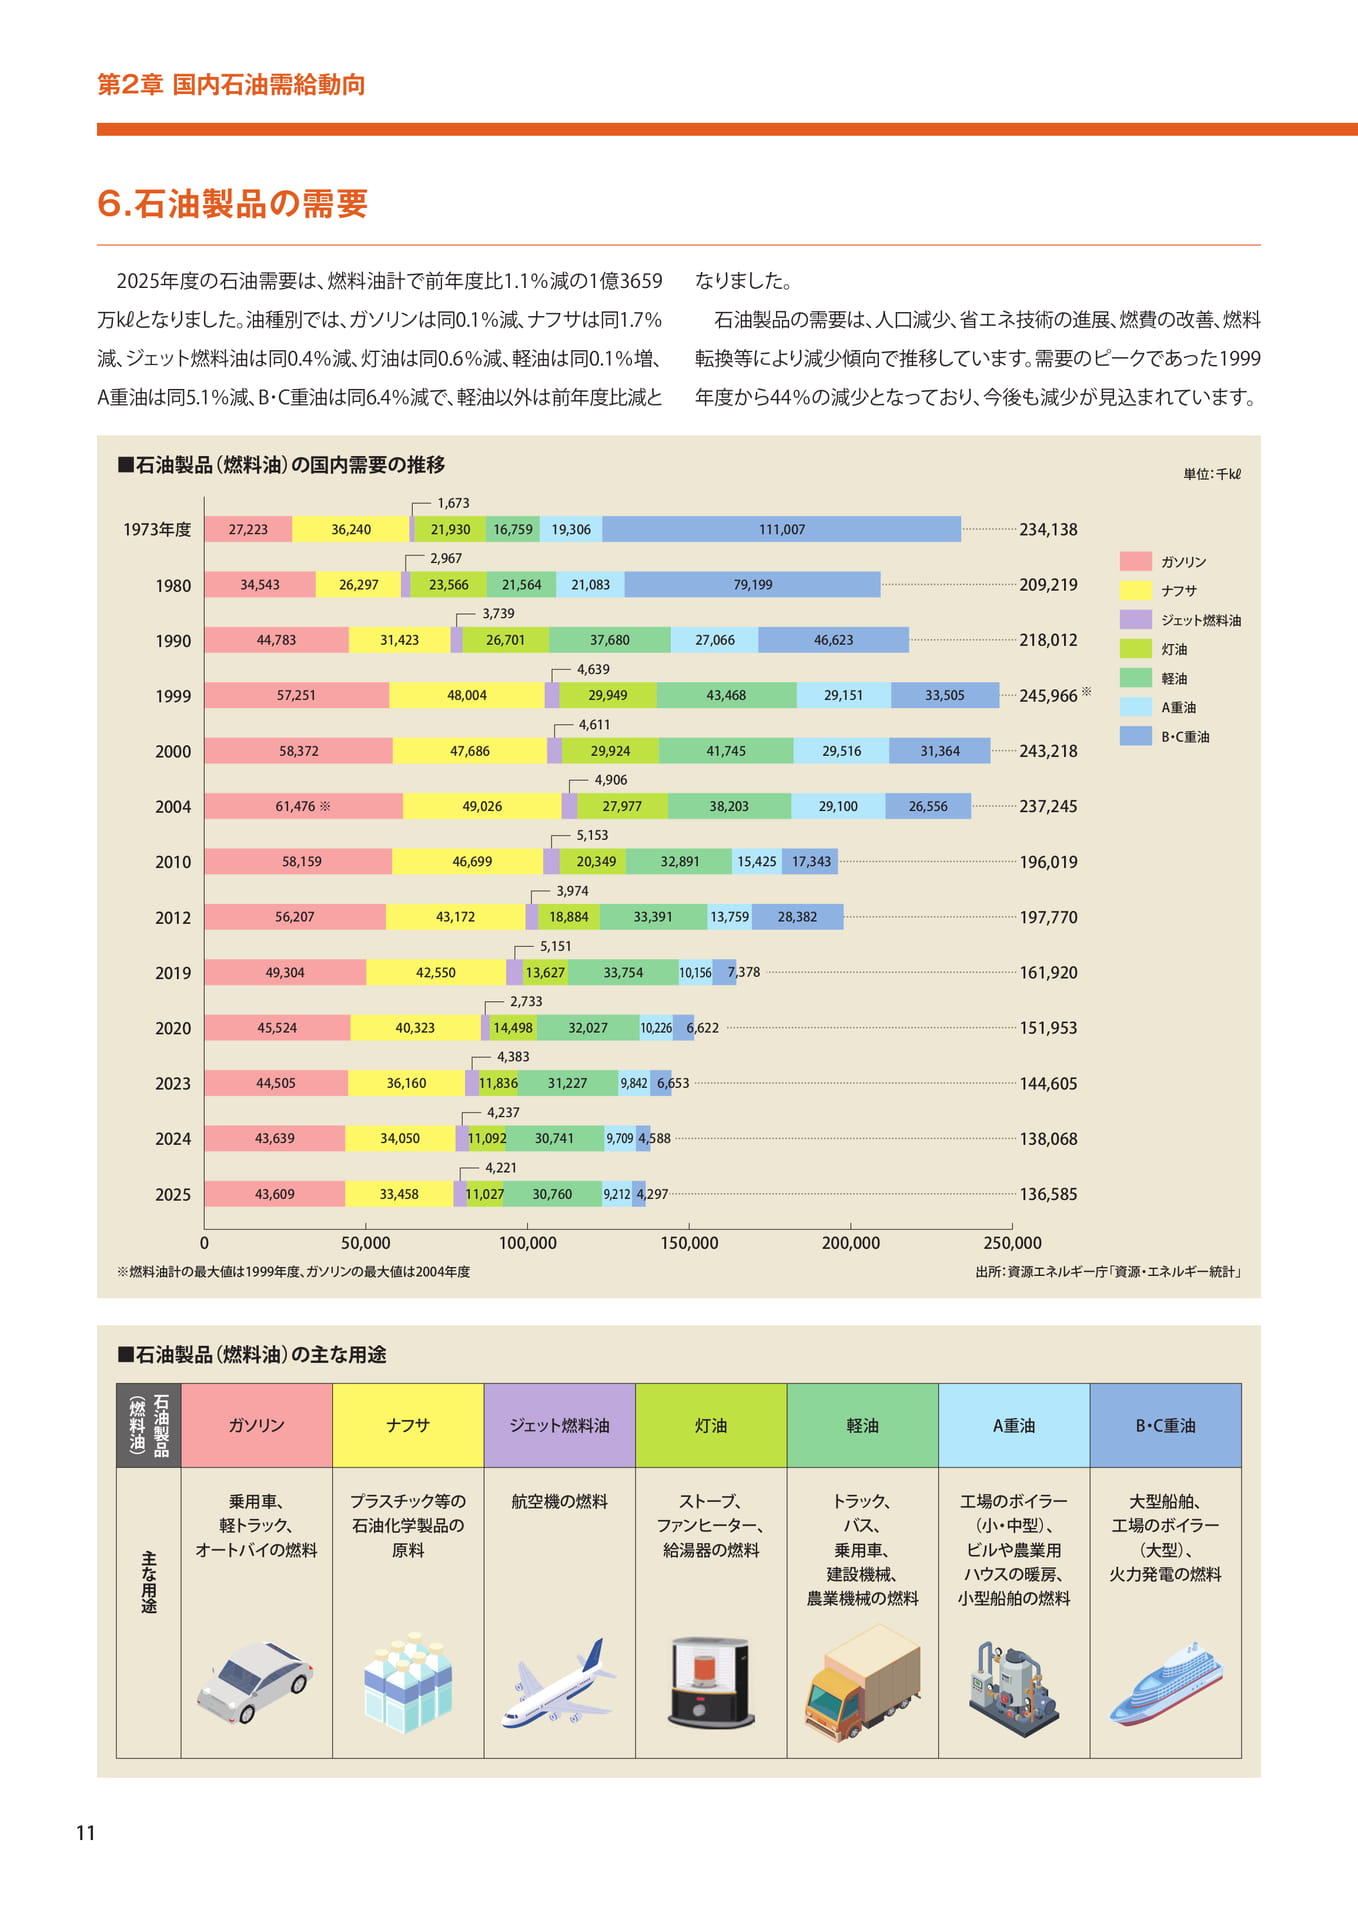
2025 年度の石油需要は、燃料油計で前年度比 1.1%減の1 億 3659 万㎘となりました。油種別では、ガソリンは同 0.1%減、ナフサは同 1.7%減、ジェット燃料油は同 0.4%減、灯油は同 0.6%減、軽油は同 0.1%増、 A 重油は同 5.1%減、 B・C 重油は同 6.4%減で、軽油以外は前年度比減と
なりました。石油製品の需要は、人口減少、省エネ技術の進展、燃費の改善、燃料転換等により減少傾向で推移しています。需要のピークであった 1999 年度から44%の減少となっており、今後も減少が見込まれています。■石油製品(燃料油)の国内需要の推移
単位:千㎘
第 2 章国内石油需給動向主1,673
1973 年度 27,223
36,240 21,930 16,759 19,306
111,007
234,138
2,967
1980 34,543
26,297 23,566 21,564 21,083
79,199
209,219
3,739
1990 44,783
31,423 26,701 37,680 27,066
46,623
218,012
4,639
1999 57,251 48,004 29,949 43,468
29,151
33,505 245,966 ※
4,611
2000 58,372
47,686 29,924 41,745 29,516
31,364 243,218
4,906
2004 61,476 ※ 49,026 27,977 38,203 29,100 26,556 237,245
5,153
2010 58,159
46,699 20,349 32,891 15,425 17,343
196,019
3,974
2012 56,207 43,172 18,884 33,391 13,759 28,382
197,770
5,151
2019 49,304 42,550 13,627 33,754 10,156 7,378
161,920
2,733
2020 45,524 40,323 14,498 32,027 10,226 6,622
151,953
4,383
2023 44,505 36,160 11,836 31,227 9,842 6,653
144,605
4,237
2024 43,639 34,050 11,092 30,741 9,709 4,588
138,068
4,221
2025 43,609 33,458 11,027 30,760 9,212 4,297
136,585
ガソリンナフサジェット燃料油灯油軽油 A 重油 B ・ C 重油
0 50,000 100,000 150,000 200,000 250,000 ※燃料油計の最大値は 1999 年度、ガソリンの最大値は 2004 年度
出所:資源エネルギー庁「資源・エネルギー統計」■石油製品(燃料油)の主な用途石油製ガソリンナフサジェット燃料油灯油軽油 A 重油 B ・ C 重油)(燃料油品乗用車、軽トラック、オートバイの燃料
プラスチック等の石油化学製品の原料
航空機の燃料
ストーブ、ファンヒーター、給湯器の燃料
トラック、バス、乗用車、建設機械、農業機械の燃料
工場のボイラー(小・中型)、ビルや農業用ハウスの暖房、小型船舶の燃料
大型船舶、工場のボイラー(大型)、火力発電の燃料
11
石油のサプライチェーン
第 2 章国内石油需給動向
7. 石油のサプライチェーン
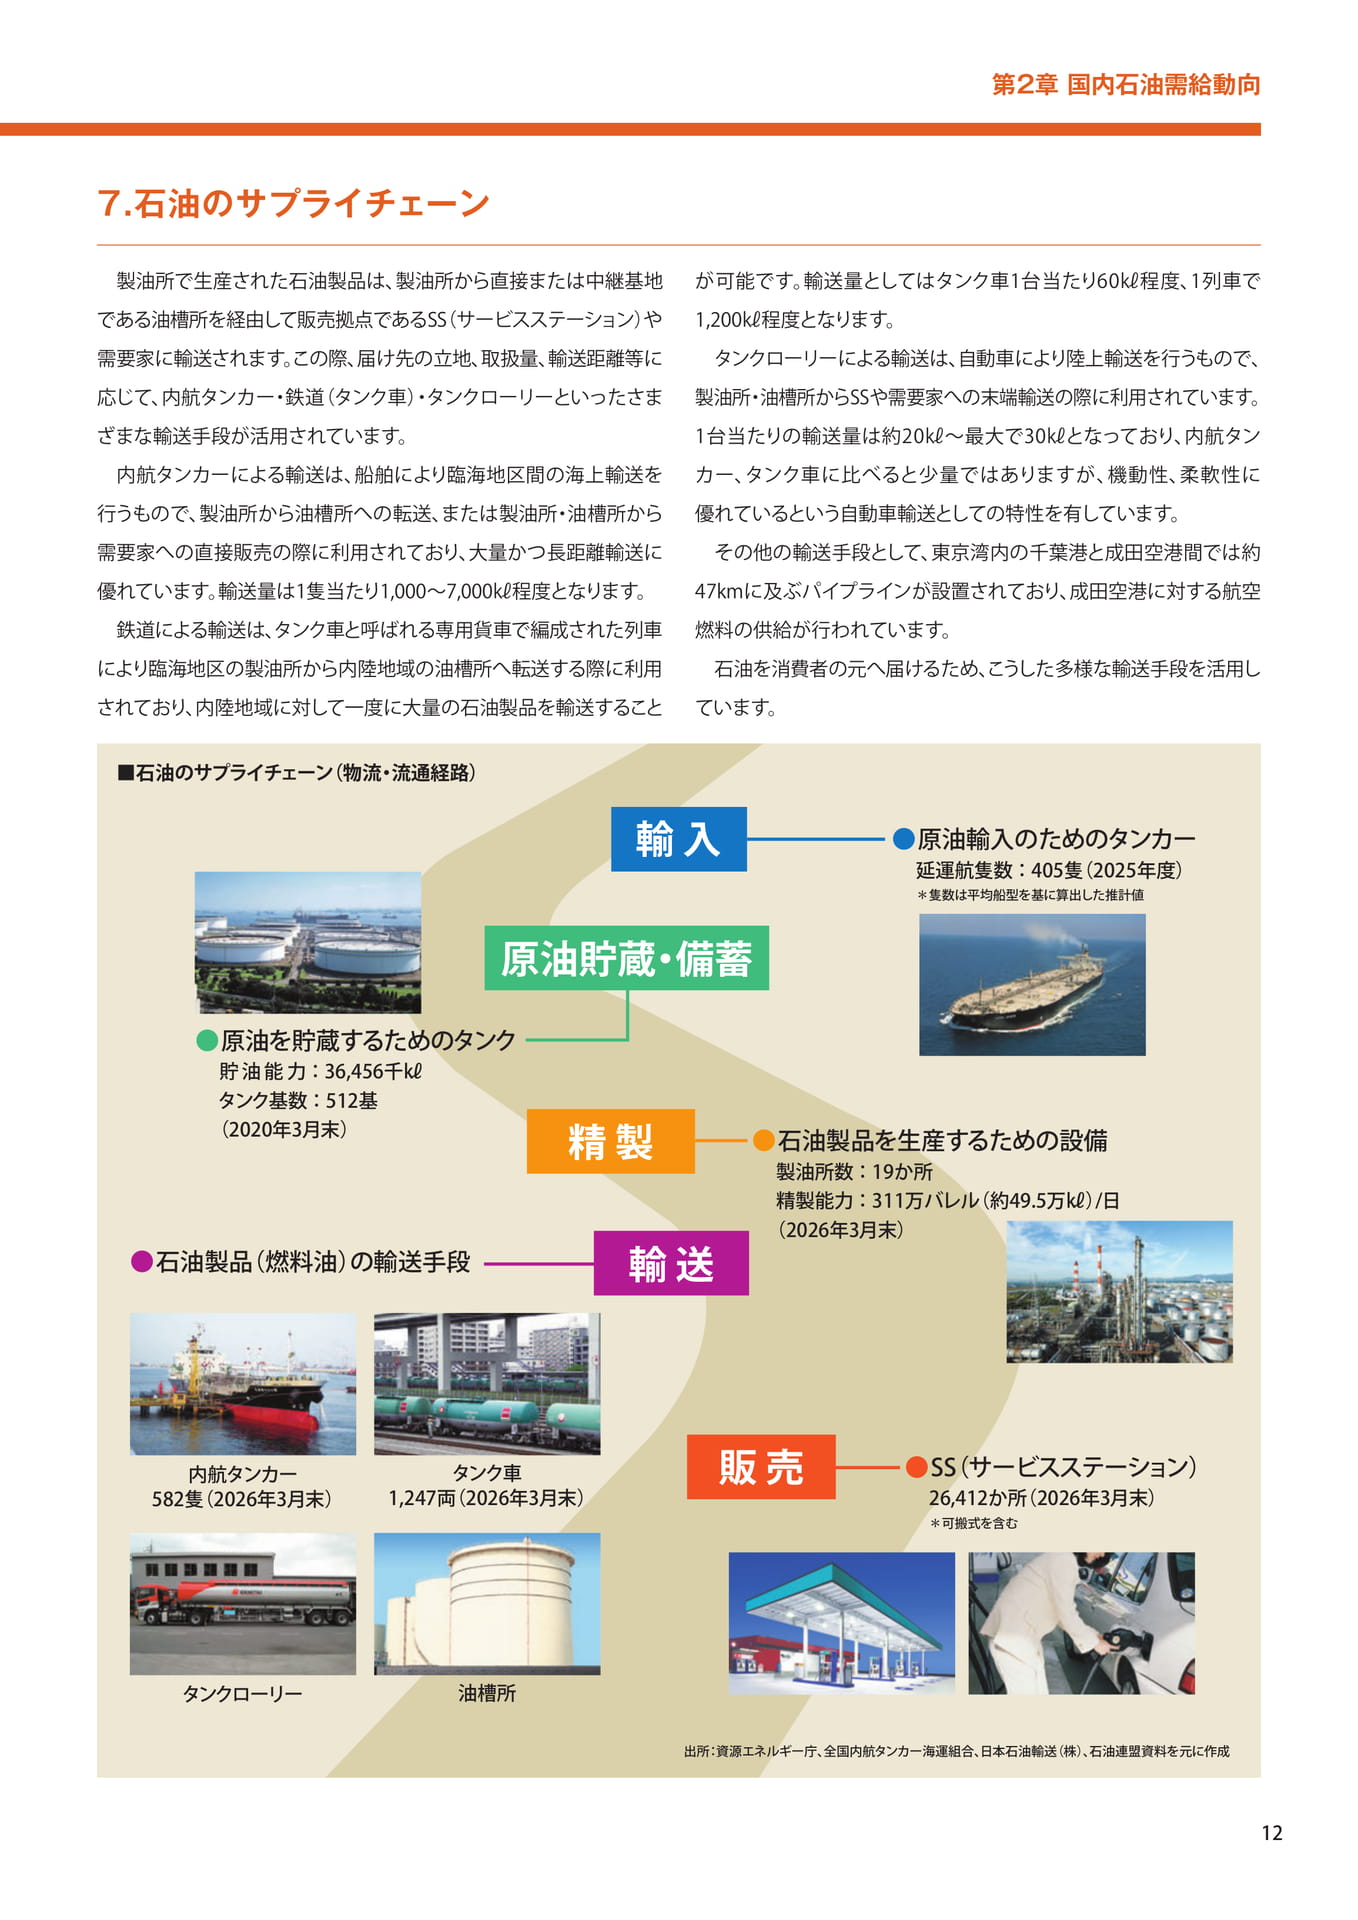
製油所で生産された石油製品は、製油所から直接または中継基地である油槽所を経由して販売拠点であるSS(サービスステーション)や需要家に輸送されます。この際、届け先の立地、取扱量、輸送距離等に応じて、内航タンカー・鉄道(タンク車)・タンクローリーといったさまざまな輸送手段が活用されています。内航タンカーによる輸送は、船舶により臨海地区間の海上輸送を行うもので、製油所から油槽所への転送、または製油所・油槽所から需要家への直接販売の際に利用されており、大量かつ長距離輸送に優れています。輸送量は1 隻当たり 1,000~7,000㎘程度となります。鉄道による輸送は、タンク車と呼ばれる専用貨車で編成された列車により臨海地区の製油所から内陸地域の油槽所へ転送する際に利用されており、内陸地域に対して一度に大量の石油製品を輸送すること
が可能です。輸送量としてはタンク車 1 台当たり60 ㎘程度、 1 列車で 1,200㎘程度となります。タンクローリーによる輸送は、自動車により陸上輸送を行うもので、製油所・油槽所からSSや需要家への末端輸送の際に利用されています。 1 台当たりの輸送量は約 20㎘~最大で30㎘となっており、内航タンカー、タンク車に比べると少量ではありますが、機動性、柔軟性に優れているという自動車輸送としての特性を有しています。その他の輸送手段として、東京湾内の千葉港と成田空港間では約 47kmに及ぶパイプラインが設置されており、成田空港に対する航空燃料の供給が行われています。石油を消費者の元へ届けるため、こうした多様な輸送手段を活用しています。■石油のサプライチェーン(物流・流通経路)
輸入●原油輸入のためのタンカー延運航隻数:405 隻(2025 年度)
*隻数は平均船型を基に算出した推計値
原油貯蔵・備蓄●原油を貯蔵するためのタンク貯油能力:36,456 千㎘タンク基数:512 基(2020 年 3 月末)●石油製品(燃料油)の輸送手段
精製
輸送●石油製品を生産するための設備製油所数:19 か所精製能力:311 万バレル(約 49.5 万㎘)/ 日(2026 年 3 月末)
内航タンカー 582 隻(2026 年 3 月末)
タンク車 1,247 両(2026 年 3 月末)
販売
●SS(サービスステーション)
26,412 か所(2026 年 3 月末)
*可搬式を含む
タンクローリー油槽所
出所:資源エネルギー庁、全国内航タンカー海運組合、日本石油輸送(株)、石油連盟資料を元に作成
12
SSを巡る経営環境の変化
第 2 章国内石油需給動向
8.SS を巡る経営環境の変化
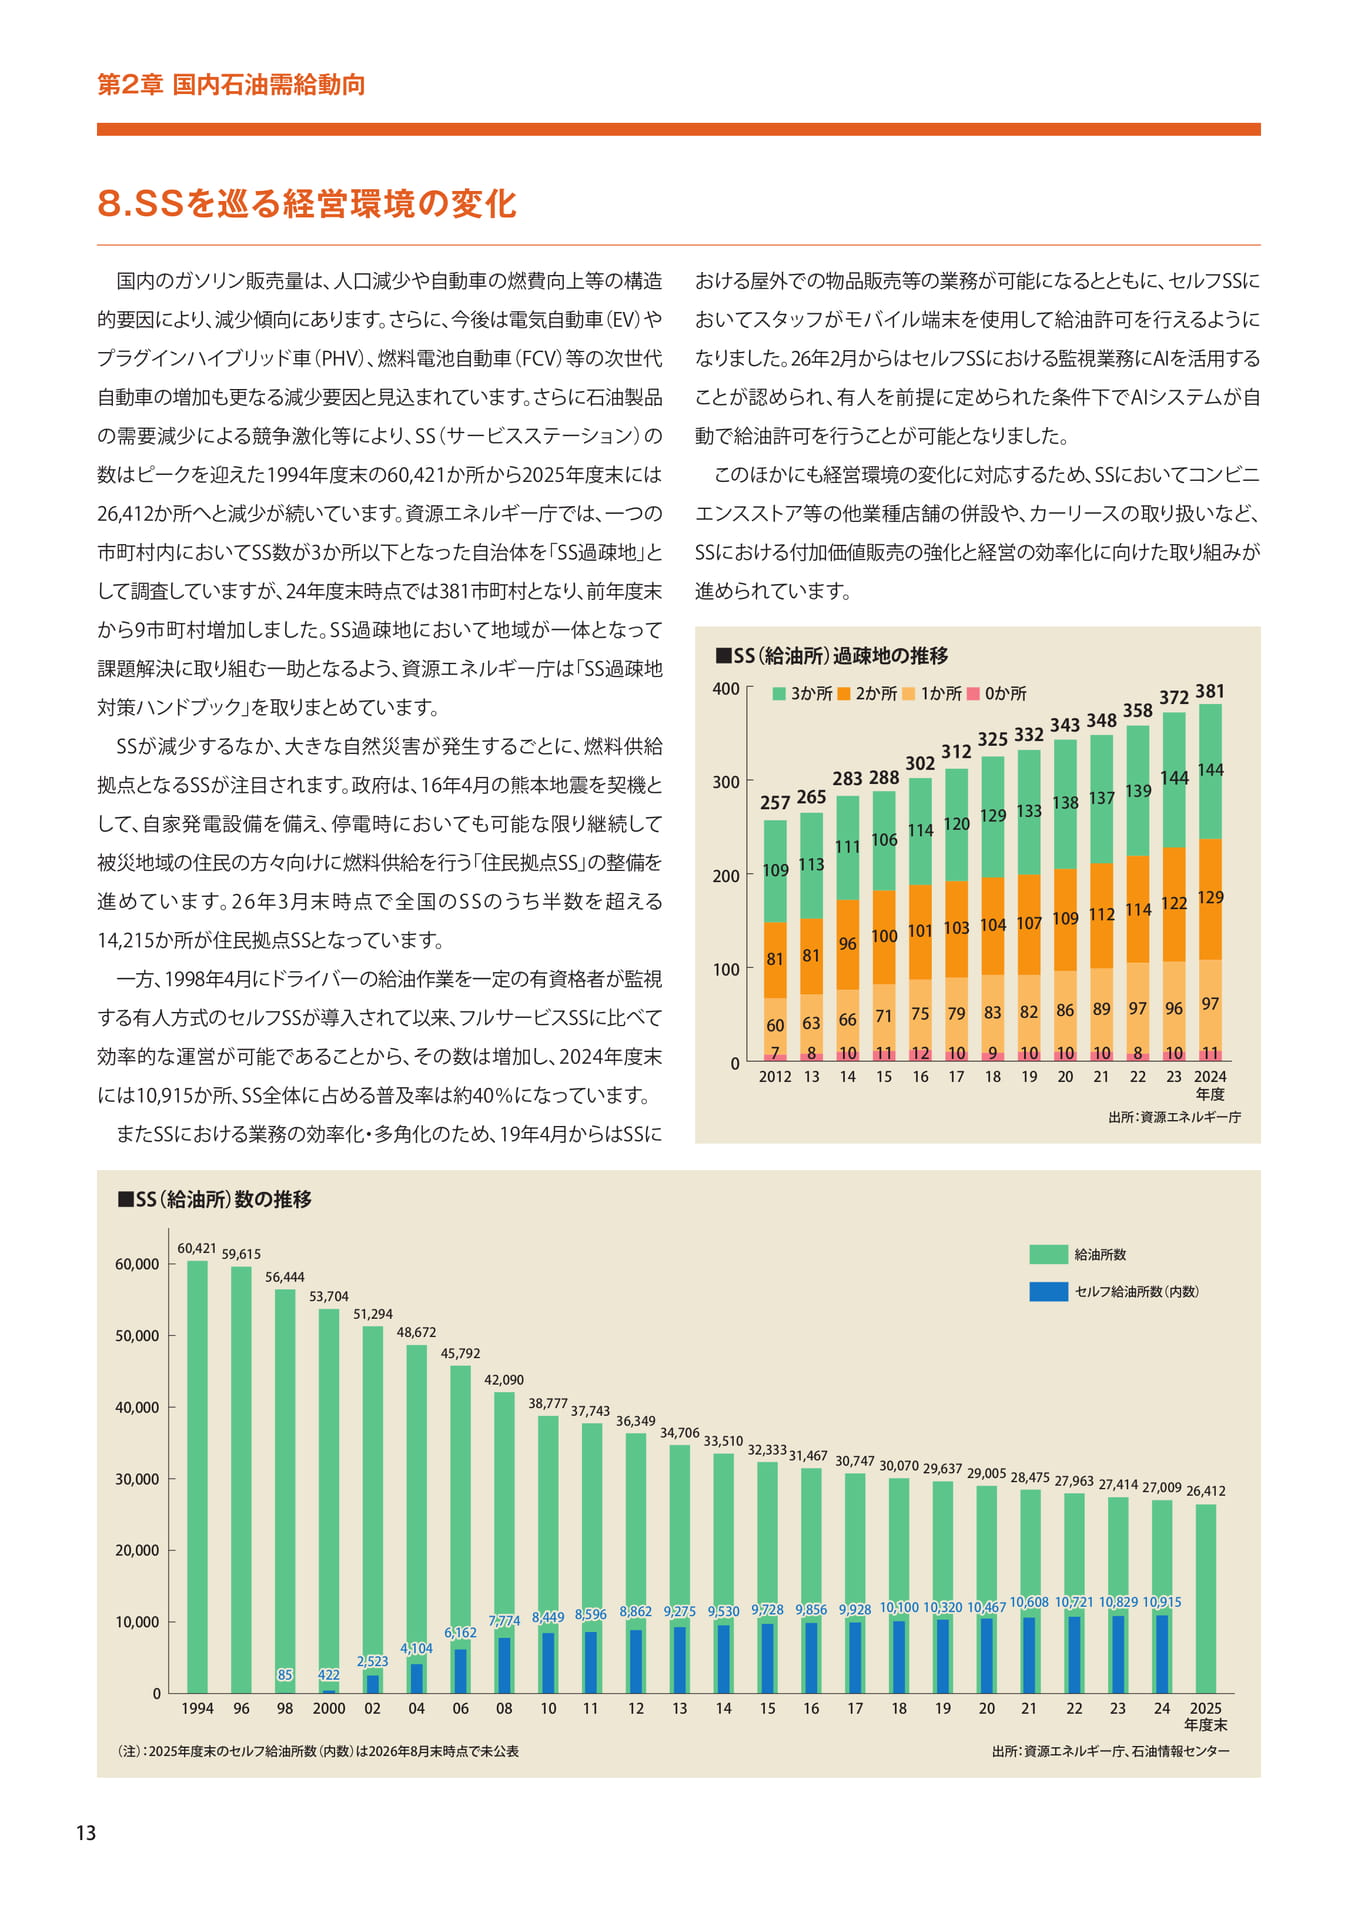
国内のガソリン販売量は、人口減少や自動車の燃費向上等の構造的要因により、減少傾向にあります。さらに、今後は電気自動車(EV)やプラグインハイブリッド車(PHV)、燃料電池自動車(FCV)等の次世代自動車の増加も更なる減少要因と見込まれています。さらに石油製品の需要減少による競争激化等により、 SS(サービスステーション)の数はピークを迎えた 1994 年度末の60,421か所から2025 年度末には 26,412か所へと減少が続いています。資源エネルギー庁では、一つの市町村内においてSS 数が3か所以下となった自治体を「 SS 過疎地」として調査していますが、 24 年度末時点では 381 市町村となり、前年度末から9 市町村増加しました。 SS 過疎地において地域が一体となって課題解決に取り組む一助となるよう、資源エネルギー庁は「 SS 過疎地対策ハンドブック」を取りまとめています。
SSが減少するなか、大きな自然災害が発生するごとに、燃料供給拠点となる SSが注目されます。政府は、 16 年 4 月の熊本地震を契機として、自家発電設備を備え、停電時においても可能な限り継続して被災地域の住民の方々向けに燃料供給を行う「住民拠点 SS 」の整備を進めています。 26 年 3 月末時点で全国のSSのうち半数を超える 14,215か所が住民拠点 SSとなっています。一方、 1998 年 4 月にドライバーの給油作業を一定の有資格者が監視する有人方式のセルフ SSが導入されて以来、フルサービス SSに比べて効率的な運営が可能であることから、その数は増加し、 2024 年度末には10,915か所、 SS 全体に占める普及率は約 40%になっています。またSSにおける業務の効率化・多角化のため、 19 年 4 月からは SSに
おける屋外での物品販売等の業務が可能になるとともに、セルフ SS においてスタッフがモバイル端末を使用して給油許可を行えるようになりました。 26 年 2 月からはセルフ SS における監視業務に AI を活用することが認められ、有人を前提に定められた条件下で AI システムが自動で給油許可を行うことが可能となりました。
このほかにも経営環境の変化に対応するため、 SS においてコンビニエンスストア等の他業種店舗の併設や、カーリースの取り扱いなど、 SS における付加価値販売の強化と経営の効率化に向けた取り組みが進められています。
■SS(給油所)過疎地の推移
400
300
3か所 2か所
1か所 0か所
372 381
358
343 348
325 332
312
302
144
283 288
144
139
257 265
114
120
129 133
138 137
111
106
200 109 113
100
81 81
96
122 129
114
100 101 103 104 107 109 112
0
60 7 2012
63
8 13
66
10 14
71
11 15
75
12 16
79
10 17
83
9 18
82
10 19
86
10 20
89
10 21
97
8 22
96
10 23
97
11
2024 年度
出所:資源エネルギー庁
■SS(給油所)数の推移
60,000
50,000
40,000
60,421 59,615 56,444
53,704 51,294
48,672 45,792
42,090 38,777 37,743 36,349
34,706 33,510 32,33331,467 30,747 30,070 29,637 29,005 28,475
給油所数
セルフ給油所数(内数)
30,000 27,963 27,414 27,009 26,412
20,000
10,000
0
85 422
2,523 4,104
1994 96 98 2000 02 04 06 08 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24
(注):2025 年度末のセルフ給油所数(内数)は 2026 年 8 月末時点で未公表
6,162 7,774 8,449 8,596 8,862 9,275 9,530 9,728 9,856 9,928 10,100 10,320 10,467
10,608 10,721 10,829 10,915
2025 年度末
出所:資源エネルギー庁、石油情報センター
13
石油関連規制の推移
第 3 章石油産業に関わるエネルギー政策
1. 石油関連規制の推移
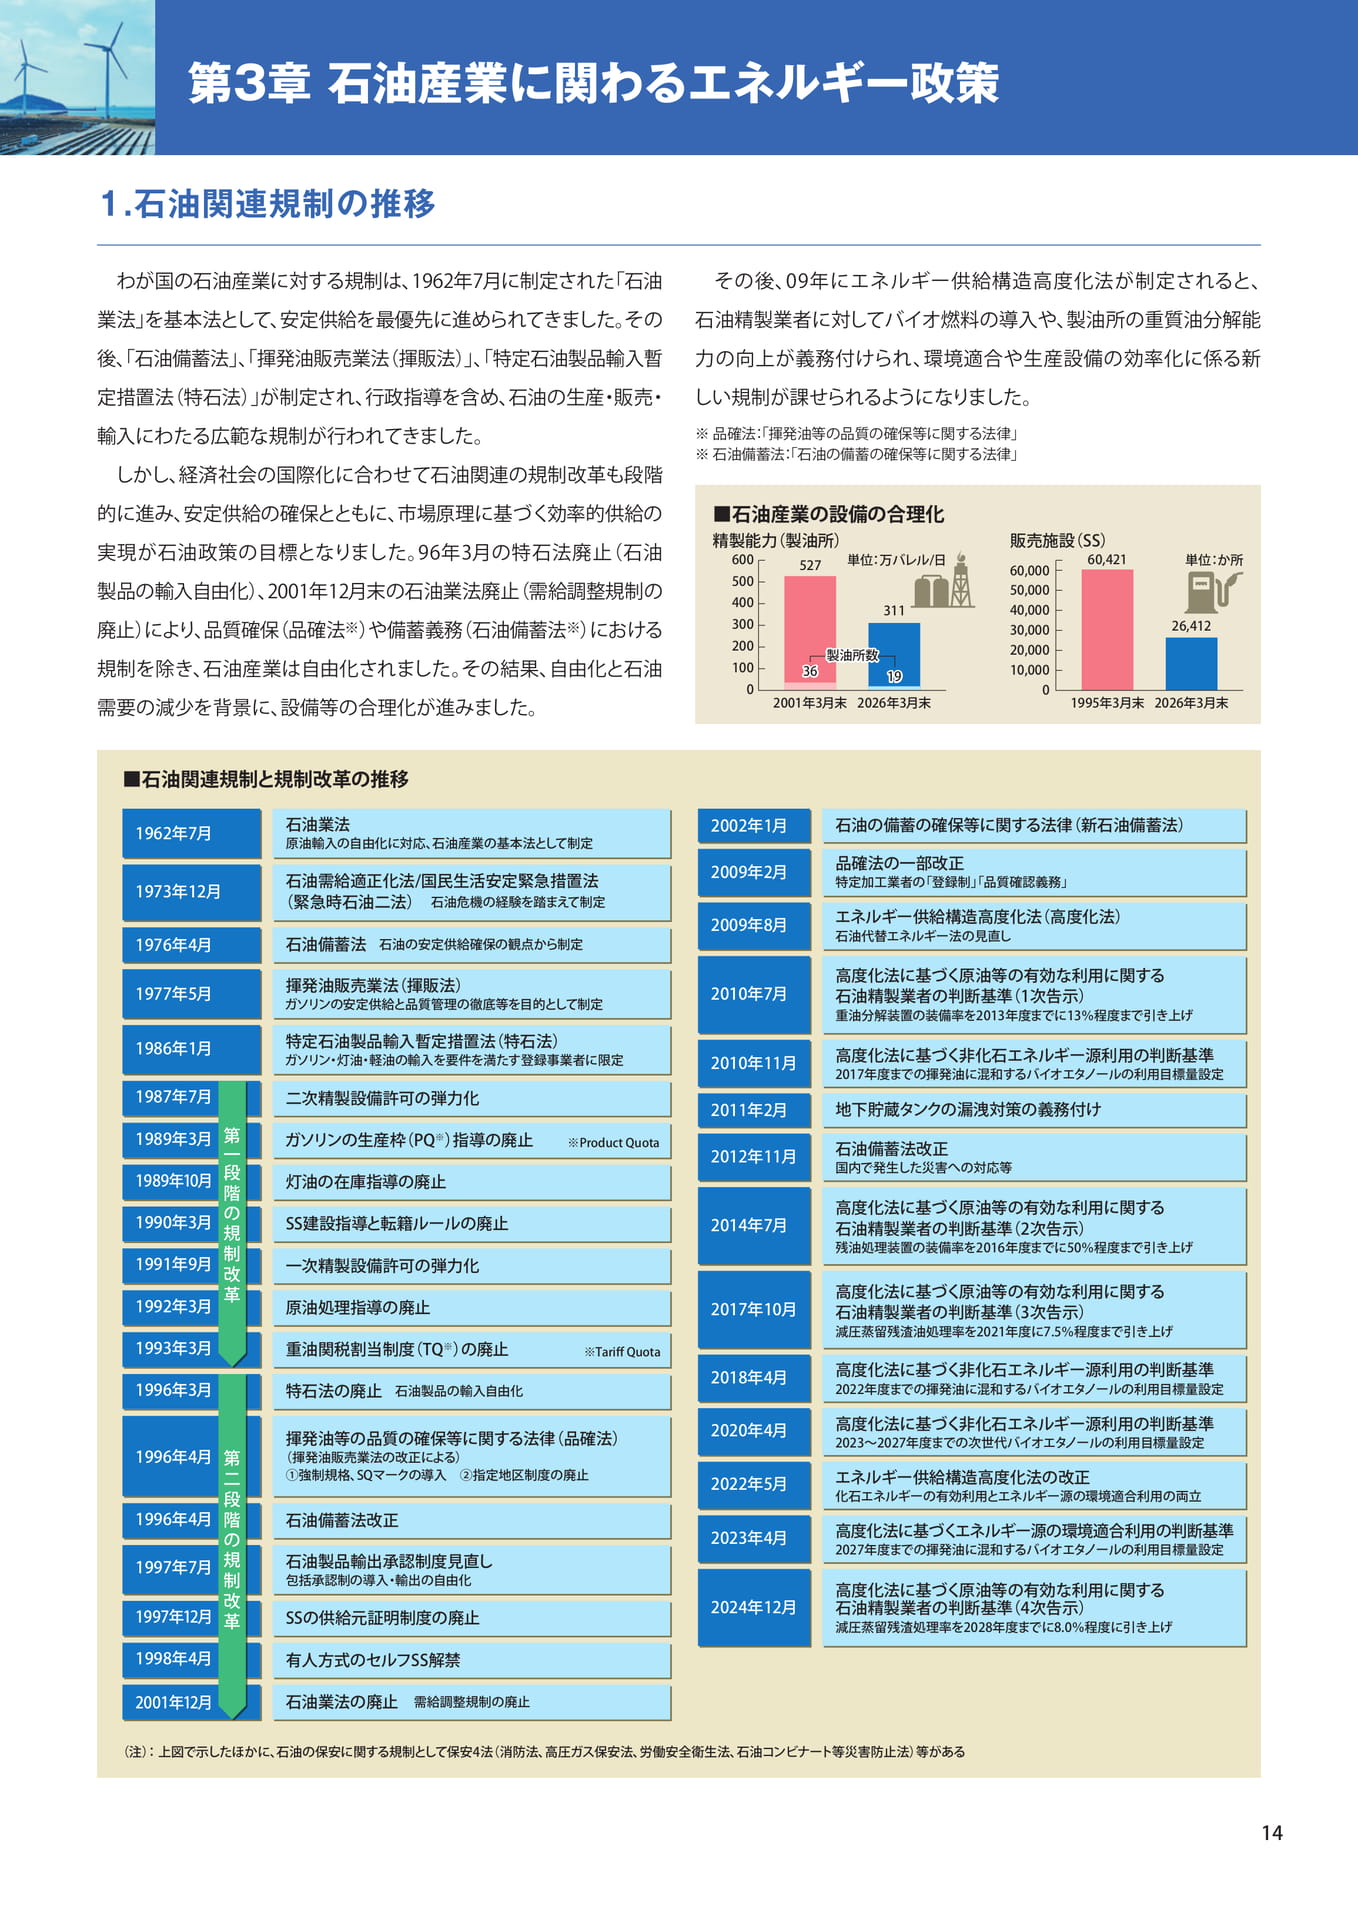
わが国の石油産業に対する規制は、 1962 年 7 月に制定された「石油業法」を基本法として、安定供給を最優先に進められてきました。その後、「石油備蓄法」、「揮発油販売業法(揮販法)」、「特定石油製品輸入暫定措置法(特石法)」が制定され、行政指導を含め、石油の生産・販売・輸入にわたる広範な規制が行われてきました。しかし、経済社会の国際化に合わせて石油関連の規制改革も段階
その後、 09 年にエネルギー供給構造高度化法が制定されると、石油精製業者に対してバイオ燃料の導入や、製油所の重質油分解能力の向上が義務付けられ、環境適合や生産設備の効率化に係る新しい規制が課せられるようになりました。
※品確法:「揮発油等の品質の確保等に関する法律」※石油備蓄法:「石油の備蓄の確保等に関する法律」
的に進み、安定供給の確保とともに、市場原理に基づく効率的供給の実現が石油政策の目標となりました。 96 年 3 月の特石法廃止(石油製品の輸入自由化)、 2001 年 12 月末の石油業法廃止(需給調整規制の廃止)により、品質確保(品確法※)や備蓄義務(石油備蓄法※)における規制を除き、石油産業は自由化されました。その結果、自由化と石油需要の減少を背景に、設備等の合理化が進みました。■石油産業の設備の合理化
精製能力(製油所)
600
527
単位:万バレル / 日
500 400
311
300 200 100 36
製油所数
19
0
2001 年 3 月末 2026 年 3 月末
販売施設(SS)
60,421 60,000 50,000 40,000 30,000 20,000 10,000
0 1995 年 3 月末
単位:か所
26,412
2026 年 3 月末■石油関連規制と規制改革の推移
第一段階の規制改革1962 年 7 月
石油業法原油輸入の自由化に対応、石油産業の基本法として制定
1973 年 12 月月段石油需給適正化法 / 国民生活安定緊急措置法
(緊急時石油二法)石油危機の経験を踏まえて制定
1976 年 4 月
石油備蓄法石油の安定供給確保の観点から制定
1977 年 5 月
揮発油販売業法(揮販法)
ガソリンの安定供給と品質管理の徹底等を目的として制定
1986 年 1 月
特定石油製品輸入暫定措置法(特石法)
ガソリン・灯油・軽油の輸入を要件を満たす登録事業者に限定
1987 年 7 月
二次精製設備許可の弾力化
1989 年 3 月ガソリンの生産枠(PQ ※)指導の廃止
※Product Quota
1989 年 10 月
灯油の在庫指導の廃止
1990 年 3 月
SS 建設指導と転籍ルールの廃止
1991 年 9 月
一次精製設備許可の弾力化
1992 年 3 月
原油処理指導の廃止
1993 年 3 月
1996 年 3 月
1996 年 4 月
1996 年 4 月
1997 年 7 月
1997 年 12 月
1998 年 4 月
第二段階の規制改革重油関税割当制度(TQ ※)の廃止
特石法の廃止石油製品の輸入自由化
揮発油等の品質の確保等に関する法律(品確法)(揮発油販売業法の改正による)①強制規格、 SQ マークの導入
②指定地区制度の廃止
石油備蓄法改正
石油製品輸出承認制度見直し包括承認制の導入・輸出の自由化
SS の供給元証明制度の廃止
有人方式のセルフ SS 解禁
※Tariff Quota
2002 年 1 月石油の備蓄の確保等に関する法律(新石油備蓄法)
2009 年 2 月
2009 年 8 月
2010 年 7 月
2010 年 11 月
品確法の一部改正特定加工業者の「登録制」「品質確認義務」
2011 年 2 月地下貯蔵タンクの漏洩対策の義務付け
2012 年 11 月
2014 年 7 月
2017 年 10 月
2018 年 4 月
2020 年 4 月
2022 年 5 月
2023 年 4 月
2024 年 12 月
エネルギー供給構造高度化法(高度化法)石油代替エネルギー法の見直し
高度化法に基づく原油等の有効な利用に関する石油精製業者の判断基準(1 次告示)重油分解装置の装備率を 2013 年度までに 13%程度まで引き上げ
高度化法に基づく非化石エネルギー源利用の判断基準 2017 年度までの揮発油に混和するバイオエタノールの利用目標量設定
石油備蓄法改正国内で発生した災害への対応等
高度化法に基づく原油等の有効な利用に関する石油精製業者の判断基準(2 次告示)残油処理装置の装備率を 2016 年度までに 50%程度まで引き上げ
高度化法に基づく原油等の有効な利用に関する石油精製業者の判断基準(3 次告示)減圧蒸留残渣油処理率を 2021 年度に 7.5%程度まで引き上げ
高度化法に基づく非化石エネルギー源利用の判断基準 2022 年度までの揮発油に混和するバイオエタノールの利用目標量設定
高度化法に基づく非化石エネルギー源利用の判断基準 2023~2027 年度までの次世代バイオエタノールの利用目標量設定
エネルギー供給構造高度化法の改正化石エネルギーの有効利用とエネルギー源の環境適合利用の両立
高度化法に基づくエネルギー源の環境適合利用の判断基準 2027 年度までの揮発油に混和するバイオエタノールの利用目標量設定
高度化法に基づく原油等の有効な利用に関する石油精製業者の判断基準(4 次告示)
減圧蒸留残渣処理率を 2028 年度までに 8.0%程度に引き上げ
2001 年 12 月石油業法の廃止
需給調整規制の廃止
(注):上図で示したほかに、石油の保安に関する規制として保安 4 法(消防法、高圧ガス保安法、労働安全衛生法、石油コンビナート等災害防止法)等がある
14
石油産業再編の動き
第 3 章石油産業に関わるエネルギー政策
2. 石油産業再編の動き
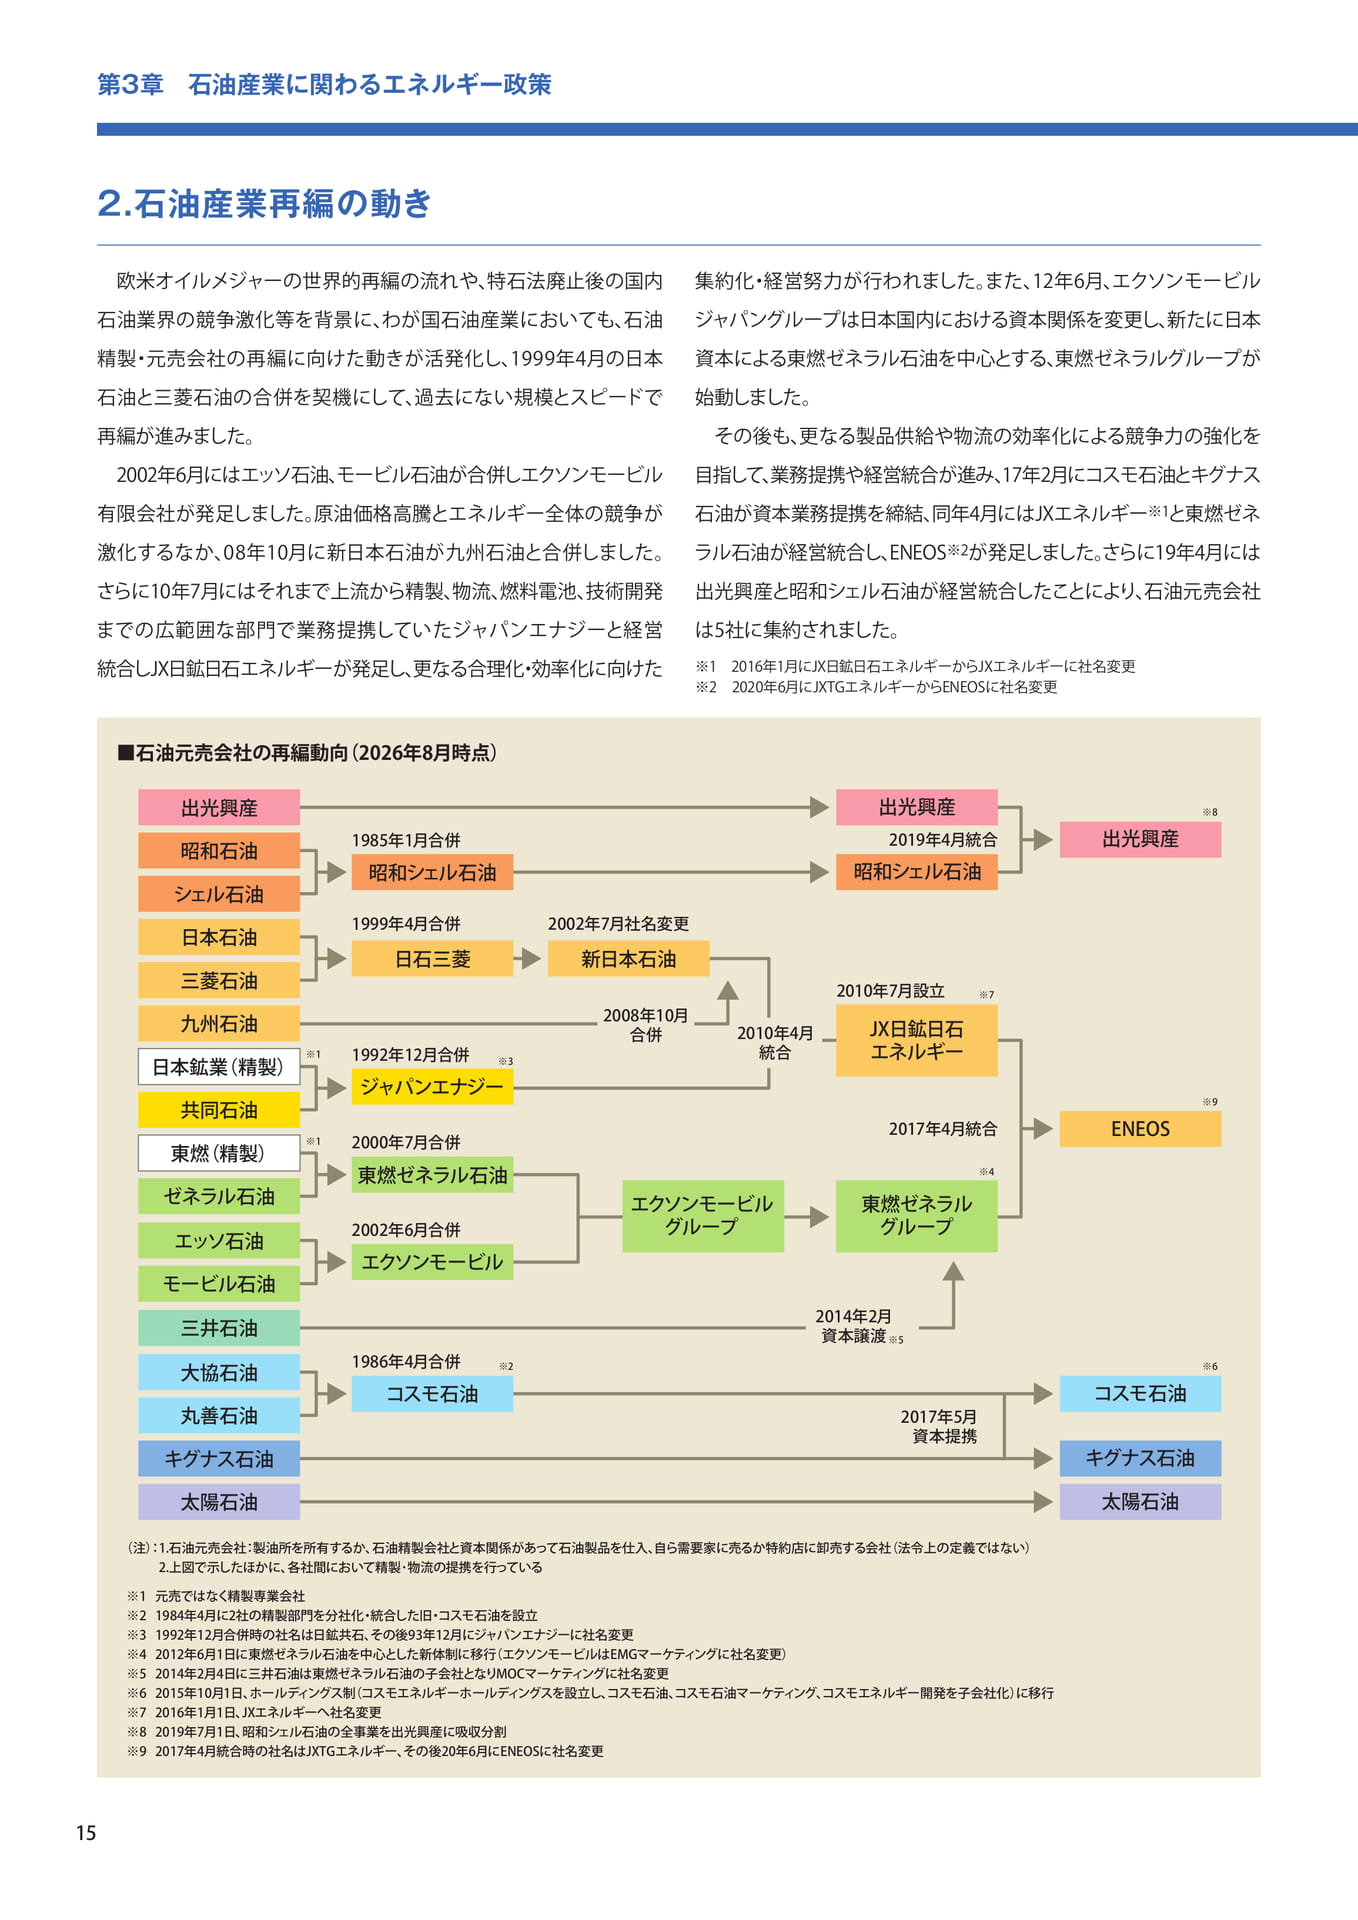
欧米オイルメジャーの世界的再編の流れや、特石法廃止後の国内石油業界の競争激化等を背景に、わが国石油産業においても、石油精製・元売会社の再編に向けた動きが活発化し、 1999 年 4 月の日本石油と三菱石油の合併を契機にして、過去にない規模とスピードで再編が進みました。
2002 年 6 月にはエッソ石油、モービル石油が合併しエクソンモービル有限会社が発足しました。原油価格高騰とエネルギー全体の競争が激化するなか、 08 年 10 月に新日本石油が九州石油と合併しました。さらに 10 年 7 月にはそれまで上流から精製、物流、燃料電池、技術開発までの広範囲な部門で業務提携していたジャパンエナジーと経営統合し JX 日鉱日石エネルギーが発足し、更なる合理化・効率化に向けた
集約化・経営努力が行われました。また、 12 年 6 月、エクソンモービルジャパングループは日本国内における資本関係を変更し、新たに日本資本による東燃ゼネラル石油を中心とする、東燃ゼネラルグループが始動しました。
その後も、更なる製品供給や物流の効率化による競争力の強化を目指して、業務提携や経営統合が進み、 17 年 2 月にコスモ石油とキグナス石油が資本業務提携を締結、同年 4 月には JX エネルギー※1 と東燃ゼネラル石油が経営統合し、 ENEOS ※2 が発足しました。さらに 1 9 年 4 月には出光興産と昭和シェル石油が経営統合したことにより、石油元売会社は 5 社に集約されました。
※1 2016 年 1 月にJX 日鉱日石エネルギーからJX エネルギーに社名変更
※2 2020 年 6 月にJXTG エネルギーからENEOSに社名変更■石油元売会社の再編動向(2026 年 8 月時点)
出光興産出光興産
※8
昭和石油シェル石油
1985 年 1 月合併昭和シェル石油
2019 年 4 月統合昭和シェル石油
出光興産
日本石油三菱石油九州石油日本鉱業(精製)共同石油東燃(精製)ゼネラル石油エッソ石油モービル石油
※1
※1
1999 年 4 月合併日石三菱
1992 年 12 月合併
※3
ジャパンエナジー
2000 年 7 月合併東燃ゼネラル石油
2002 年 6 月合併エクソンモービル
2002 年 7 月社名変更新日本石油
2008 年 10 月合併
エクソンモービルグループ
2010 年 4 月統合
2010 年 7 月設立※7
JX 日鉱日石エネルギー
2017 年 4 月統合
東燃ゼネラルグループ
※4
ENEOS
※9
三井石油
2014 年 2 月資本譲渡
※5
大協石油丸善石油キグナス石油
1986 年 4 月合併※2 コスモ石油
2017 年 5 月資本提携
コスモ石油キグナス石油
※6
太陽石油太陽石油
(注):1. 石油元売会社:製油所を所有するか、石油精製会社と資本関係があって石油製品を仕入、自ら需要家に売るか特約店に卸売する会社(法令上の定義ではない) 2. 上図で示したほかに、各社間において精製・物流の提携を行っている
※1 元売ではなく精製専業会社※2 1984 年 4 月に2 社の精製部門を分社化・統合した旧・コスモ石油を設立※3 1992 年 12 月合併時の社名は日鉱共石、その後 93 年 12 月にジャパンエナジーに社名変更※4 2012 年 6 月 1 日に東燃ゼネラル石油を中心とした新体制に移行(エクソンモービルは EMGマーケティングに社名変更)※5 2014 年 2 月 4 日に三井石油は東燃ゼネラル石油の子会社となり MOCマーケティングに社名変更※6 2015 年 10 月 1 日、ホールディングス制(コスモエネルギーホールディングスを設立し、コスモ石油、コスモ石油マーケティング、コスモエネルギー開発を子会社化)に移行※7 2016 年 1 月 1 日、 JXエネルギーへ社名変更※8 2019 年 7 月 1 日、昭和シェル石油の全事業を出光興産に吸収分割※9 2017 年 4 月統合時の社名はJXTGエネルギー、その後 20 年 6 月にENEOSに社名変更
15
エネルギー基本計画の改定
第 3 章石油産業に関わるエネルギー政策
3. エネルギー基本計画の改定
2002 年 6 月に制定された「エネルギー政策基本法」では、安定供給の確保(Energy security)、環境への適合(Environment)、市場原理の活用(Economic Efficiency)の3つの基本方針(3E)が示されるとともに、エネルギー政策の基本的な方向性を示す「エネルギー基本計画」を定めることとされており、 03 年 10 月に当初計画が策定(閣議決定)されました。同計画は3 年ごとに検討を行い必要に応じて改定するもので、 07 年 3 月に第 2 次、 10 年 6 月に第 3 次の計画が策定されました。東日本大震災を踏まえて策定された第 4 次計画(14 年 4 月)では、安全性の確保(Safety)を前提としたうえで、エネルギーの安定供給を第一とし、経済効率性の向上による低コストでのエネルギー供給を実現し、同時に環境への適合を図るとする「 S+3E 」がエネルギー政策の基本的視点とされました。また、石油は危機に強いエネルギーとしてその重要性が再確認され、災害時にはエネルギー供給の「最後の砦」となる、今後も活用していく重要なエネルギー源と位置付けられました。
COP21(15 年 12 月)でパリ協定が採択された後、 2050 年を見据えて策定された第 5 次計画(18 年 7 月)では、第 4 次計画の骨格を維持しつつ、 2050 年に向けては、化石燃料は「脱炭素化実現までの過渡期の主力」と位置付けられました。政府のカーボンニュートラル宣言を踏まえて策定された第 6 次計画(21 年 10 月)は、気候変動問題への対応と日本のエネルギー需給構造が
カーボンニュートラルへの円滑な移行を進めつつ、将来にわたって途切れなく必要な資源・燃料を安定的に確保する方針が示されました。石油については、可搬性、貯蔵の容易性や発災直後から被災地への燃料供給に対応できるという機動性に利点があるため、災害時にはエネルギー供給の「最後の砦」となることに加え、平時のみならず緊急時のエネルギー供給に貢献する、「国民生活・経済活動に不可欠なエネルギー源」と位置付けられました。
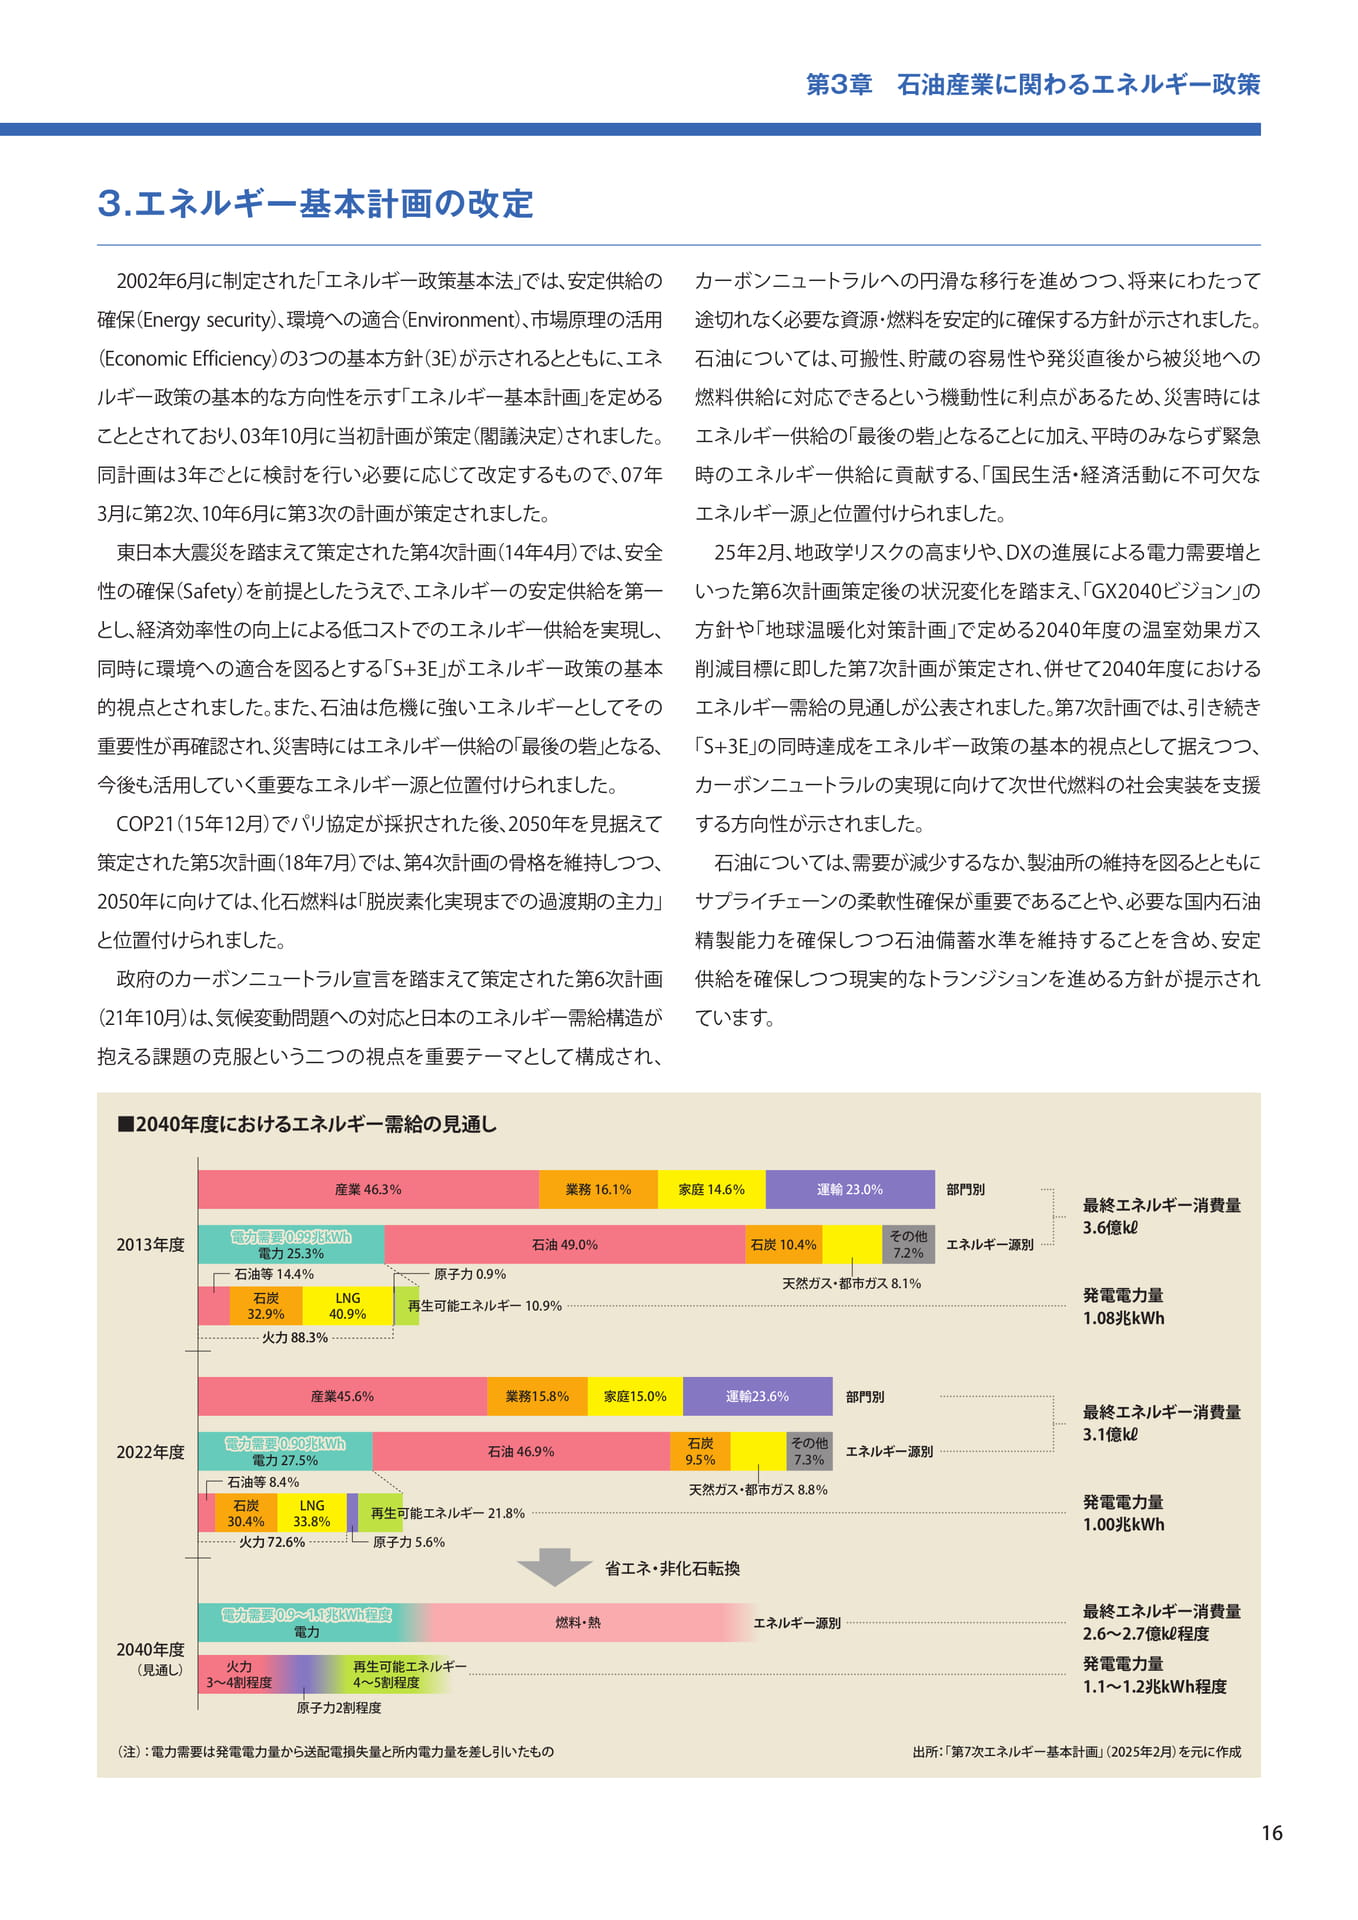
25 年 2 月、地政学リスクの高まりや、 DXの進展による電力需要増といった第 6 次計画策定後の状況変化を踏まえ、「 GX2040ビジョン」の方針や「地球温暖化対策計画」で定める2040 年度の温室効果ガス削減目標に即した第 7 次計画が策定され、併せて 2040 年度におけるエネルギー需給の見通しが公表されました。第 7 次計画では、引き続き「 S+3E 」の同時達成をエネルギー政策の基本的視点として据えつつ、カーボンニュートラルの実現に向けて次世代燃料の社会実装を支援する方向性が示されました。石油については、需要が減少するなか、製油所の維持を図るとともにサプライチェーンの柔軟性確保が重要であることや、必要な国内石油精製能力を確保しつつ石油備蓄水準を維持することを含め、安定供給を確保しつつ現実的なトランジションを進める方針が提示されています。
抱える課題の克服という二つの視点を重要テーマとして構成され、
■2040 年度におけるエネルギー需給の見通し
2013 年度
電力需要 0.99 兆 kWh 電力 25.3%
産業 46.3%業務 16.1%家庭 14.6%
石油等 14.4%原子力 0.9%
石炭 32.9%
火力 88.3%
LNG 40.9%
再生可能エネルギー 10.9%
石油 49.0%石炭 10.4%
運輸 23.0%
その他 7.2%
天然ガス・都市ガス 8.1%
部門別
エネルギー源別
最終エネルギー消費量 3.6 億㎘
発電電力量 1.08 兆 kWh
2022 年度
電力需要 0.90 兆 kWh 電力 27.5%
石油等 8.4%
石炭 30.4%
火力 72.6%
産業 45.6%業務 15.8%家庭 15.0%
LNG 33.8%
原子力 5.6%
石油 46.9%
再生可能エネルギー 21.8%
石炭 9.5%
運輸 23.6%
その他 7.3%
天然ガス・都市ガス 8.8%
部門別
エネルギー源別
最終エネルギー消費量 3.1 億㎘
発電電力量 1.00 兆 kWh
省エネ・非化石転換
2040 年度(見通し)
電力需要 0.9~1.1 兆 kWh 程度電力
火力 3~4 割程度
原子力 2 割程度
再生可能エネルギー 4~5 割程度
燃料・熱エネルギー源別
最終エネルギー消費量 2.6~2.7 億㎘程度発電電力量 1.1~1.2 兆 kWh 程度
(注):電力需要は発電電力量から送配電損失量と所内電力量を差し引いたもの出所:「第 7 次エネルギー基本計画」(2025 年 2 月)を元に作成
16
エネルギー供給構造の高度化
第 3 章石油産業に関わるエネルギー政策
4. エネルギー供給構造の高度化
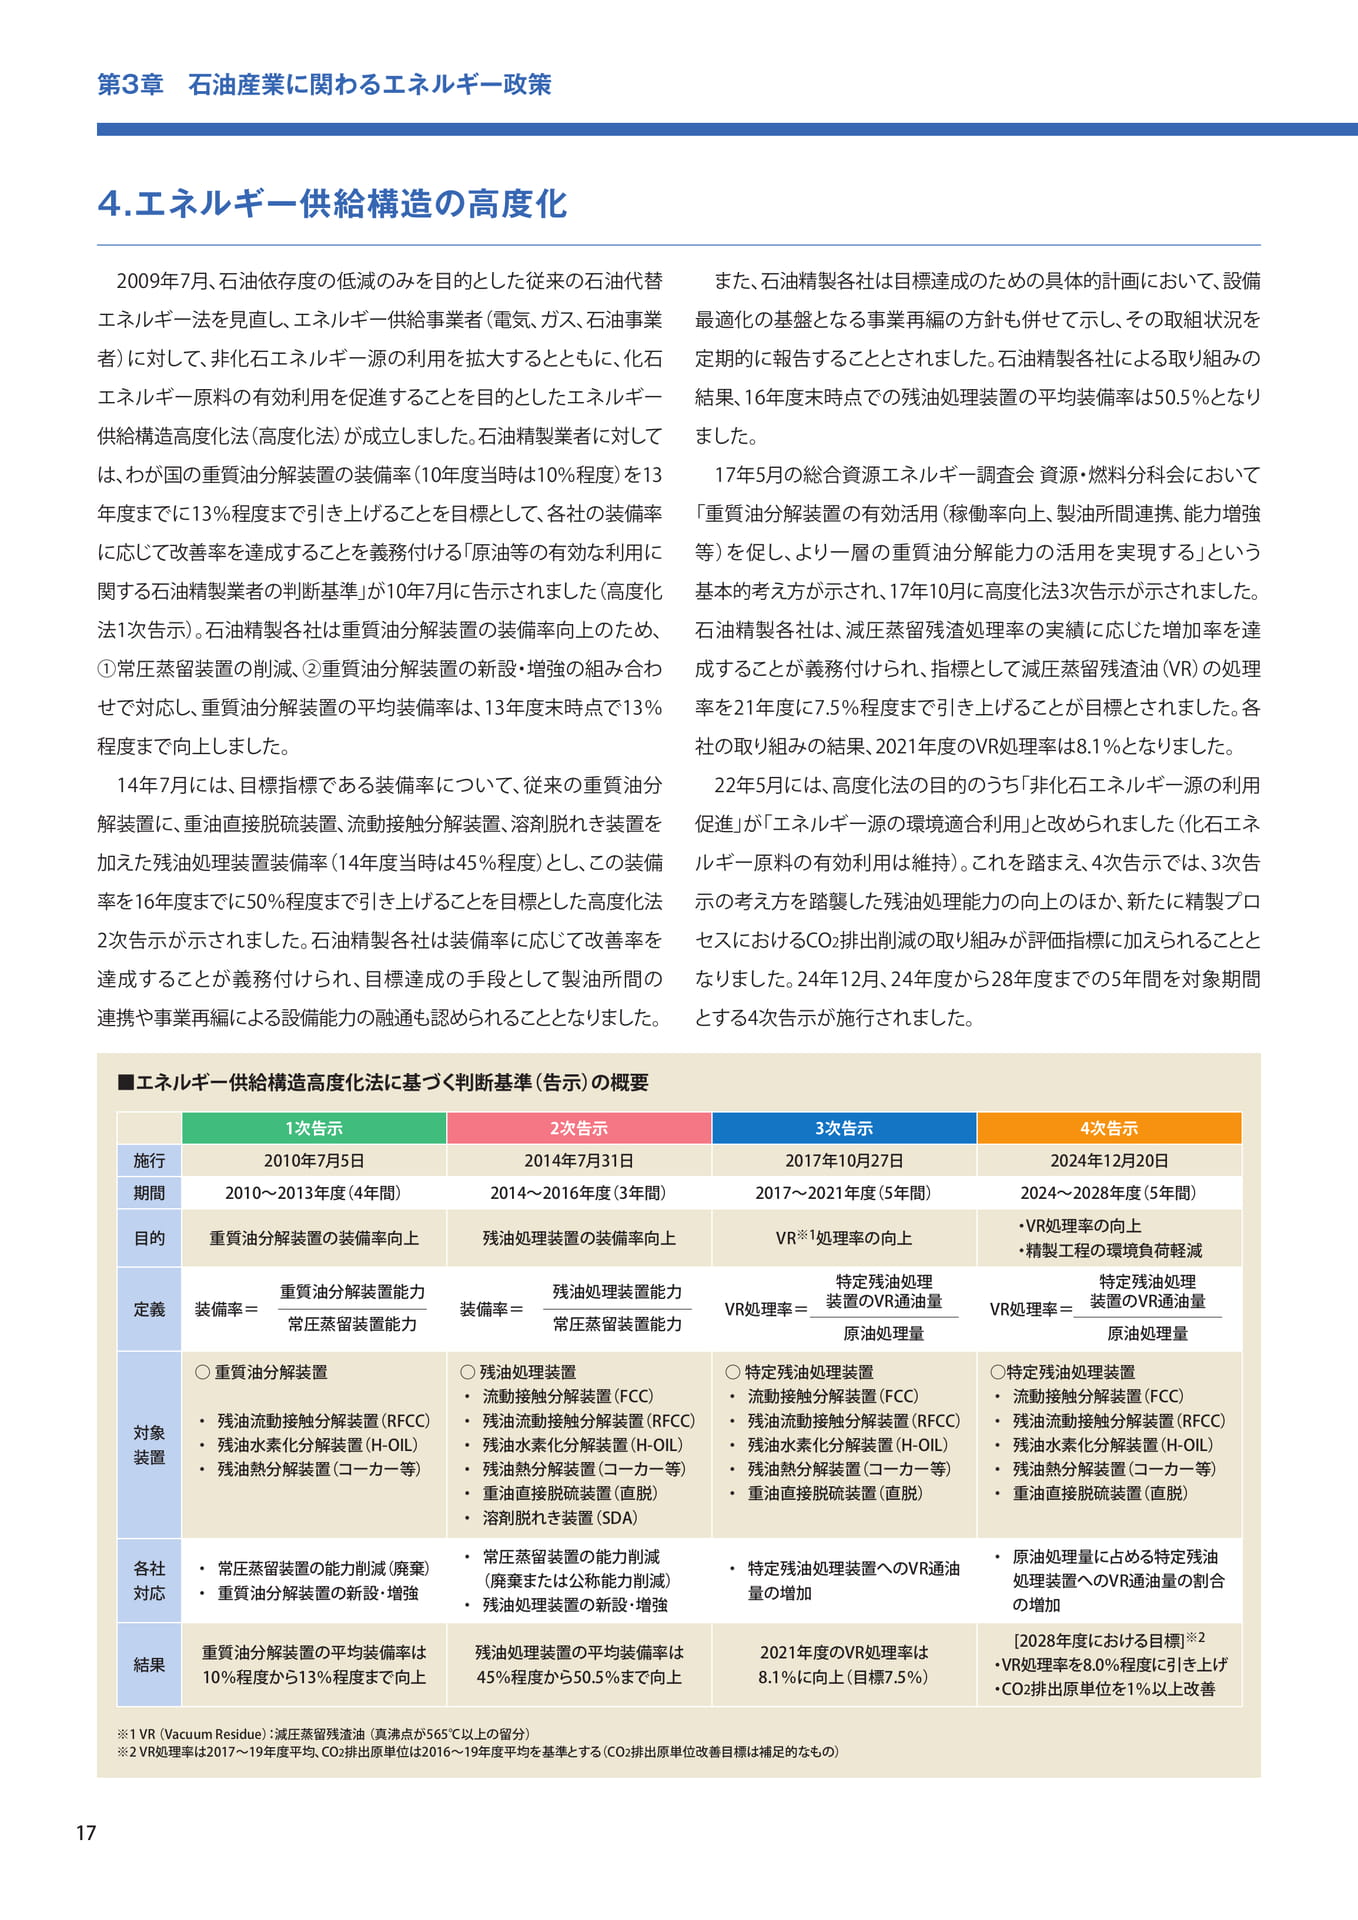
2009 年 7 月、石油依存度の低減のみを目的とした従来の石油代替エネルギー法を見直し、エネルギー供給事業者(電気、ガス、石油事業者)に対して、非化石エネルギー源の利用を拡大するとともに、化石エネルギー原料の有効利用を促進することを目的としたエネルギー供給構造高度化法(高度化法)が成立しました。石油精製業者に対しては、わが国の重質油分解装置の装備率(10 年度当時は10%程度)を13 年度までに13%程度まで引き上げることを目標として、各社の装備率に応じて改善率を達成することを義務付ける「原油等の有効な利用に関する石油精製業者の判断基準」が 10 年 7 月に告示されました(高度化法 1 次告示)。石油精製各社は重質油分解装置の装備率向上のため、①常圧蒸留装置の削減、②重質油分解装置の新設・増強の組み合わせで対応し、重質油分解装置の平均装備率は、 13 年度末時点で13%程度まで向上しました。
14 年 7 月には、目標指標である装備率について、従来の重質油分解装置に、重油直接脱硫装置、流動接触分解装置、溶剤脱れき装置を加えた残油処理装置装備率(14 年度当時は45%程度)とし、この装備率を16 年度までに50%程度まで引き上げることを目標とした高度化法 2 次告示が示されました。石油精製各社は装備率に応じて改善率を達成することが義務付けられ、目標達成の手段として製油所間の連携や事業再編による設備能力の融通も認められることとなりました。
また、石油精製各社は目標達成のための具体的計画において、設備最適化の基盤となる事業再編の方針も併せて示し、その取組状況を定期的に報告することとされました。石油精製各社による取り組みの結果、 16 年度末時点での残油処理装置の平均装備率は50.5%となりました。
17 年 5 月の総合資源エネルギー調査会資源・燃料分科会において「重質油分解装置の有効活用(稼働率向上、製油所間連携、能力増強等)を促し、より一層の重質油分解能力の活用を実現する」という基本的考え方が示され、 17 年 10 月に高度化法 3 次告示が示されました。石油精製各社は、減圧蒸留残渣処理率の実績に応じた増加率を達成することが義務付けられ、指標として減圧蒸留残渣油(VR)の処理率を21 年度に7.5%程度まで引き上げることが目標とされました。各社の取り組みの結果、 2021 年度のVR 処理率は8.1%となりました。
22 年 5 月には、高度化法の目的のうち「非化石エネルギー源の利用促進」が「エネルギー源の環境適合利用」と改められました(化石エネルギー原料の有効利用は維持)。これを踏まえ、 4 次告示では、 3 次告示の考え方を踏襲した残油処理能力の向上のほか、新たに精製プロセスにおけるCO2 排出削減の取り組みが評価指標に加えられることとなりました。 24 年 12 月、 24 年度から28 年度までの5 年間を対象期間とする 4 次告示が施行されました。■エネルギー供給構造高度化法に基づく判断基準(告示)の概要
1 次告示 2 次告示 3 次告示 4 次告示
施行 2010 年 7 月 5 日 2014 年 7 月 31 日 2017 年 10 月 27 日 2024 年 12 月 20 日
期間 2010~2013 年度(4 年間) 2014~2016 年度(3 年間) 2017~2021 年度(5 年間) 2024~2028 年度(5 年間)
目的重質油分解装置の装備率向上残油処理装置の装備率向上 VR ※1 処理率の向上
・VR 処理率の向上・精製工程の環境負荷軽減
定義装備率=
重質油分解装置能力常圧蒸留装置能力
装備率=
残油処理装置能力常圧蒸留装置能力
VR 処理率=
特定残油処理装置のVR 通油量原油処理量
VR 処理率=
特定残油処理装置のVR 通油量原油処理量
対象装置○重質油分解装置・残油流動接触分解装置(RFCC)・残油水素化分解装置(H-OIL)・残油熱分解装置(コーカー等)○残油処理装置・流動接触分解装置(FCC)・残油流動接触分解装置(RFCC)・残油水素化分解装置(H-OIL)・残油熱分解装置(コーカー等)・重油直接脱硫装置(直脱)・溶剤脱れき装置(SDA)○特定残油処理装置・流動接触分解装置(FCC)・残油流動接触分解装置(RFCC)・残油水素化分解装置(H-OIL)・残油熱分解装置(コーカー等)・重油直接脱硫装置(直脱)○特定残油処理装置・流動接触分解装置(FCC)・残油流動接触分解装置(RFCC)・残油水素化分解装置(H-OIL)・残油熱分解装置(コーカー等)・重油直接脱硫装置(直脱)
各社対応
・常圧蒸留装置の能力削減(廃棄)・重質油分解装置の新設・増強
・常圧蒸留装置の能力削減(廃棄または公称能力削減)
・残油処理装置の新設・増強
・特定残油処理装置へのVR 通油量の増加
・原油処理量に占める特定残油処理装置へのVR 通油量の割合の増加
結果
重質油分解装置の平均装備率は 10%程度から13%程度まで向上
残油処理装置の平均装備率は 45%程度から50.5%まで向上
2021 年度のVR 処理率は 8.1%に向上(目標 7.5%)
[2028 年度における目標 ] ※2 ・VR 処理率を8.0%程度に引き上げ・ C O 2 排出原単位を1%以上改善
※1 VR (Vacuum Residue):減圧蒸留残渣油(真沸点が 565℃以上の留分)※2 VR 処理率は 2017~19 年度平均、 CO2 排出原単位は 2016~19 年度平均を基準とする(CO2 排出原単位改善目標は補足的なもの)
17
石油に係るさまざまな税金
原油消費税10 %消費者※4
輸入石油製品第 3 章石油産業に関わるエネルギー政策
5. 石油に係るさまざまな税金
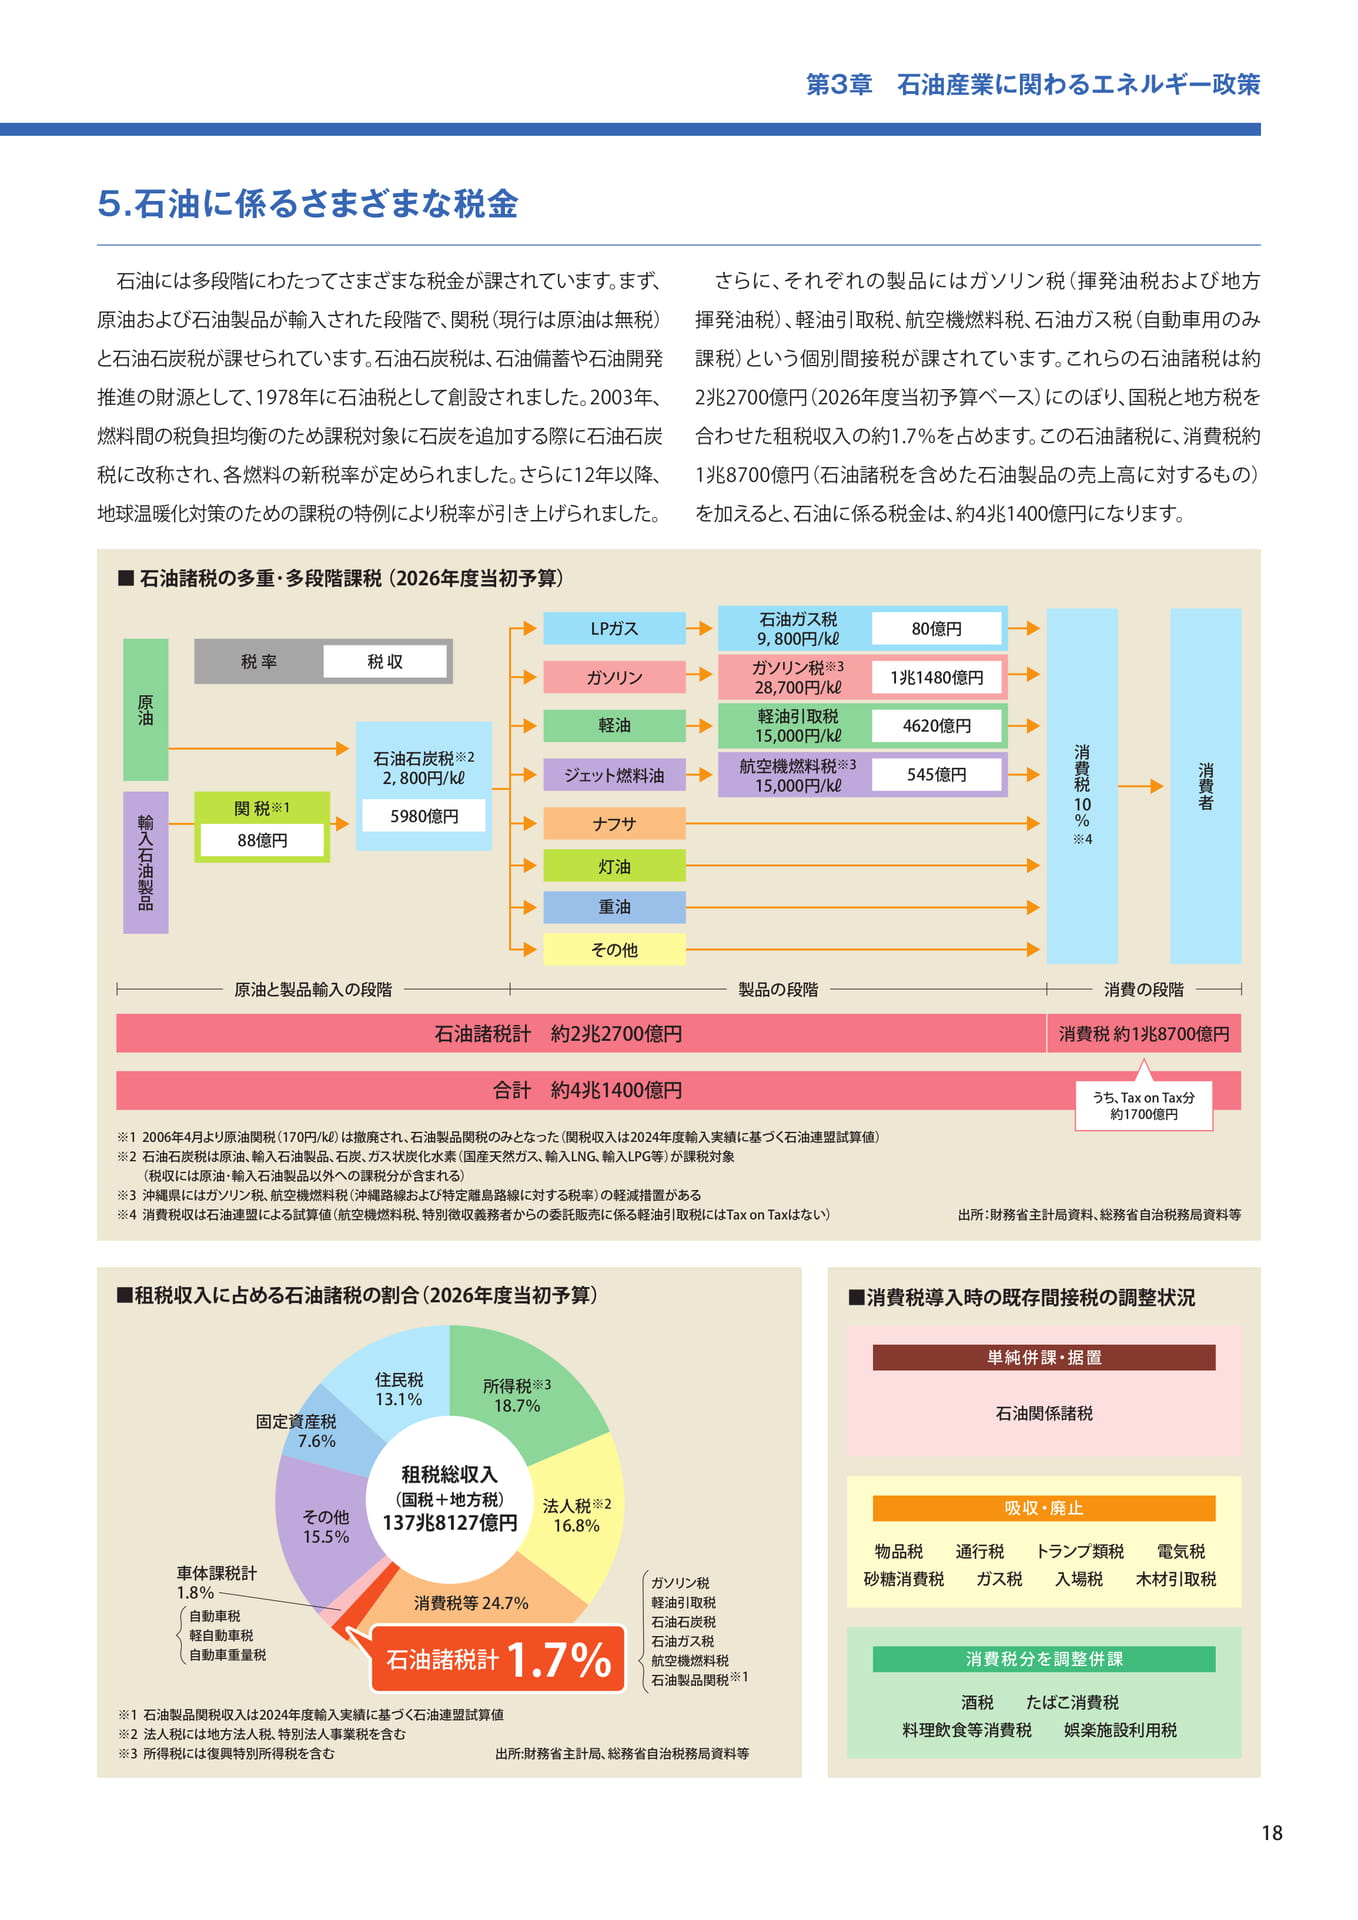
石油には多段階にわたってさまざまな税金が課されています。まず、原油および石油製品が輸入された段階で、関税(現行は原油は無税)と石油石炭税が課せられています。石油石炭税は、石油備蓄や石油開発推進の財源として、 1978 年に石油税として創設されました。 2003 年、燃料間の税負担均衡のため課税対象に石炭を追加する際に石油石炭税に改称され、各燃料の新税率が定められました。さらに 12 年以降、地球温暖化対策のための課税の特例により税率が引き上げられました。
さらに、それぞれの製品にはガソリン税(揮発油税および地方揮発油税)、軽油引取税、航空機燃料税、石油ガス税(自動車用のみ課税)という個別間接税が課されています。これらの石油諸税は約 2 兆 2700 億円(2026 年度当初予算ベース)にのぼり、国税と地方税を合わせた租税収入の約 1.7%を占めます。この石油諸税に、消費税約 1 兆 8700 億円(石油諸税を含めた石油製品の売上高に対するもの)を加えると、石油に係る税金は、約 4 兆 1400 億円になります。■石油諸税の多重・多段階課税(2026 年度当初予算)
税率税収
LPガスガソリン
石油ガス税 9,800 円 / ㎘ガソリン税※3 28,700 円 / ㎘
80 億円
1 兆 1480 億円石油石炭税※2 2,800 円 / ㎘
軽油ジェット燃料油
軽油引取税 15,000 円 / ㎘航空機燃料税※3 15,000 円 / ㎘
4620 億円
545 億円
関税※1 88 億円
5980 億円
ナフサ
灯油重油
その他原油と製品輸入の段階製品の段階消費の段階
石油諸税計約 2 兆 2700 億円
消費税約 1 兆 8700 億円
合計約 4 兆 1400 億円
※1 2006 年 4 月より原油関税(170 円 / ㎘)は撤廃され、石油製品関税のみとなった(関税収入は2024 年度輸入実績に基づく石油連盟試算値)※2 石油石炭税は原油、輸入石油製品、石炭、ガス状炭化水素(国産天然ガス、輸入 LNG 、輸入 LPG 等)が課税対象
(税収には原油・輸入石油製品以外への課税分が含まれる)※3 沖縄県にはガソリン税、航空機燃料税(沖縄路線および特定離島路線に対する税率)の軽減措置がある※4 消費税収は石油連盟による試算値(航空機燃料税、特別徴収義務者からの委託販売に係る軽油引取税にはTax on Taxはない)
うち、 Tax on Tax 分約 1700 億円
出所:財務省主計局資料、総務省自治税務局資料等■租税収入に占める石油諸税の割合(2026 年度当初予算)■消費税導入時の既存間接税の調整状況
単純併課・据置
固定資産税 7.6%
住民税 13.1%所得税※3 18.7%
石油関係諸税
車体課税計 1.8%
自動車税軽自動車税自動車重量税
その他 15.5%
租税総収入(国税+地方税) 137 兆 8127 億円
消費税等 24.7%法人税※2 16.8%石油諸税計 1.7%
ガソリン税軽油引取税石油石炭税石油ガス税航空機燃料税石油製品関税※1
※1 石油製品関税収入は2024 年度輸入実績に基づく石油連盟試算値※2 法人税には地方法人税、特別法人事業税を含む※3 所得税には復興特別所得税を含む出所 : 財務省主計局、総務省自治税務局資料等
吸収・廃止物品税通行税トランプ類税電気税砂糖消費税ガス税入場税木材引取税消費税分を調整併課酒税たばこ消費税料理飲食等消費税娯楽施設利用税
18
石油諸税の成り立ちと税率の推移
第 3 章石油産業に関わるエネルギー政策
6. 石油諸税の成り立ちと税率の推移
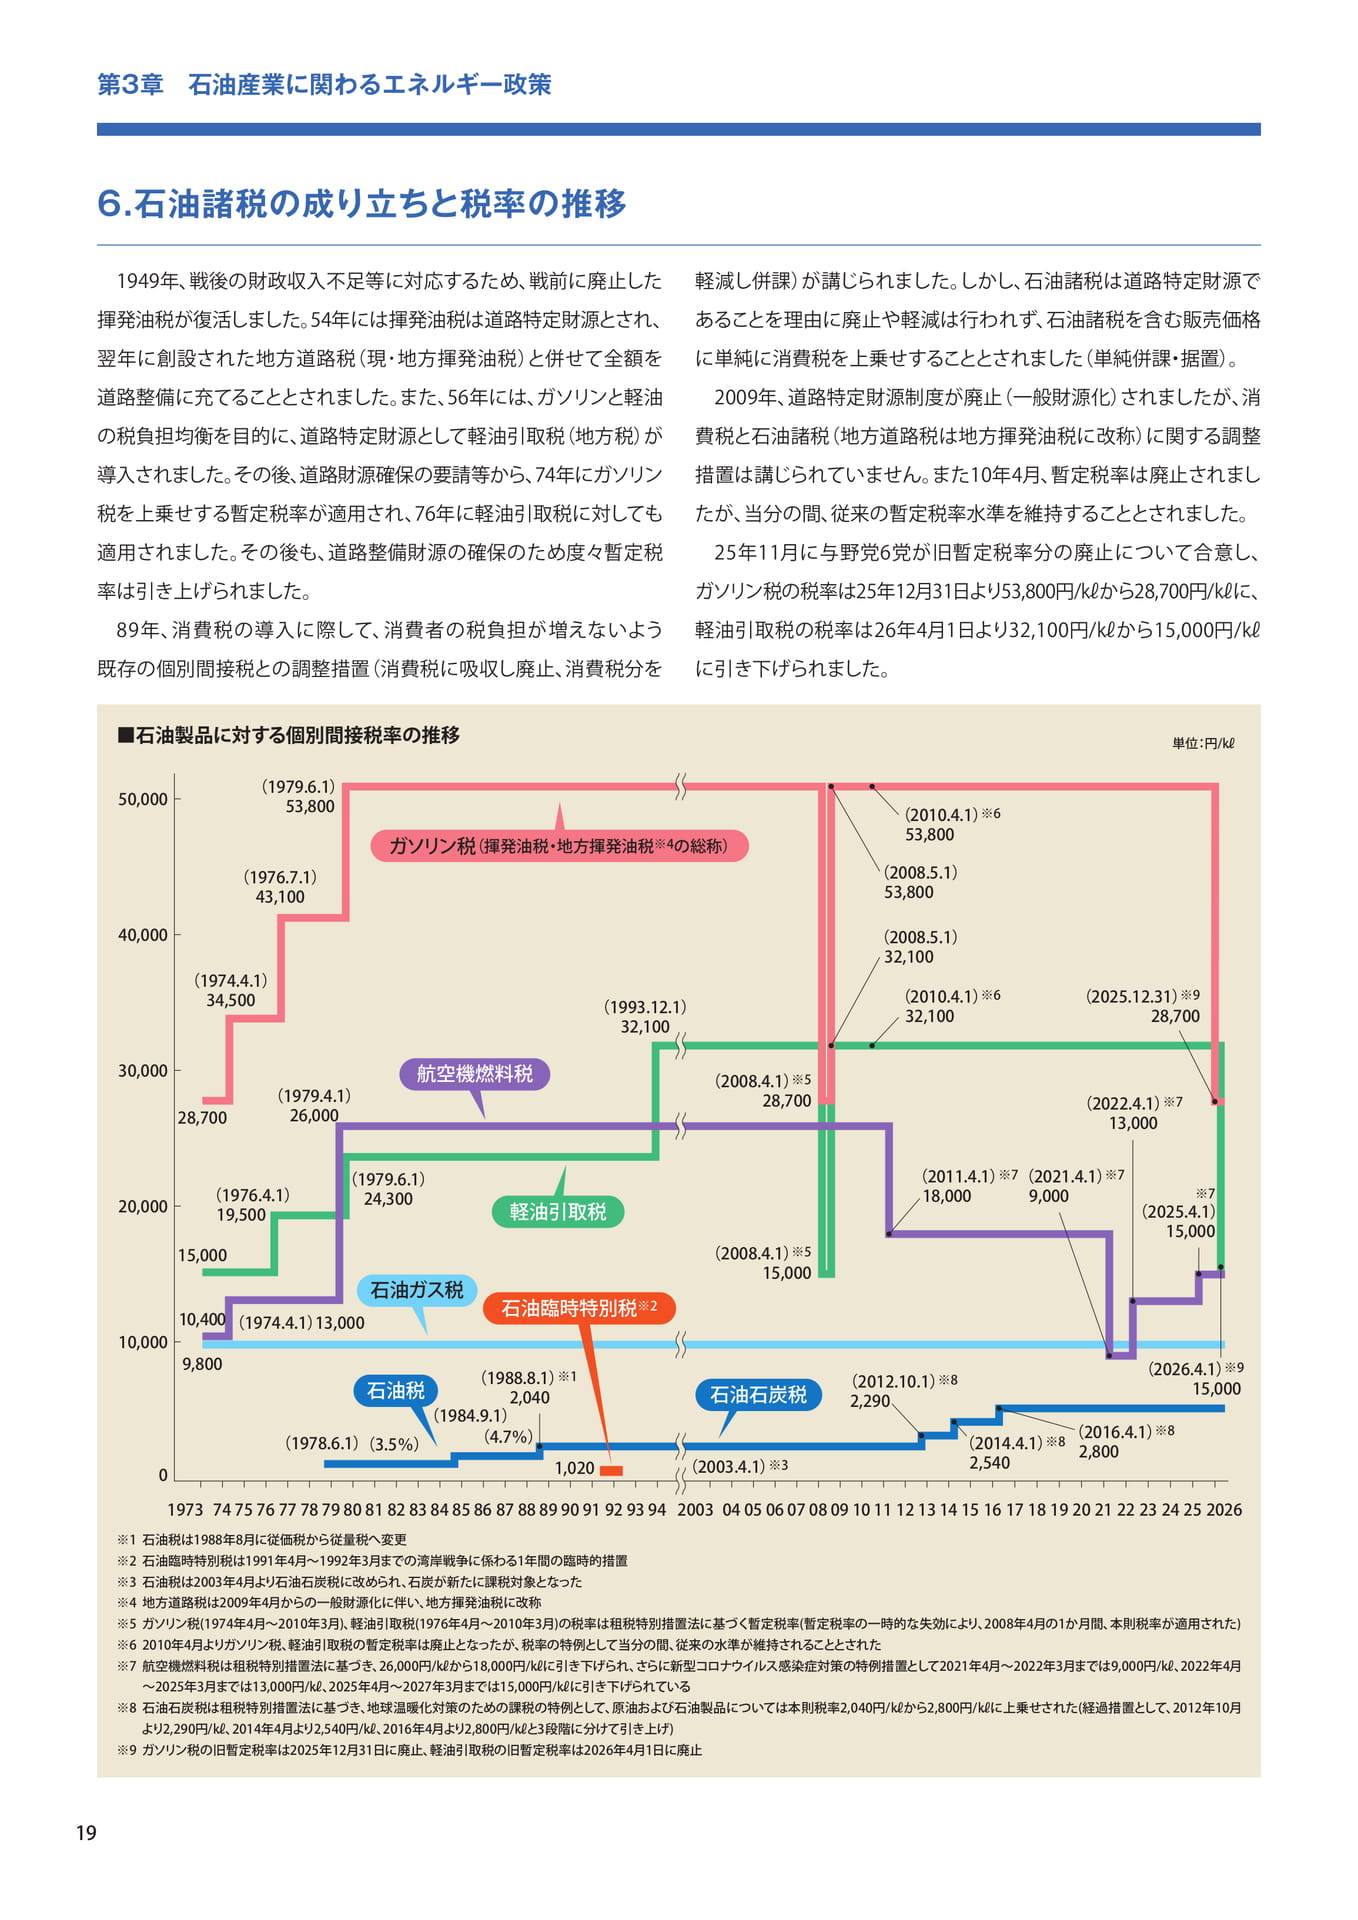
1949 年、戦後の財政収入不足等に対応するため、戦前に廃止した揮発油税が復活しました。 54 年には揮発油税は道路特定財源とされ、翌年に創設された地方道路税(現・地方揮発油税)と併せて全額を道路整備に充てることとされました。また、 56 年には、ガソリンと軽油の税負担均衡を目的に、道路特定財源として軽油引取税(地方税)が導入されました。その後、道路財源確保の要請等から、 74 年にガソリン税を上乗せする暫定税率が適用され、 76 年に軽油引取税に対しても適用されました。その後も、道路整備財源の確保のため度々暫定税率は引き上げられました。
89 年、消費税の導入に際して、消費者の税負担が増えないよう既存の個別間接税との調整措置(消費税に吸収し廃止、消費税分を
軽減し併課)が講じられました。しかし、石油諸税は道路特定財源であることを理由に廃止や軽減は行われず、石油諸税を含む販売価格に単純に消費税を上乗せすることとされました(単純併課・据置)。
2009 年、道路特定財源制度が廃止(一般財源化)されましたが、消費税と石油諸税(地方道路税は地方揮発油税に改称)に関する調整措置は講じられていません。また 10 年 4 月、暫定税率は廃止されましたが、当分の間、従来の暫定税率水準を維持することとされました。
25 年 11 月に与野党 6 党が旧暫定税率分の廃止について合意し、ガソリン税の税率は25 年 12 月 31 日より 53,800 円 / ㎘から28,700 円 / ㎘に、軽油引取税の税率は26 年 4 月 1 日より 32,100 円 / ㎘から15,000 円 / ㎘に引き下げられました。■石油製品に対する個別間接税率の推移
単位:円 / ㎘
50,000
(1979.6.1) 53,800
(1976.7.1) 43,100 ガソリン税(揮発油税・地方揮発油税※4 の総称)
(2010.4.1)※6 53,800
(2008.5.1) 53,800
40,000
(1974.4.1) 34,500
(1993.12.1) 32,100
(2008.5.1) 32,100
(2010.4.1)※6 32,100
(2025.12.31)※9 28,700
30,000
28,700
(1979.4.1) 26,000
航空機燃料税
(2008.4.1)※5 28,700
(2022.4.1)※7 13,000
20,000
10,000
0
15,000
(1976.4.1) 19,500
10,400 (1974.4.1)13,000
9,800
(1979.6.1) 24,300
石油ガス税
軽油引取税石油臨時特別税※2
(1988.8.1)※1 石油税
2,040 (1984.9.1)
(1978.6.1)(3.5%)(4.7%)
1,020
(2008.4.1)※5 15,000
石油石炭税
(2003.4.1)※3
(2012.10.1)※8 2,290
(2011.4.1)※7(2021.4.1)※7
18,000 9,000
※7
(2025.4.1)
15,000
(2014.4.1)※8 2,540
(2016.4.1)※8 2,800
(2026.4.1)※9 15,000
1973 74 75 76 77 78 79 80 81 82 83 84 85 86 87 88 89 90 91 92 93 94 2003 04 05 06 07 08 09 10 11 12 13 14 15 16 17 18 19 20 21 22 23 24 25 2026
※1 石油税は1988 年 8 月に従価税から従量税へ変更※2 石油臨時特別税は1991 年 4 月~1992 年 3 月までの湾岸戦争に係わる 1 年間の臨時的措置※3 石油税は2003 年 4 月より石油石炭税に改められ、石炭が新たに課税対象となった※4 地方道路税は2009 年 4 月からの一般財源化に伴い、地方揮発油税に改称※5 ガソリン税 (1974 年 4 月~2010 年 3 月 )、軽油引取税(1976 年 4 月~2010 年 3 月 ) の税率は租税特別措置法に基づく暫定税率 ( 暫定税率の一時的な失効により、 2008 年 4 月の1か月間、本則税率が適用された ) ※6 2010 年 4 月よりガソリン税、軽油引取税の暫定税率は廃止となったが、税率の特例として当分の間、従来の水準が維持されることとされた※7 航空機燃料税は租税特別措置法に基づき、 26,000 円 / ㎘から18,000 円 / ㎘に引き下げられ、さらに新型コロナウイルス感染症対策の特例措置として 2021 年 4 月~2022 年 3 月までは 9,000 円 / ㎘、 2022 年 4 月
~2025 年 3 月までは 13,000 円 / ㎘、 2025 年 4 月~2027 年 3 月までは 15,000 円 / ㎘に引き下げられている※8 石油石炭税は租税特別措置法に基づき、地球温暖化対策のための課税の特例として、原油および石油製品については本則税率 2,040 円 / ㎘から2,800 円 / ㎘に上乗せされた ( 経過措置として、 2012 年 10 月より 2,290 円 / ㎘、 2014 年 4 月より 2,540 円 / ㎘、 2016 年 4 月より 2,800 円 / ㎘と3 段階に分けて引き上げ ) ※9 ガソリン税の旧暫定税率は2025 年 12 月 31 日に廃止、軽油引取税の旧暫定税率は2026 年 4 月 1 日に廃止
19
わが国の石油備蓄制度
第 4 章石油業界のセキュリティ・レジリエンス対策
1. わが国の石油備蓄制度
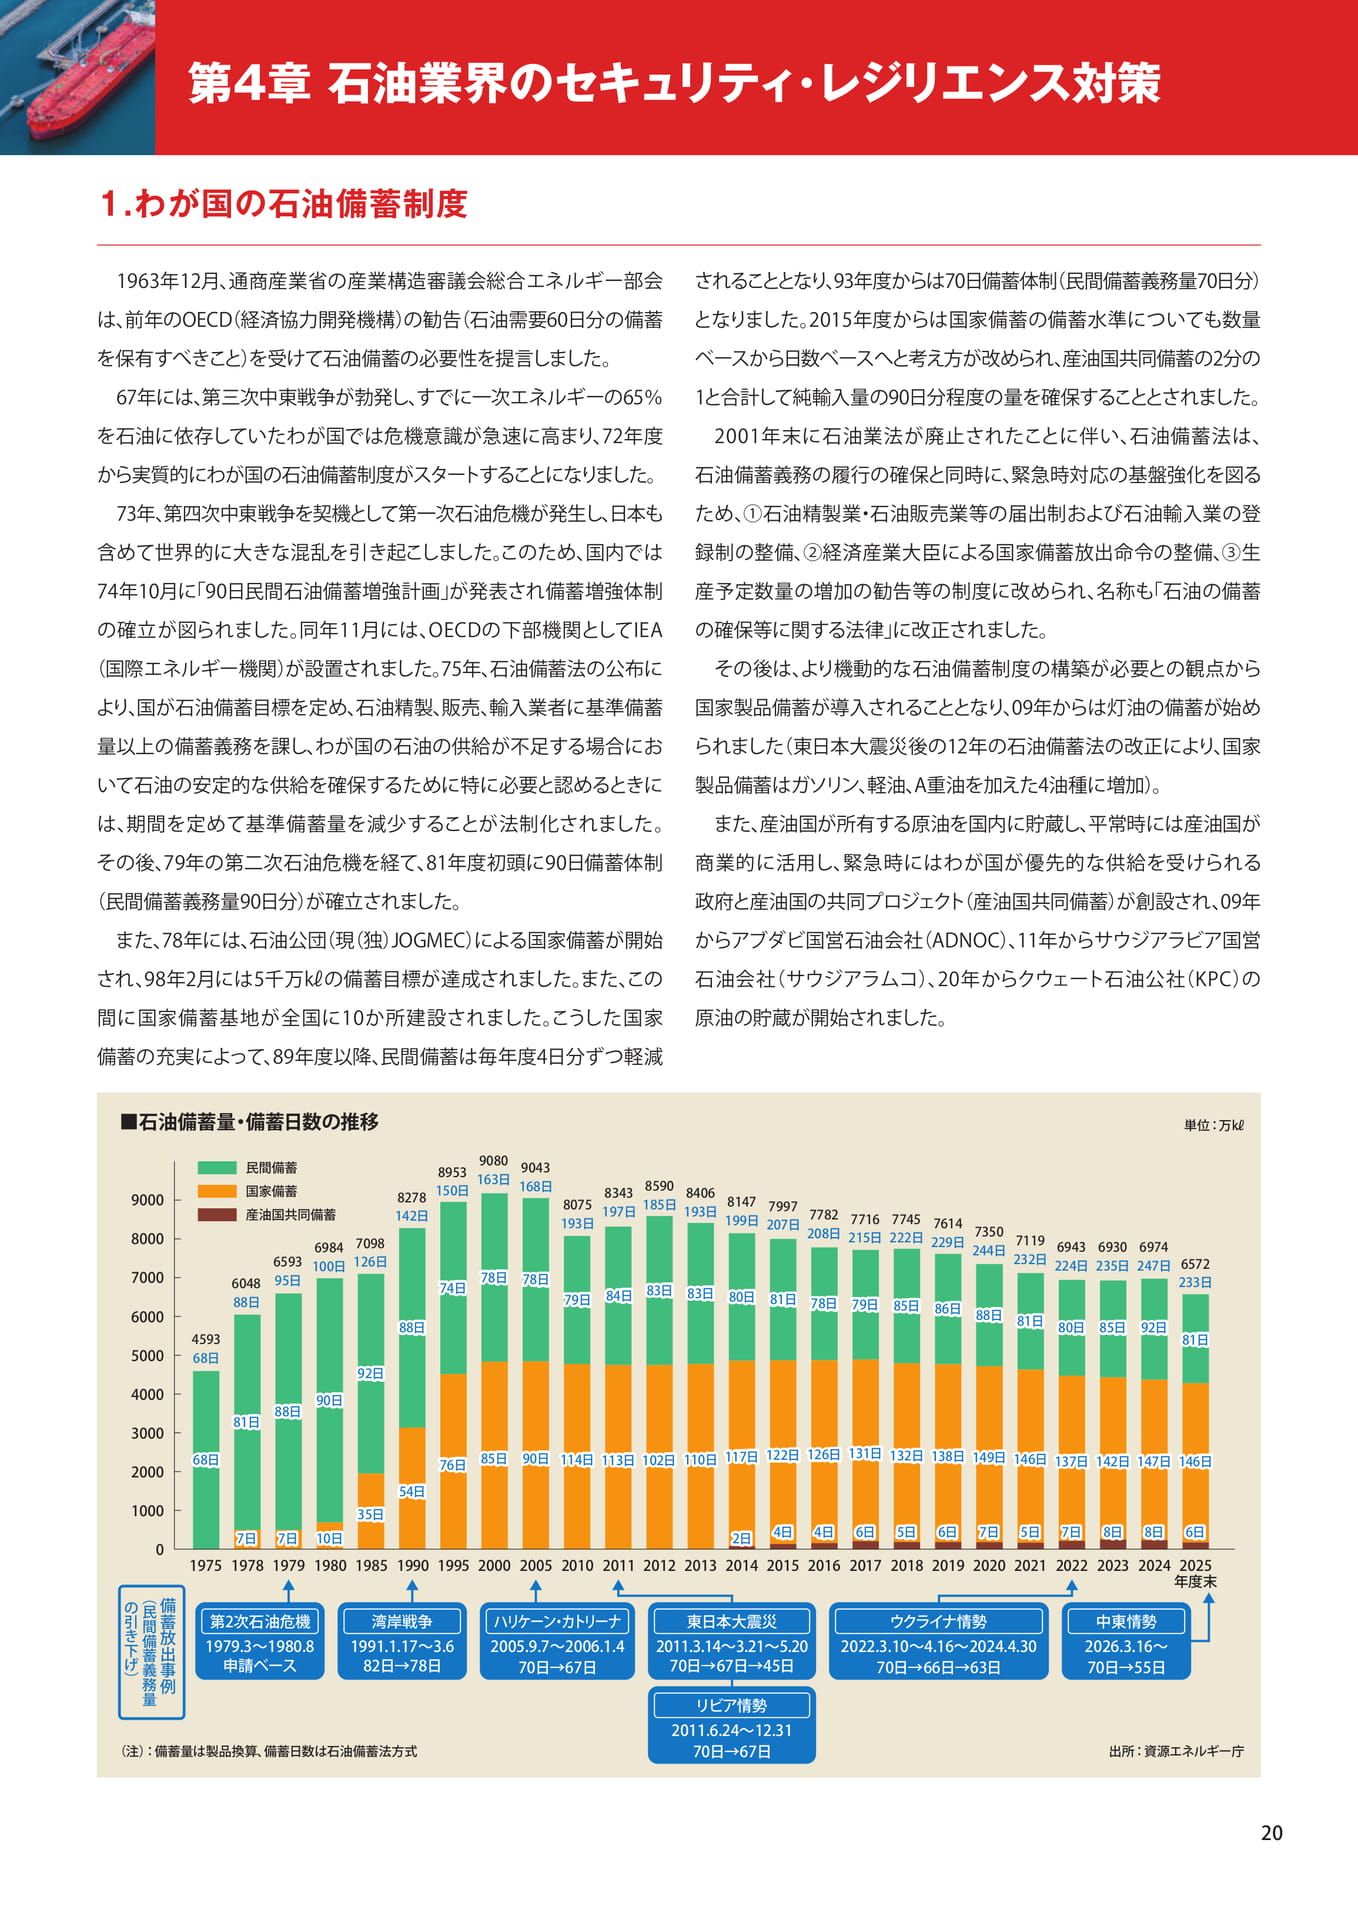
1963 年 12 月、通商産業省の産業構造審議会総合エネルギー部会は、前年のOECD(経済協力開発機構)の勧告(石油需要 60 日分の備蓄を保有すべきこと)を受けて石油備蓄の必要性を提言しました。
67 年には、第三次中東戦争が勃発し、すでに一次エネルギーの 65%を石油に依存していたわが国では危機意識が急速に高まり、 72 年度から実質的にわが国の石油備蓄制度がスタートすることになりました。
73 年、第四次中東戦争を契機として第一次石油危機が発生し、日本も含めて世界的に大きな混乱を引き起こしました。このため、国内では 74 年 10 月に「 90 日民間石油備蓄増強計画」が発表され備蓄増強体制の確立が図られました。同年 11 月には、 OECDの下部機関として IEA (国際エネルギー機関)が設置されました。 75 年、石油備蓄法の公布により、国が石油備蓄目標を定め、石油精製、販売、輸入業者に基準備蓄量以上の備蓄義務を課し、わが国の石油の供給が不足する場合において石油の安定的な供給を確保するために特に必要と認めるときには、期間を定めて基準備蓄量を減少することが法制化されました。その後、 79 年の第二次石油危機を経て、 81 年度初頭に90 日備蓄体制(民間備蓄義務量 90 日分)が確立されました。また、 78 年には、石油公団(現(独)JOGMEC)による国家備蓄が開始され、 98 年 2 月には5 千万㎘の備蓄目標が達成されました。また、この間に国家備蓄基地が全国に10か所建設されました。こうした国家
されることとなり、 93 年度からは 70 日備蓄体制(民間備蓄義務量 70 日分)となりました。 2015 年度からは国家備蓄の備蓄水準についても数量ベースから日数ベースへと考え方が改められ、産油国共同備蓄の2 分の 1と合計して純輸入量の90 日分程度の量を確保することとされました。
2001 年末に石油業法が廃止されたことに伴い、石油備蓄法は、石油備蓄義務の履行の確保と同時に、緊急時対応の基盤強化を図るため、①石油精製業・石油販売業等の届出制および石油輸入業の登録制の整備、②経済産業大臣による国家備蓄放出命令の整備、③生産予定数量の増加の勧告等の制度に改められ、名称も「石油の備蓄の確保等に関する法律」に改正されました。その後は、より機動的な石油備蓄制度の構築が必要との観点から国家製品備蓄が導入されることとなり、 09 年からは灯油の備蓄が始められました(東日本大震災後の12 年の石油備蓄法の改正により、国家製品備蓄はガソリン、軽油、 A 重油を加えた 4 油種に増加)。また、産油国が所有する原油を国内に貯蔵し、平常時には産油国が商業的に活用し、緊急時にはわが国が優先的な供給を受けられる政府と産油国の共同プロジェクト(産油国共同備蓄)が創設され、 09 年からアブダビ国営石油会社(ADNOC)、 11 年からサウジアラビア国営石油会社(サウジアラムコ)、 20 年からクウェート石油公社(KPC)の原油の貯蔵が開始されました。
備蓄の充実によって、 89 年度以降、民間備蓄は毎年度 4 日分ずつ軽減■石油備蓄量・備蓄日数の推移
単位:万㎘
9000
8000
7000
6000
5000
4000
3000
2000
1000
0
(の民引間蓄き備放下蓄出げ義)務量(注):備蓄量は製品換算、備蓄日数は石油備蓄法方式備事例4593 68 日
68 日
民間備蓄
8953 9080 9043 163 日国家備蓄 150 日 168 日
8590 8278
8343 8406 8075 185 日 8147 7997
産油国共同備蓄 142 日
197 日 193 日 7782
193 日 199 日 207 日
7716 7745 7614
208 日 7098
215 日 222 日
7350 229 日 7119
6984 244 日 6943 6930
6593 126 日 232 日
100 日 224 日 235 日
6048 95 日 78 日
78 日 74 日
83 日 79 日 84 日
83 日 88 日
80 日 81 日 78 日
79 日 85 日
86 日 88 日
81 日
88 日
90 日
7 日 7 日 10 日
92 日
88 日
54 日
35 日
76 日 85 日
90 日 114 日
113 日 102 日
110 日
117 日
2 日
122 日
4 日
126 日
4 日
131 日
6 日
132 日
5 日
138 日
6 日
149 日
7 日
81 日
146 日
5 日
80 日
137 日
7 日
85 日 92 日
142 日
8 日
6974 247 日 6572
233 日
1975 1978 1979 1980 1985 1990 1995 2000 2005 2010 2011 2012 2013 2014 2015 2016 2017 2018 2019 2020 2021 2022 2023 2024 2025 年度末
第 2 次石油危機
1979.3~1980.8 申請ベース
湾岸戦争
1991.1.17~3.6 82 日→78 日
ハリケーン・カトリーナ 2005.9.7~2006.1.4 70 日→67 日
東日本大震災
2011.3.14~3.21~5.20 70 日→67 日→45 日
リビア情勢 2011.6.24~12.31 70 日→67 日
ウクライナ情勢 2022.3.10~4.16~2024.4.30 70 日→66 日→63 日
147 日
8 日
中東情勢 2026.3.16~ 70 日→55 日
81 日
146 日
6 日
出所:資源エネルギー庁
20
緊急時の備蓄放出
第 4 章石油業界のセキュリティ・レジリエンス対策
2. 緊急時の備蓄放出
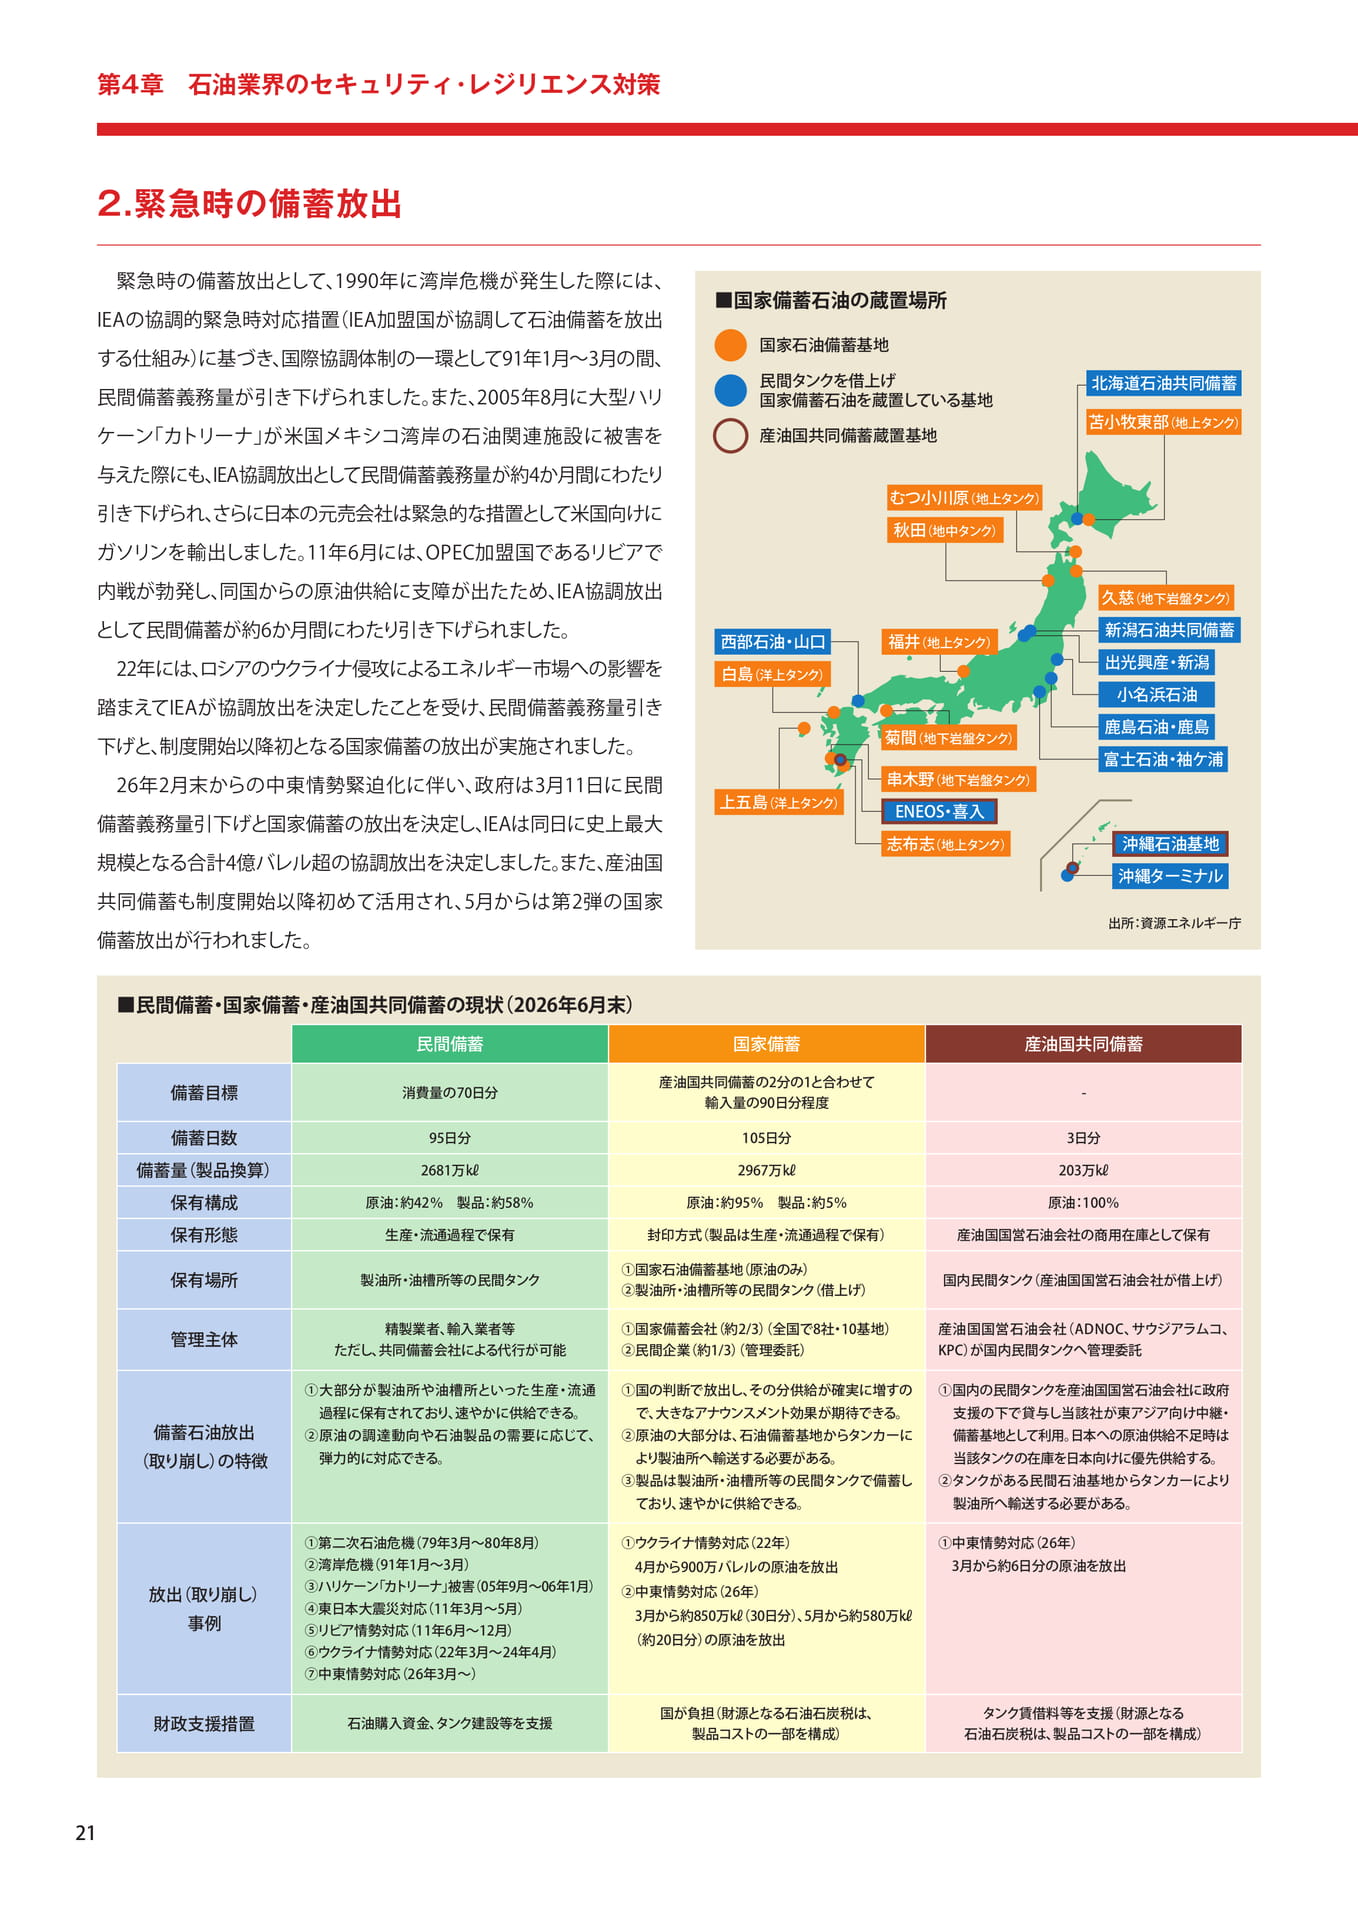
緊急時の備蓄放出として、 1990 年に湾岸危機が発生した際には、 IEAの協調的緊急時対応措置(IEA 加盟国が協調して石油備蓄を放出する仕組み)に基づき、国際協調体制の一環として 91 年 1 月~3 月の間、民間備蓄義務量が引き下げられました。また、 2005 年 8 月に大型ハリケーン「カトリーナ」が米国メキシコ湾岸の石油関連施設に被害を与えた際にも、 IEA 協調放出として民間備蓄義務量が約 4か月間にわたり引き下げられ、さらに日本の元売会社は緊急的な措置として米国向けにガソリンを輸出しました。 11 年 6 月には、 OPEC 加盟国であるリビアで■国家備蓄石油の蔵置場所
国家石油備蓄基地
民間タンクを借上げ国家備蓄石油を蔵置している基地
産油国共同備蓄蔵置基地むつ小川原(地上タンク)秋田(地中タンク)
北海道石油共同備蓄苫小牧東部(地上タンク)
内戦が勃発し、同国からの原油供給に支障が出たため、 IEA 協調放出久慈(地下岩盤タンク)
として民間備蓄が約 6か月間にわたり引き下げられました。
22 年には、ロシアのウクライナ侵攻によるエネルギー市場への影響を踏まえて IEAが協調放出を決定したことを受け、民間備蓄義務量引き下げと、制度開始以降初となる国家備蓄の放出が実施されました。
26 年 2 月末からの中東情勢緊迫化に伴い、政府は 3 月 11 日に民間備蓄義務量引下げと国家備蓄の放出を決定し、 IEAは同日に史上最大規模となる合計 4 億バレル超の協調放出を決定しました。また、産油国共同備蓄も制度開始以降初めて活用され、 5 月からは第 2 弾の国家備蓄放出が行われました。
西部石油・山口白島(洋上タンク)上五島(洋上タンク)福井(地上タンク)菊間(地下岩盤タンク)串木野(地下岩盤タンク) ENEOS・喜入志布志(地上タンク)
新潟石油共同備蓄出光興産・新潟小名浜石油鹿島石油・鹿島富士石油・袖ケ浦沖縄石油基地沖縄ターミナル出所:資源エネルギー庁■民間備蓄・国家備蓄・産油国共同備蓄の現状(2026 年 6 月末)民間備蓄国家備蓄産油国共同備蓄
備蓄目標消費量の 70 日分
産油国共同備蓄の 2 分の 1 と合わせて輸入量の 90 日分程度
-
備蓄日数 95 日分 105 日分 3 日分
備蓄量(製品換算) 2681 万㎘ 2967 万㎘ 203 万㎘
保有構成原油:約 42%製品:約 58%原油:約 95%製品:約 5%原油:100%
保有形態生産・流通過程で保有封印方式(製品は生産・流通過程で保有)産油国国営石油会社の商用在庫として保有
保有場所製油所・油槽所等の民間タンク
①国家石油備蓄基地(原油のみ)②製油所・油槽所等の民間タンク(借上げ)
国内民間タンク(産油国国営石油会社が借上げ)
管理主体
精製業者、輸入業者等ただし、共同備蓄会社による代行が可能
①国家備蓄会社(約 2/3)(全国で8 社・ 10 基地)②民間企業(約 1/3)(管理委託)
産油国国営石油会社(ADNOC、サウジアラムコ、 KPC)が国内民間タンクへ管理委託
①大部分が製油所や油槽所といった生産・流通①国の判断で放出し、その分供給が確実に増すの
①国内の民間タンクを産油国国営石油会社に政府
備蓄石油放出
過程に保有されており、速やかに供給できる。②原油の調達動向や石油製品の需要に応じて、
で、大きなアナウンスメント効果が期待できる。②原油の大部分は、石油備蓄基地からタンカーに
支援の下で貸与し当該社が東アジア向け中継・備蓄基地として利用。日本への原油供給不足時は
(取り崩し)の特徴弾力的に対応できる。
より製油所へ輸送する必要がある。③製品は製油所・油槽所等の民間タンクで備蓄し
当該タンクの在庫を日本向けに優先供給する。②タンクがある民間石油基地からタンカーにより
ており、速やかに供給できる。製油所へ輸送する必要がある。
放出(取り崩し)事例
①第二次石油危機(79 年 3 月~80 年 8 月)②湾岸危機(91 年 1 月~3 月)③ハリケーン「カトリーナ」被害(05 年 9 月~06 年 1 月)④東日本大震災対応(11 年 3 月~5 月)⑤リビア情勢対応(11 年 6 月~12 月)⑥ウクライナ情勢対応(22 年 3 月~24 年 4 月)⑦中東情勢対応(26 年 3 月~)
①ウクライナ情勢対応(22 年) 4 月から 900 万バレルの原油を放出
②中東情勢対応(26 年) 3 月から約 850 万㎘(30 日分)、 5 月から約 580 万㎘(約 20 日分)の原油を放出
①中東情勢対応(26 年) 3 月から約 6 日分の原油を放出
財政支援措置石油購入資金、タンク建設等を支援
国が負担(財源となる石油石炭税は、製品コストの一部を構成)
タンク賃借料等を支援(財源となる石油石炭税は、製品コストの一部を構成)
21
東日本大震災の教訓と法改正
第 4 章石油業界のセキュリティ・レジリエンス対策
3. 東日本大震災の教訓と石油備蓄法の改正
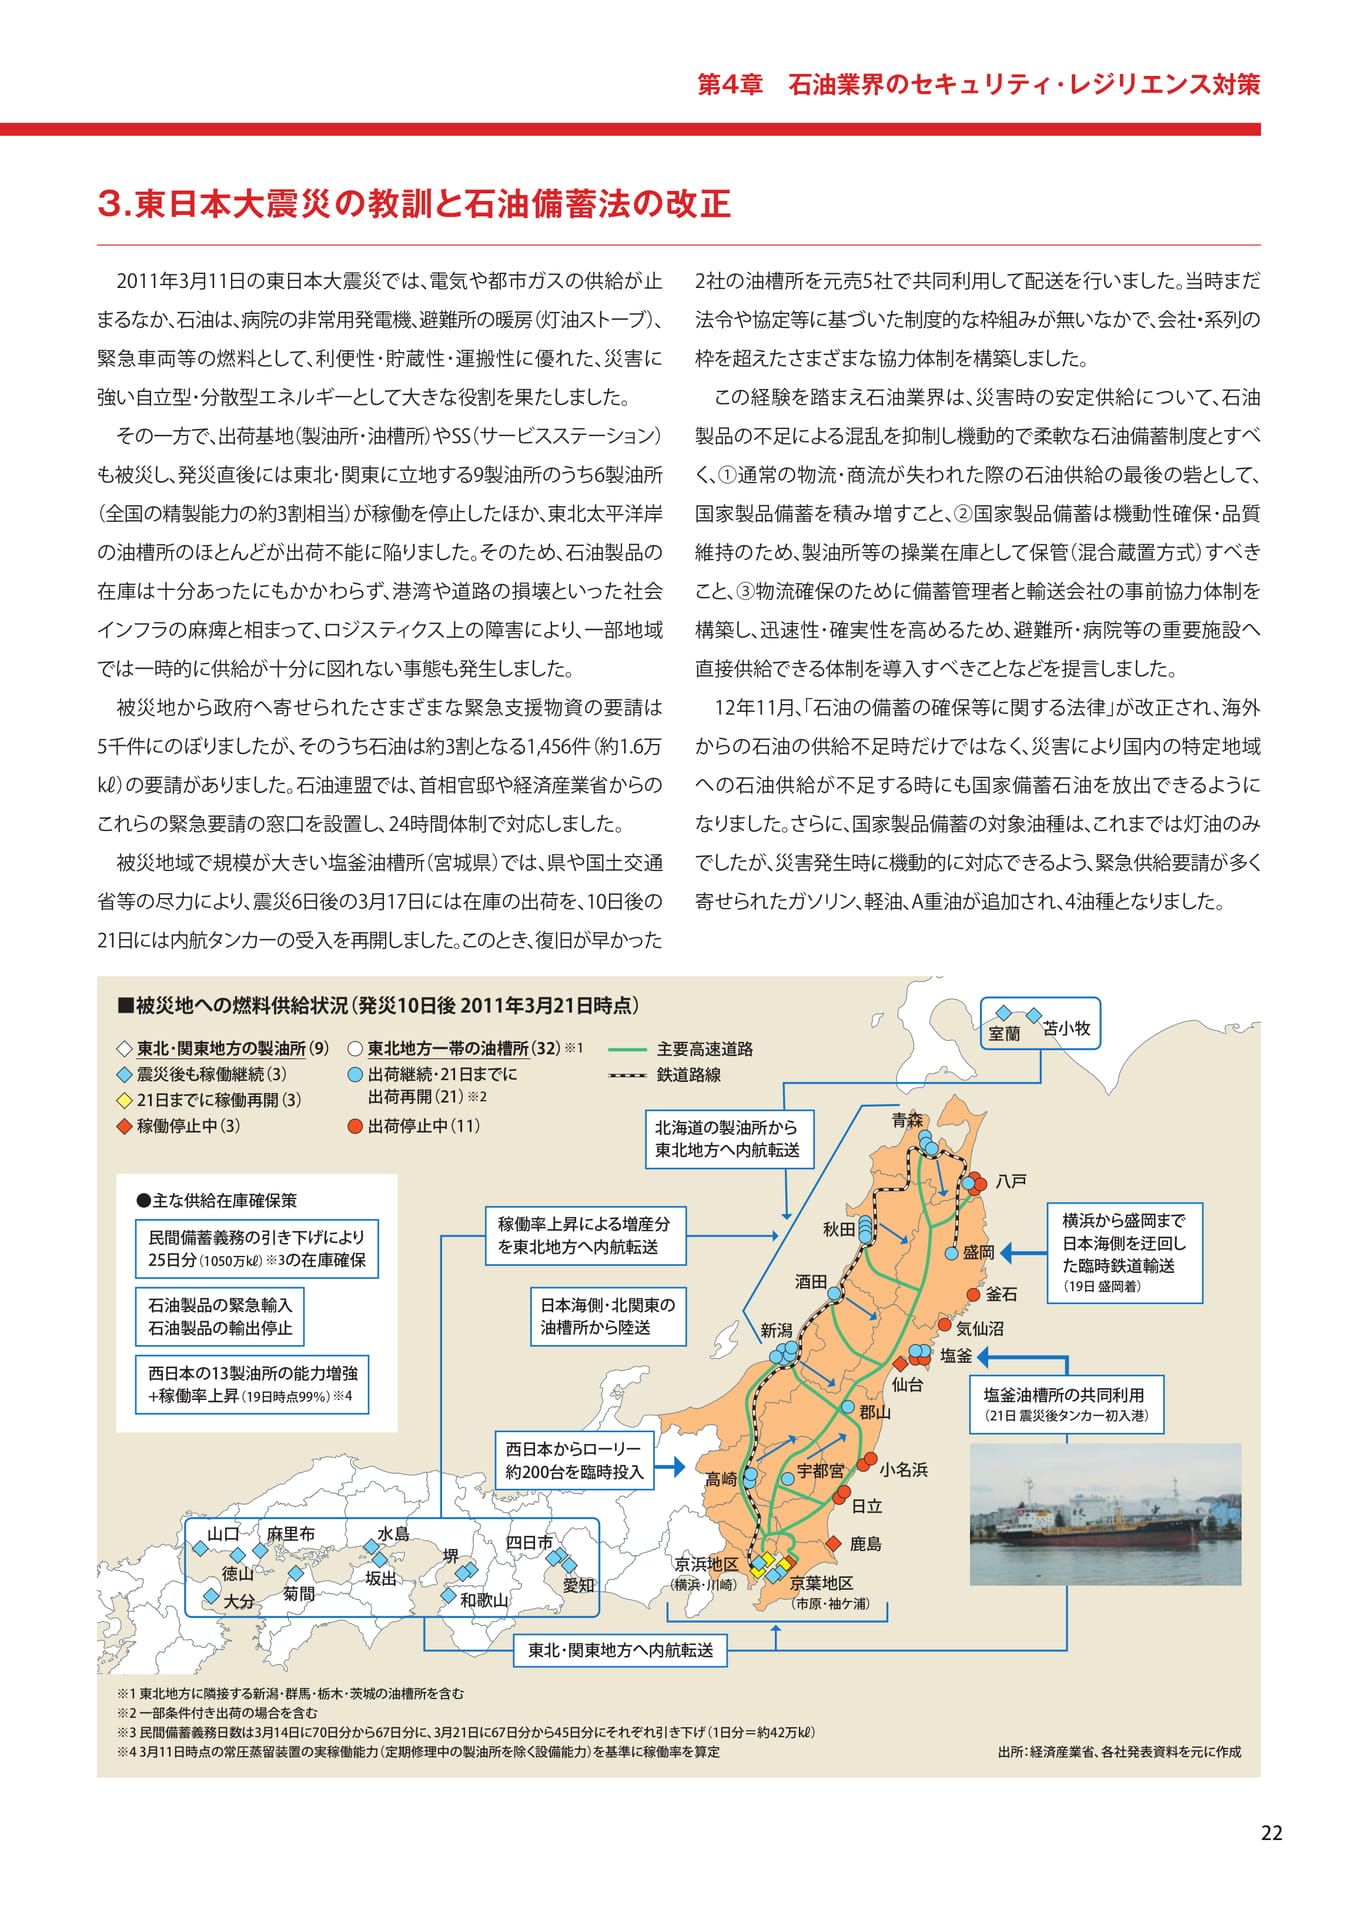
2011 年 3 月 11 日の東日本大震災では、電気や都市ガスの供給が止まるなか、石油は、病院の非常用発電機、避難所の暖房(灯油ストーブ)、緊急車両等の燃料として、利便性・貯蔵性・運搬性に優れた、災害に強い自立型・分散型エネルギーとして大きな役割を果たしました。その一方で、出荷基地(製油所・油槽所)やSS(サービスステーション)も被災し、発災直後には東北・関東に立地する 9 製油所のうち 6 製油所(全国の精製能力の約 3 割相当)が稼働を停止したほか、東北太平洋岸の油槽所のほとんどが出荷不能に陥りました。そのため、石油製品の在庫は十分あったにもかかわらず、港湾や道路の損壊といった社会インフラの麻痺と相まって、ロジスティクス上の障害により、一部地域では一時的に供給が十分に図れない事態も発生しました。被災地から政府へ寄せられたさまざまな緊急支援物資の要請は 5 千件にのぼりましたが、そのうち石油は約 3 割となる 1,456 件(約 1.6 万㎘)の要請がありました。石油連盟では、首相官邸や経済産業省からのこれらの緊急要請の窓口を設置し、 24 時間体制で対応しました。被災地域で規模が大きい塩釡油槽所(宮城県)では、県や国土交通省等の尽力により、震災 6 日後の3 月 17 日には在庫の出荷を、 10 日後の
2 社の油槽所を元売 5 社で共同利用して配送を行いました。当時まだ法令や協定等に基づいた制度的な枠組みが無いなかで、会社・系列の枠を超えたさまざまな協力体制を構築しました。この経験を踏まえ石油業界は、災害時の安定供給について、石油製品の不足による混乱を抑制し機動的で柔軟な石油備蓄制度とすべく、①通常の物流・商流が失われた際の石油供給の最後の砦として、国家製品備蓄を積み増すこと、②国家製品備蓄は機動性確保・品質維持のため、製油所等の操業在庫として保管(混合蔵置方式)すべきこと、③物流確保のために備蓄管理者と輸送会社の事前協力体制を構築し、迅速性・確実性を高めるため、避難所・病院等の重要施設へ直接供給できる体制を導入すべきことなどを提言しました。
12 年 11 月、「石油の備蓄の確保等に関する法律」が改正され、海外からの石油の供給不足時だけではなく、災害により国内の特定地域への石油供給が不足する時にも国家備蓄石油を放出できるようになりました。さらに、国家製品備蓄の対象油種は、これまでは灯油のみでしたが、災害発生時に機動的に対応できるよう、緊急供給要請が多く寄せられたガソリン、軽油、 A 重油が追加され、 4 油種となりました。
21 日には内航タンカーの受入を再開しました。このとき、復旧が早かった■被災地への燃料供給状況(発災 10 日後 2011 年 3 月 21 日時点)
東北・関東地方の製油所(9)東北地方一帯の油槽所(32)※1
主要高速道路
室蘭苫小牧
震災後も稼働継続(3) 21 日までに稼働再開(3)稼働停止中(3)
出荷継続・21 日までに出荷再開(21)※2
出荷停止中(11)
鉄道路線
北海道の製油所から東北地方へ内航転送
青森●主な供給在庫確保策
民間備蓄義務の引き下げにより 25 日分(1050 万㎘)※3 の在庫確保
石油製品の緊急輸入石油製品の輸出停止
稼働率上昇による増産分を東北地方へ内航転送
日本海側・北関東の油槽所から陸送
秋田酒田新潟
盛岡
八戸
釡石気仙沼
横浜から盛岡まで日本海側を迂回した臨時鉄道輸送(19 日盛岡着)
西日本の 13 製油所の能力増強 + 稼働率上昇(19 日時点 99%)※4
仙台郡山
塩釡
塩釡油槽所の共同利用(21 日震災後タンカー初入港)
西日本からローリー約 200 台を臨時投入
高崎
宇都宮
小名浜日立
山口
徳山大分
麻里布
菊間
水島
坂出
堺
和歌山
四日市
愛知
京浜地区(横浜・川崎)
鹿島
京葉地区(市原・袖ケ浦)
東北・関東地方へ内航転送
※1 東北地方に隣接する新潟・群馬・栃木・茨城の油槽所を含む※2 一部条件付き出荷の場合を含む※3 民間備蓄義務日数は3 月 14 日に70 日分から67 日分に、 3 月 21 日に67 日分から45 日分にそれぞれ引き下げ(1 日分=約 42 万㎘)※4 3 月 11 日時点の常圧蒸留装置の実稼働能力(定期修理中の製油所を除く設備能力)を基準に稼働率を算定
出所:経済産業省、各社発表資料を元に作成
22
災害時石油供給連携計画の概要
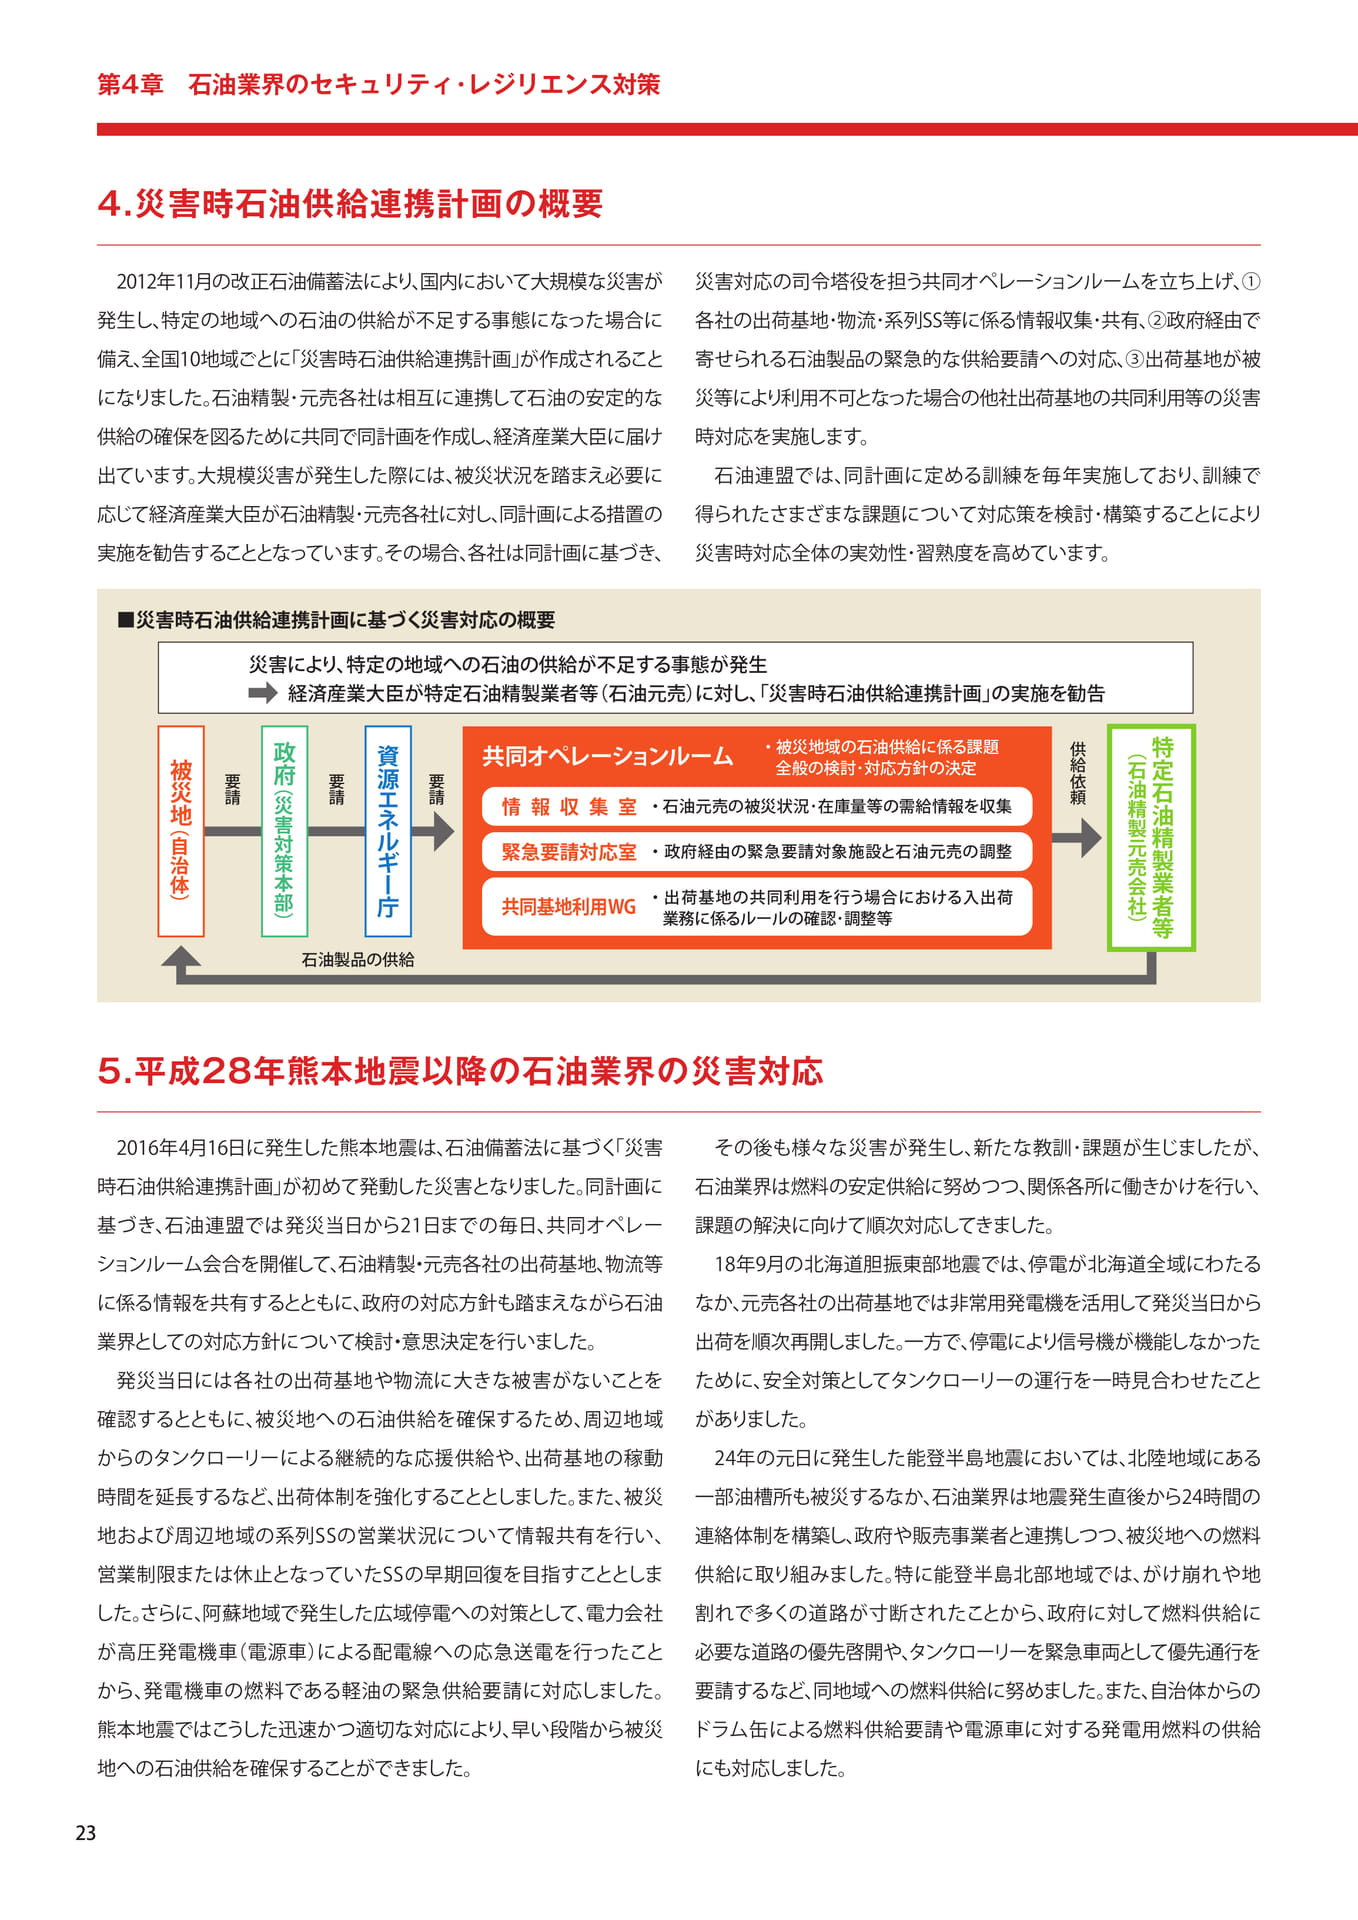
経済産業大臣が特定石油精製業者等(石油元売)に対し、「災害時石油供給連携計画」の実施を勧告要請(石油精製元売会社)供給依頼共同オペレーションルーム
被災地(自治体)定石油精製業者等第 4 章石油業界のセキュリティ・レジリエンス対策
4. 災害時石油供給連携計画の概要
2012 年 11 月の改正石油備蓄法により、国内において大規模な災害が発生し、特定の地域への石油の供給が不足する事態になった場合に備え、全国 10 地域ごとに「災害時石油供給連携計画」が作成されることになりました。石油精製・元売各社は相互に連携して石油の安定的な供給の確保を図るために共同で同計画を作成し、経済産業大臣に届け出ています。大規模災害が発生した際には、被災状況を踏まえ必要に応じて経済産業大臣が石油精製・元売各社に対し、同計画による措置の実施を勧告することとなっています。その場合、各社は同計画に基づき、
災害対応の司令塔役を担う共同オペレーションルームを立ち上げ、①各社の出荷基地・物流・系列 SS 等に係る情報収集・共有、②政府経由で寄せられる石油製品の緊急的な供給要請への対応、③出荷基地が被災等により利用不可となった場合の他社出荷基地の共同利用等の災害時対応を実施します。石油連盟では、同計画に定める訓練を毎年実施しており、訓練で得られたさまざまな課題について対応策を検討・構築することにより■災害時石油供給連携計画に基づく災害対応の概要災害により、特定の地域への石油の供給が不足する事態が発生政災害時対応全体の実効性・習熟度を高めています。特・被災地域の石油供給に係る課題要全般の検討・対応方針の決定請情報収集室・石油元売の被災状況・在庫量等の需給情報を収集緊急要請対応室・政府経由の緊急要請対象施設と石油元売の調整庁資源エネルギー府(災害対策本部)要請石油製品の供給
共同基地利用 WG ・出荷基地の共同利用を行う場合における入出荷業務に係るルールの確認・調整等
5. 平成 28 年熊本地震以降の石油業界の災害対応
2016 年 4 月 16 日に発生した熊本地震は、石油備蓄法に基づく「災害時石油供給連携計画」が初めて発動した災害となりました。同計画に基づき、石油連盟では発災当日から21 日までの毎日、共同オペレーションルーム会合を開催して、石油精製・元売各社の出荷基地、物流等に係る情報を共有するとともに、政府の対応方針も踏まえながら石油業界としての対応方針について検討・意思決定を行いました。発災当日には各社の出荷基地や物流に大きな被害がないことを確認するとともに、被災地への石油供給を確保するため、周辺地域からのタンクローリーによる継続的な応援供給や、出荷基地の稼動時間を延長するなど、出荷体制を強化することとしました。また、被災地および周辺地域の系列 SSの営業状況について情報共有を行い、営業制限または休止となっていた SSの早期回復を目指すこととしました。さらに、阿蘇地域で発生した広域停電への対策として、電力会社が高圧発電機車(電源車)による配電線への応急送電を行ったことから、発電機車の燃料である軽油の緊急供給要請に対応しました。熊本地震ではこうした迅速かつ適切な対応により、早い段階から被災地への石油供給を確保することができました。
その後も様々な災害が発生し、新たな教訓・課題が生じましたが、石油業界は燃料の安定供給に努めつつ、関係各所に働きかけを行い、課題の解決に向けて順次対応してきました。
18 年 9 月の北海道胆振東部地震では、停電が北海道全域にわたるなか、元売各社の出荷基地では非常用発電機を活用して発災当日から出荷を順次再開しました。一方で、停電により信号機が機能しなかったために、安全対策としてタンクローリーの運行を一時見合わせたことがありました。
24 年の元日に発生した能登半島地震においては、北陸地域にある一部油槽所も被災するなか、石油業界は地震発生直後から24 時間の連絡体制を構築し、政府や販売事業者と連携しつつ、被災地への燃料供給に取り組みました。特に能登半島北部地域では、がけ崩れや地割れで多くの道路が寸断されたことから、政府に対して燃料供給に必要な道路の優先啓開や、タンクローリーを緊急車両として優先通行を要請するなど、同地域への燃料供給に努めました。また、自治体からのドラム缶による燃料供給要請や電源車に対する発電用燃料の供給にも対応しました。
23
地方自治体等との情報共有
第 4 章石油業界のセキュリティ・レジリエンス対策
6. 地方自治体等との情報共有
東日本大震災では東北地方の石油販売業者も被災したため、被災地自治体から病院等の重要施設に対する石油製品の緊急的な供給要請が、政府経由で元売各社や石油連盟に多数寄せられました。元売各社は通常の物流・商流と異なる配送であっても最大限の対応を行いましたが、災害時の混乱のなか、要請元から提供された安全に供給するために必須な設備情報(油種やタンクの容量、注入口の仕様等)に誤りや不備があり、一部の配送に支障が生じました。
このため石油連盟では、今後の災害時に被災地から寄せられる緊急的な供給要請に迅速かつ円滑に対応するための事前準備として、都道府県等が指定する重要施設を対象とした、石油供給に必要な情報を予め共有する取り組みを2012 年から実施しました。 17 年度末までに全道府県※と情報共有の覚書を締結したほか、政府機関や指定公共機関と同趣旨の取り組みを行っています。
※東京都とは 2008 年に同様の取り組みに係る協定を締結済
7. 長大トンネル等の通行規制緩和
長大・水底・水際トンネルでは、危険物である石油を積載したタンクローリーの通行が制限されています。しかし、東日本大震災において被災地への遠距離・長時間輸送が生じたことから、石油連盟は災害時の長大トンネル等の通行について、政府に対して要請してきました。
2015 年 4 月、石油精製元売会社が災害対策基本法の「指定公共機関」に指定されました。これにより、タンクローリーを緊急通行車両として事前届出を行うことで、災害時に石油製品を緊急輸送する場合に、速やかに緊急交通路を通行することが可能になりました。
2016 年 8 月に国土交通省は、災害時に限り、誘導車を配置してタンクローリーが隊列走行する「エスコート通行」を前提に当該規制を緩和する方針を示しました。これを受け、各トンネルの道路管理者、国土交通省と協議し、さらに各都道府県公安委員会の了承のうえ、 17 年 11 月以降、順次通行規制が緩和されています。令和 2 年 7 月豪雨では、熊本県人吉地域への配送において通常の配送ルートが寸断されたため、肥後トンネル(九州自動車道)の緊急通行を行いました。これが初となる長大トンネル通行となりました。
8. 石油供給インフラの強靭化対策
東日本大震災以降、災害時の燃料の安定供給に向けたサプライチェーン(供給網)の維持・強化が石油業界の重要課題となり、これまでに設備と体制の両面において緊急時対応力の強化を進めてきました。設備面では、出荷基地における耐震補強工事、電気設備の防水対策、非常用電源の配備等を行い、全製油所で、既存法令の基準を超える耐震・液状化基準の充足を進めました。また、震災時にはタンクの無い施設向けにドラム缶での配送要請が多かったため、ドラム缶充填設備の増強を行いました。 SSでは停電時でも給油ができるように非常用電源を設置して、災害対応化を進めています。
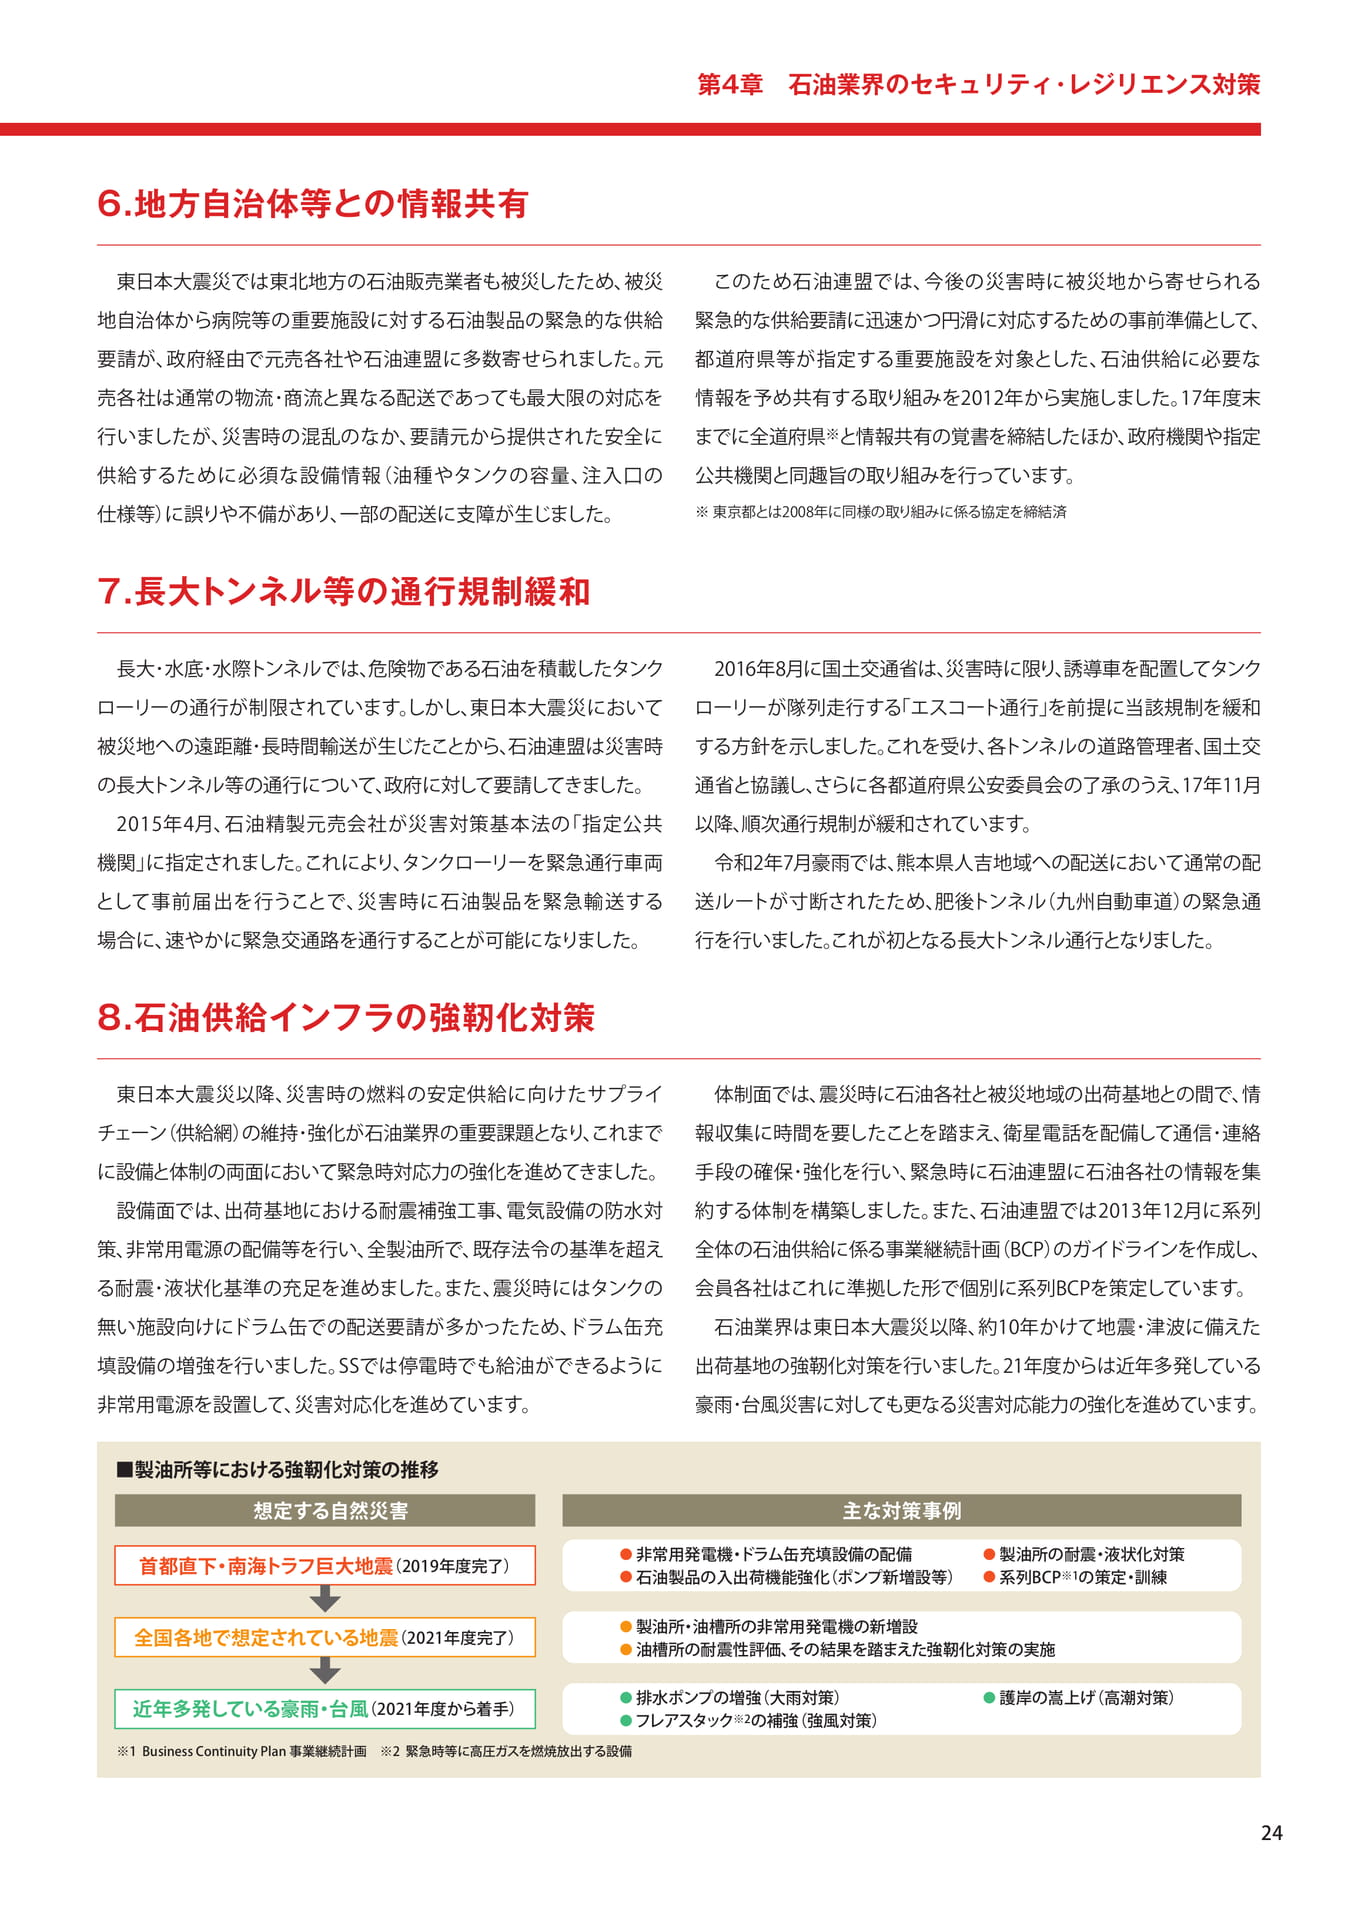
体制面では、震災時に石油各社と被災地域の出荷基地との間で、情報収集に時間を要したことを踏まえ、衛星電話を配備して通信・連絡手段の確保・強化を行い、緊急時に石油連盟に石油各社の情報を集約する体制を構築しました。また、石油連盟では 2013 年 12 月に系列全体の石油供給に係る事業継続計画(BCP)のガイドラインを作成し、会員各社はこれに準拠した形で個別に系列 BCPを策定しています。石油業界は東日本大震災以降、約 10 年かけて地震・津波に備えた出荷基地の強靭化対策を行いました。 21 年度からは近年多発している豪雨・台風災害に対しても更なる災害対応能力の強化を進めています。■製油所等における強靭化対策の推移想定する自然災害首都直下・南海トラフ巨大地震(2019 年度完了)
主な対策事例●非常用発電機・ドラム缶充填設備の配備●石油製品の入出荷機能強化(ポンプ新増設等)●製油所の耐震・液状化対策●系列 BCP ※1 の策定・訓練全国各地で想定されている地震(2021 年度完了)●製油所・油槽所の非常用発電機の新増設●油槽所の耐震性評価、その結果を踏まえた強靭化対策の実施近年多発している豪雨・台風(2021 年度から着手)●排水ポンプの増強(大雨対策)●フレアスタック※2 の補強(強風対策)●護岸の嵩上げ(高潮対策)
※1 Business Continuity Plan 事業継続計画※2 緊急時等に高圧ガスを燃焼放出する設備
24
製油所における安全対策の取り組み
第 4 章石油業界のセキュリティ・レジリエンス対策
9. 製油所における安全対策の取り組み
製油所では、法令により定められている一般居住地までの保安距離や事業所境界線までの距離、および設備間の距離を遵守することにより火災・爆発事故からの安全を確保しています。また、個々のプラントやタンクは耐震設計基準を満たす構造となっています。精製設備やタンクは、開放検査、運転停止検査、運転中検査、日常点検等を実施し、事故に繋がる異常の早期発見に努めています。また、異常があった際も被害を最小限にするため、緊急停止システムの導入や初期消火体制を整えています。火災や油流出等の事故が発生した際に的確かつ迅速な対処ができるよう、常時訓練された防災要員等により構成
される自衛防災組織や共同防災組織が整備され、これらの組織には、大型化学消防車、大型高所放水車、泡原液搬送車、オイルフェンス、油回収機、油回収船等の防災資機材が配備されています。石油連盟は、 2013 年に「産業保安に関する自主行動計画」を策定し、以降毎年フォローアップを行ったうえで、計画を見直しています。自主行動計画は、基本的な考えとして、業界の具体的な目標を「重大事故ゼロ」と設定し、リスクの大きさに応じて有限な資源を有効な安全対策に投入するリスクベースド・アプローチに基づく施策を実行していくこととしています。
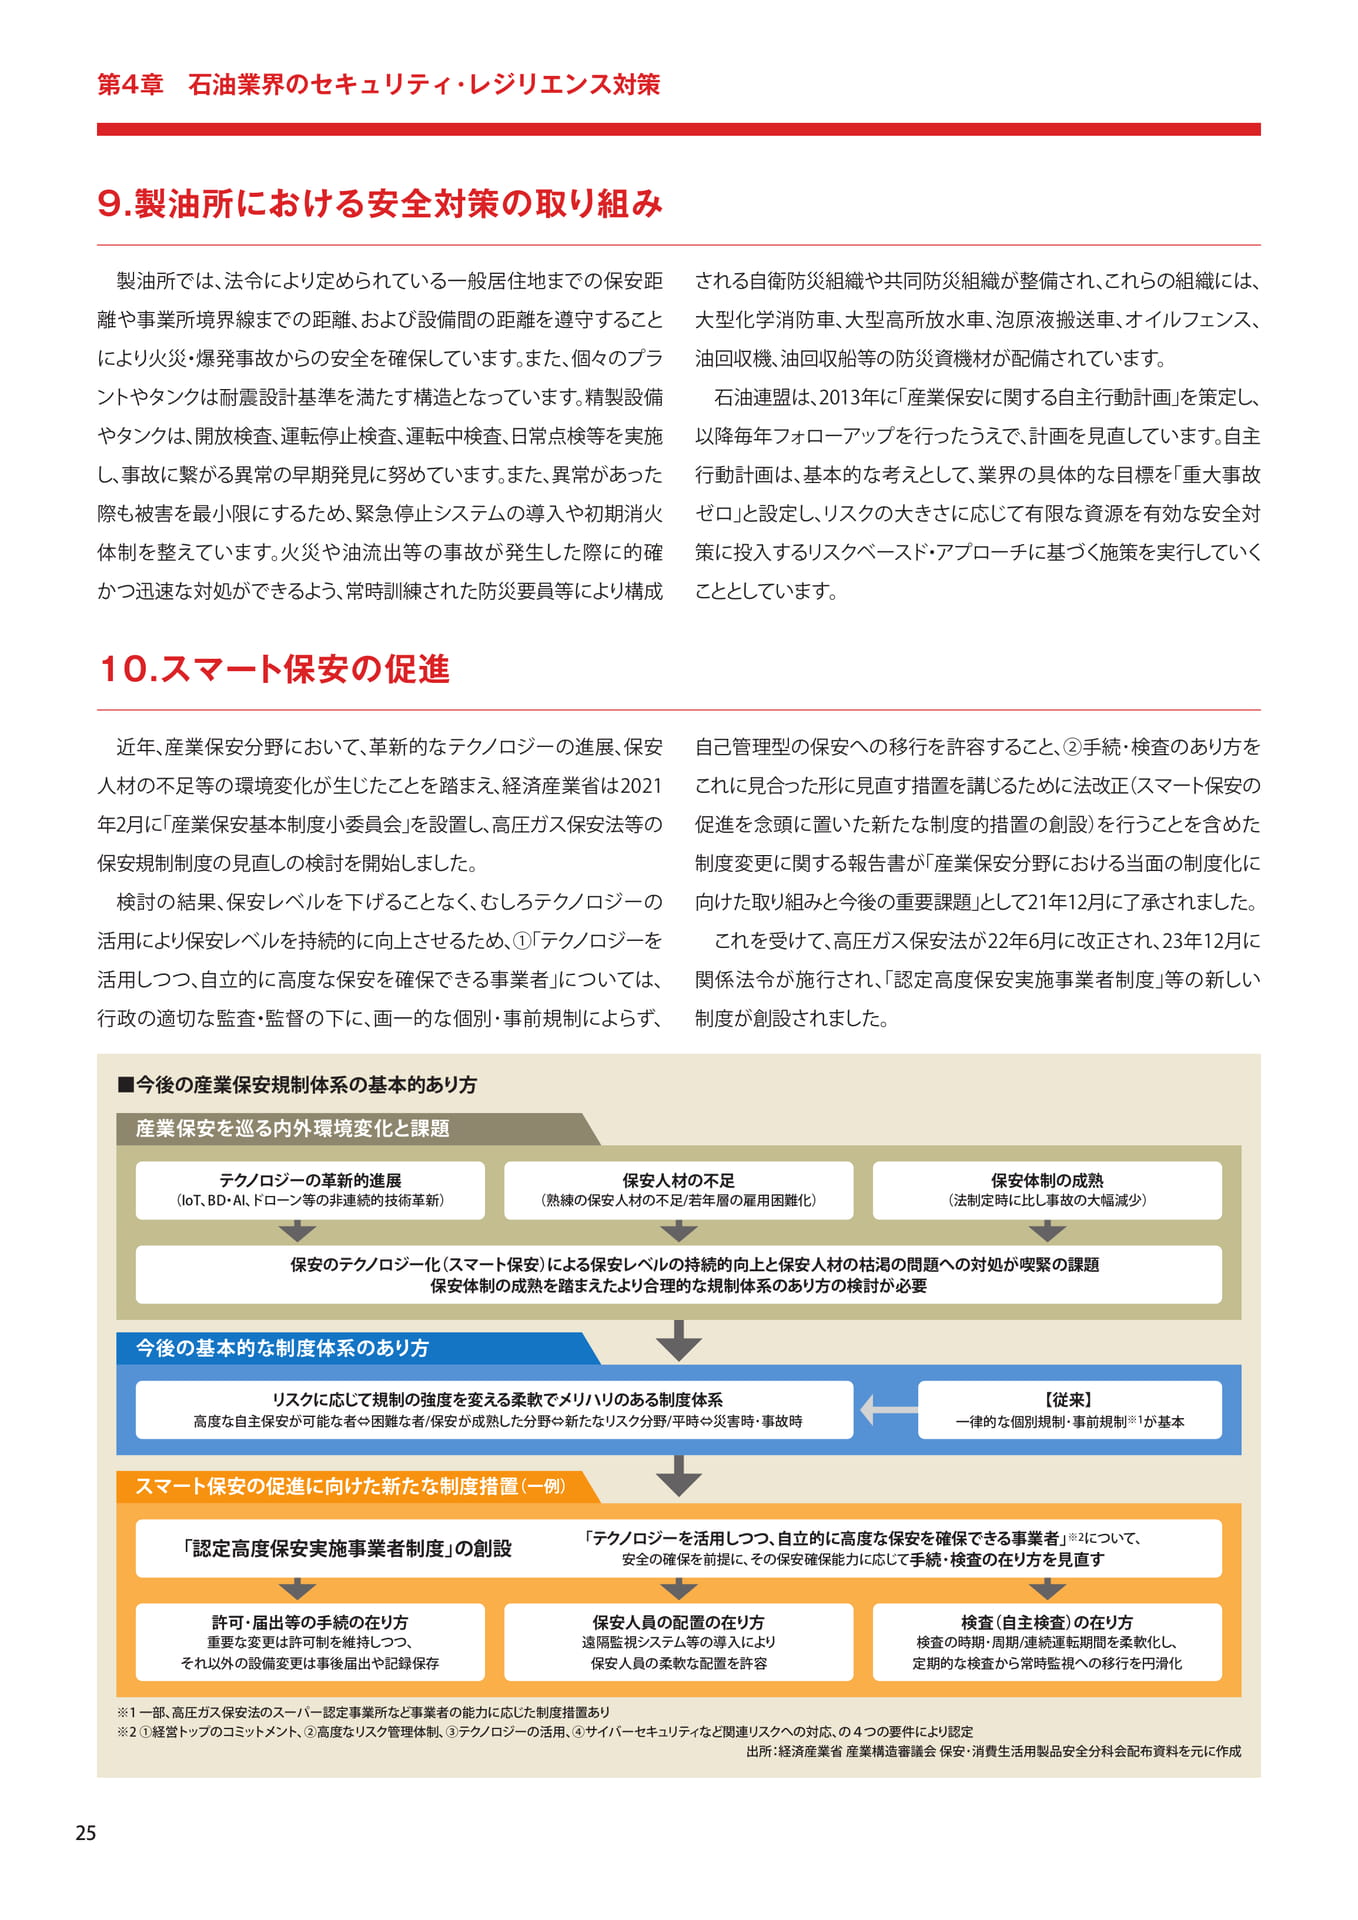
10. スマート保安の促進
近年、産業保安分野において、革新的なテクノロジーの進展、保安人材の不足等の環境変化が生じたことを踏まえ、経済産業省は 2021 年 2 月に「産業保安基本制度小委員会」を設置し、高圧ガス保安法等の保安規制制度の見直しの検討を開始しました。検討の結果、保安レベルを下げることなく、むしろテクノロジーの活用により保安レベルを持続的に向上させるため、①「テクノロジーを活用しつつ、自立的に高度な保安を確保できる事業者」については、行政の適切な監査・監督の下に、画一的な個別・事前規制によらず、
自己管理型の保安への移行を許容すること、②手続・検査のあり方をこれに見合った形に見直す措置を講じるために法改正(スマート保安の促進を念頭に置いた新たな制度的措置の創設)を行うことを含めた制度変更に関する報告書が「産業保安分野における当面の制度化に向けた取り組みと今後の重要課題」として 21 年 12 月に了承されました。これを受けて、高圧ガス保安法が22 年 6 月に改正され、 23 年 12 月に関係法令が施行され、「認定高度保安実施事業者制度」等の新しい制度が創設されました。■今後の産業保安規制体系の基本的あり方産業保安を巡る内外環境変化と課題
テクノロジーの革新的進展(IoT 、 BD ・ AI 、ドローン等の非連続的技術革新)
保安人材の不足(熟練の保安人材の不足 / 若年層の雇用困難化)
保安体制の成熟(法制定時に比し事故の大幅減少)
保安のテクノロジー化(スマート保安)による保安レベルの持続的向上と保安人材の枯渇の問題への対処が喫緊の課題保安体制の成熟を踏まえたより合理的な規制体系のあり方の検討が必要
今後の基本的な制度体系のあり方
リスクに応じて規制の強度を変える柔軟でメリハリのある制度体系高度な自主保安が可能な者⇔困難な者 / 保安が成熟した分野⇔新たなリスク分野 / 平時⇔災害時・事故時
【従来】一律的な個別規制・事前規制※1が基本スマート保安の促進に向けた新たな制度措置(一例)
「認定高度保安実施事業者制度」の創設「テクノロジーを活用しつつ、自立的に高度な保安を確保できる事業者」※2 について、安全の確保を前提に、その保安確保能力に応じて手続・検査の在り方を見直す
許可・届出等の手続の在り方重要な変更は許可制を維持しつつ、それ以外の設備変更は事後届出や記録保存
保安人員の配置の在り方遠隔監視システム等の導入により保安人員の柔軟な配置を許容
検査(自主検査)の在り方検査の時期・周期 / 連続運転期間を柔軟化し、定期的な検査から常時監視への移行を円滑化
※1 一部、高圧ガス保安法のスーパー認定事業所など事業者の能力に応じた制度措置あり※2 ①経営トップのコミットメント、②高度なリスク管理体制、③テクノロジーの活用、④サイバーセキュリティなど関連リスクへの対応、の4つの要件により認定出所:経済産業省産業構造審議会保安・消費生活用製品安全分科会配布資料を元に作成
25
石油業界のCNビジョン
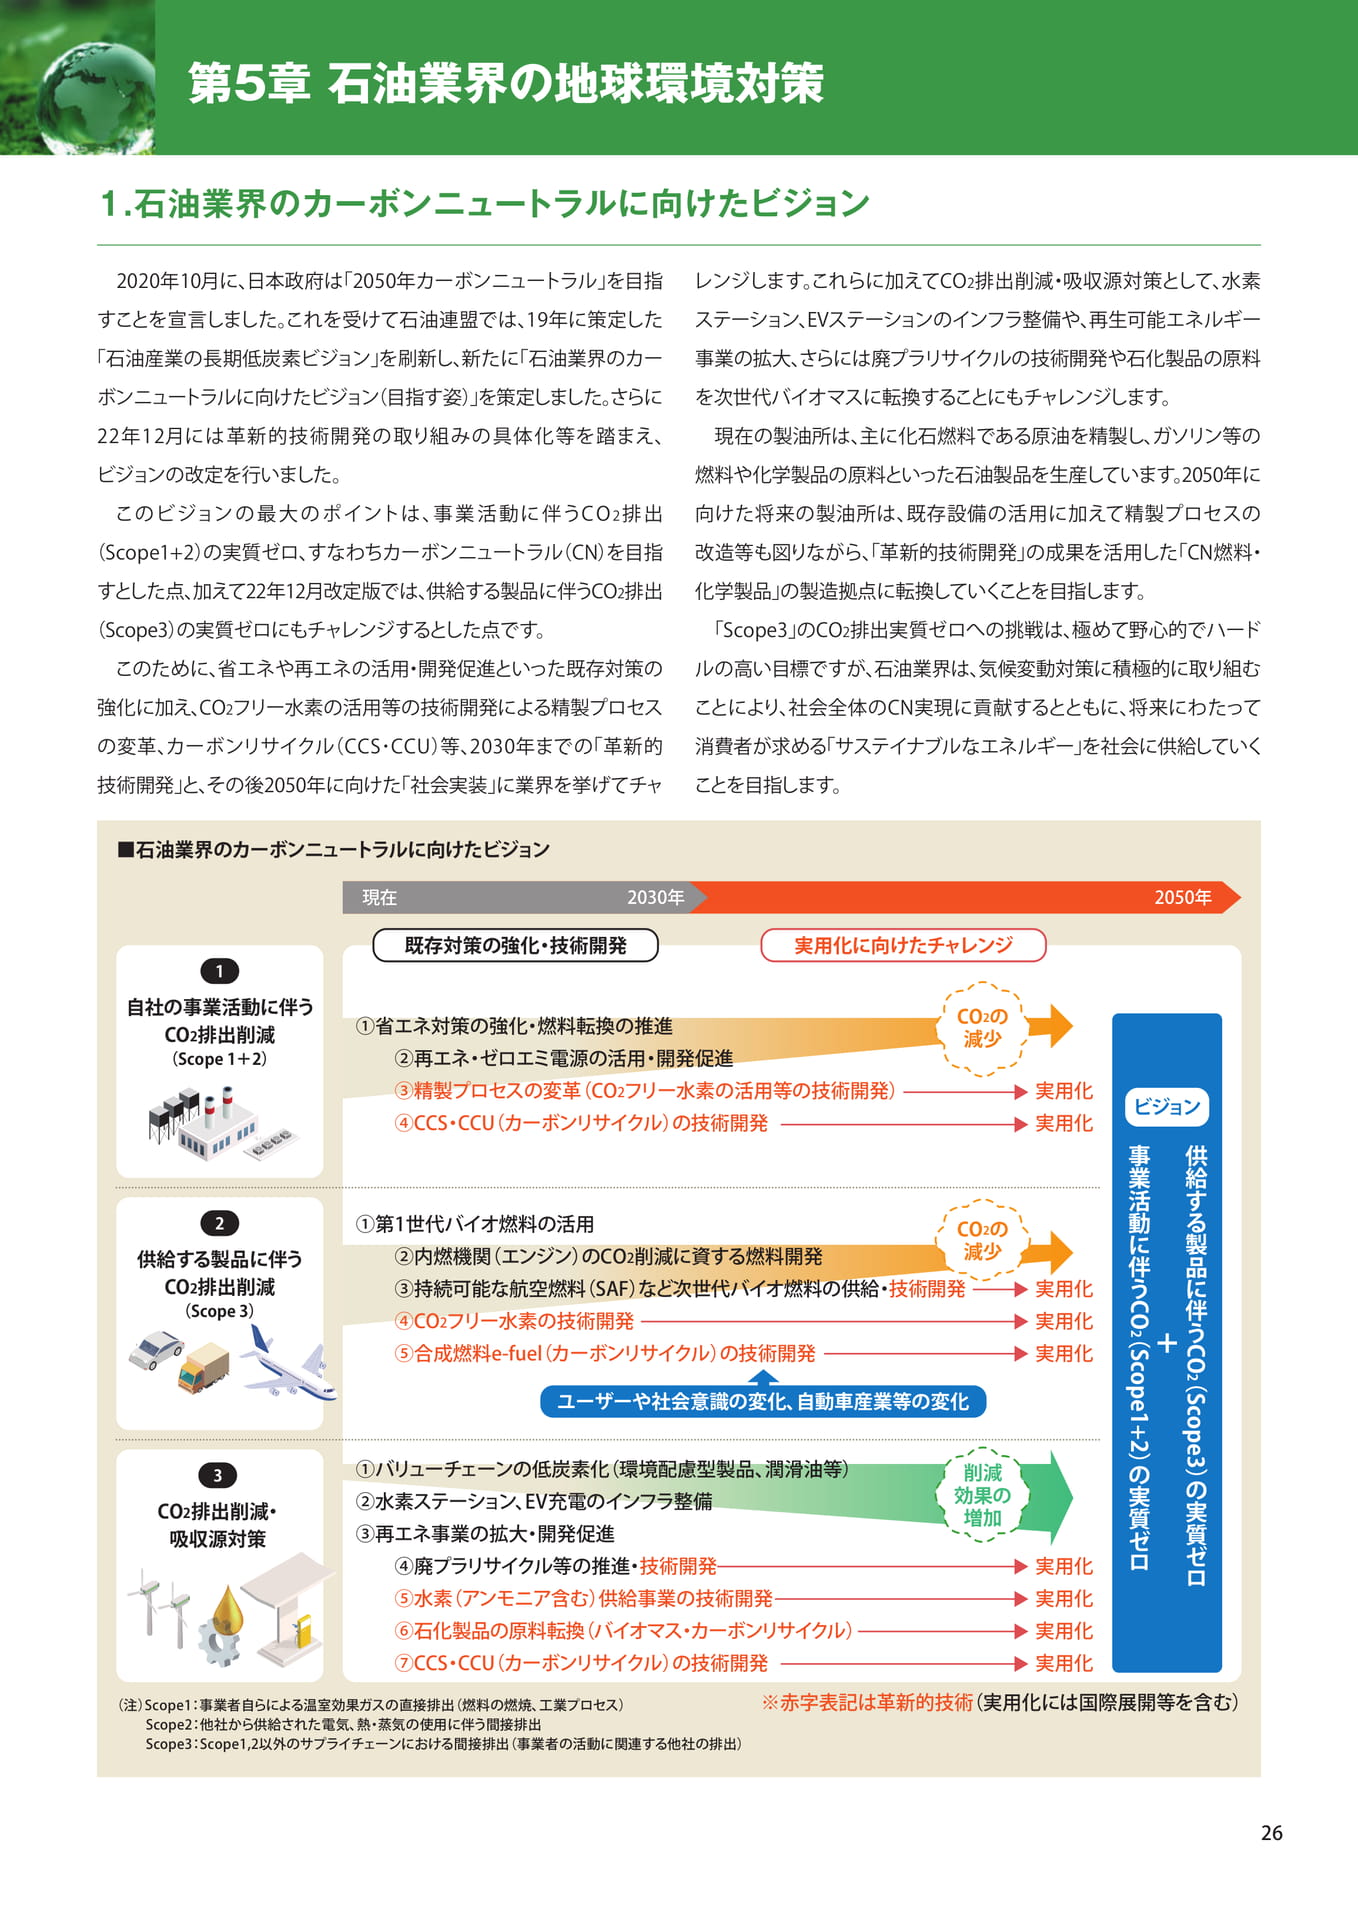
1. 石油業界のカーボンニュートラルに向けたビジョン
2020 年 10 月に、日本政府は「 2050 年カーボンニュートラル」を目指すことを宣言しました。これを受けて石油連盟では、 19 年に策定した
「石油産業の長期低炭素ビジョン」を刷新し、新たに「石油業界のカーボンニュートラルに向けたビジョン(目指す姿)」を策定しました。さらに 22 年 12 月には革新的技術開発の取り組みの具体化等を踏まえ、ビジョンの改定を行いました。
このビジョンの最大のポイントは、事業活動に伴う CO2 排出( S c o p e 1 + 2 )の実質ゼロ、すなわちカーボンニュートラル( C N )を目指すとした点、加えて 22 年 12 月改定版では、供給する製品に伴う CO2 排出(Scope3)の実質ゼロにもチャレンジするとした点です。
このために、省エネや再エネの活用・開発促進といった既存対策の強化に加え、 C O 2 フリー水素の活用等の技術開発による精製プロセスの変革、カーボンリサイクル(CCS ・ CCU)等、 2030 年までの「革新的技術開発」と、その後 2050 年に向けた「社会実装」に業界を挙げてチャ■石油業界のカーボンニュートラルに向けたビジョン
1 自社の事業活動に伴う
CO2 排出削減(Scope 1+2)
2 供給する製品に伴う
CO2 排出削減(Scope 3)
3
CO2 排出削減・吸収源対策
現在
既存対策の強化・技術開発
2030 年
レンジします。これらに加えて C O 2 排出削減・吸収源対策として、水素ステーション、 EV ステーションのインフラ整備や、再生可能エネルギー事業の拡大、さらには廃プラリサイクルの技術開発や石化製品の原料を次世代バイオマスに転換することにもチャレンジします。
現在の製油所は、主に化石燃料である原油を精製し、ガソリン等の燃料や化学製品の原料といった石油製品を生産しています。 2050 年に向けた将来の製油所は、既存設備の活用に加えて精製プロセスの改造等も図りながら、「革新的技術開発」の成果を活用した「 CN 燃料・化学製品」の製造拠点に転換していくことを目指します。「 Scope3 」の CO2 排出実質ゼロへの挑戦は、極めて野心的でハードルの高い目標ですが、石油業界は、気候変動対策に積極的に取り組むことにより、社会全体の CN 実現に貢献するとともに、将来にわたって消費者が求める「サステイナブルなエネルギー」を社会に供給していくことを目指します。
実用化に向けたチャレンジ
①省エネ対策の強化・燃料転換の推進②再エネ・ゼロエミ電源の活用・開発促進③精製プロセスの変革(CO2フリー水素の活用等の技術開発)④CCS・ CCU(カーボンリサイクル)の技術開発
CO2の減少
①第 1 世代バイオ燃料の活用 CO2の
②内燃機関(エンジン)のCO2 削減に資する燃料開発減少③持続可能な航空燃料(SAF)など次世代バイオ燃料の供給・技術開発④CO2フリー水素の技術開発⑤合成燃料 e-fuel(カーボンリサイクル)の技術開発
ユーザーや社会意識の変化、自動車産業等の変化
①バリューチェーンの低炭素化(環境配慮型製品、潤滑油等)②水素ステーション、 EV 充電のインフラ整備③再エネ事業の拡大・開発促進④廃プラリサイクル等の推進・技術開発⑤水素(アンモニア含む)供給事業の技術開発⑥石化製品の原料転換(バイオマス・カーボンリサイクル)⑦CCS・ CCU(カーボンリサイクル)の技術開発
削減効果の増加
実用化実用化
実用化実用化実用化
実用化実用化実用化実用化
2050 年
(注)Scope1:事業者自らによる温室効果ガスの直接排出(燃料の燃焼、工業プロセス)
※赤字表記は革新的技術(実用化には国際展開等を含む)
Scope2:他社から供給された電気、熱・蒸気の使用に伴う間接排出 Scope3:Scope1,2 以外のサプライチェーンにおける間接排出(事業者の活動に関連する他社の排出)ビジョン供事業活動に伴うCO2 (Scope1+2 )給する製品に伴うCO2 (Scope3 )の実質ゼロの実5 章石油業界の地球環境対策質ゼロ第
26
地球温暖化問題への取り組みの経緯
第 5 章
石油業界の地球環境対策
2. 地球温暖化問題への取り組みの経緯
の地球環境保全自主行動計画」を策定し、 2012 年度まで製油所の省エネルギーの指標である「製油所エネルギー消費原単位」を改善する数値目標達成に取り組んできました。目標値は、 08 年度~12 年度平均における削減率を 1990 年度比で 13%改善するとしていたところ、各社の努力による熱回収の高度化、設備の効率化・最適化等が年々推進・改善されたことから、 15%の改善となり、目標を上回る達成となりました。
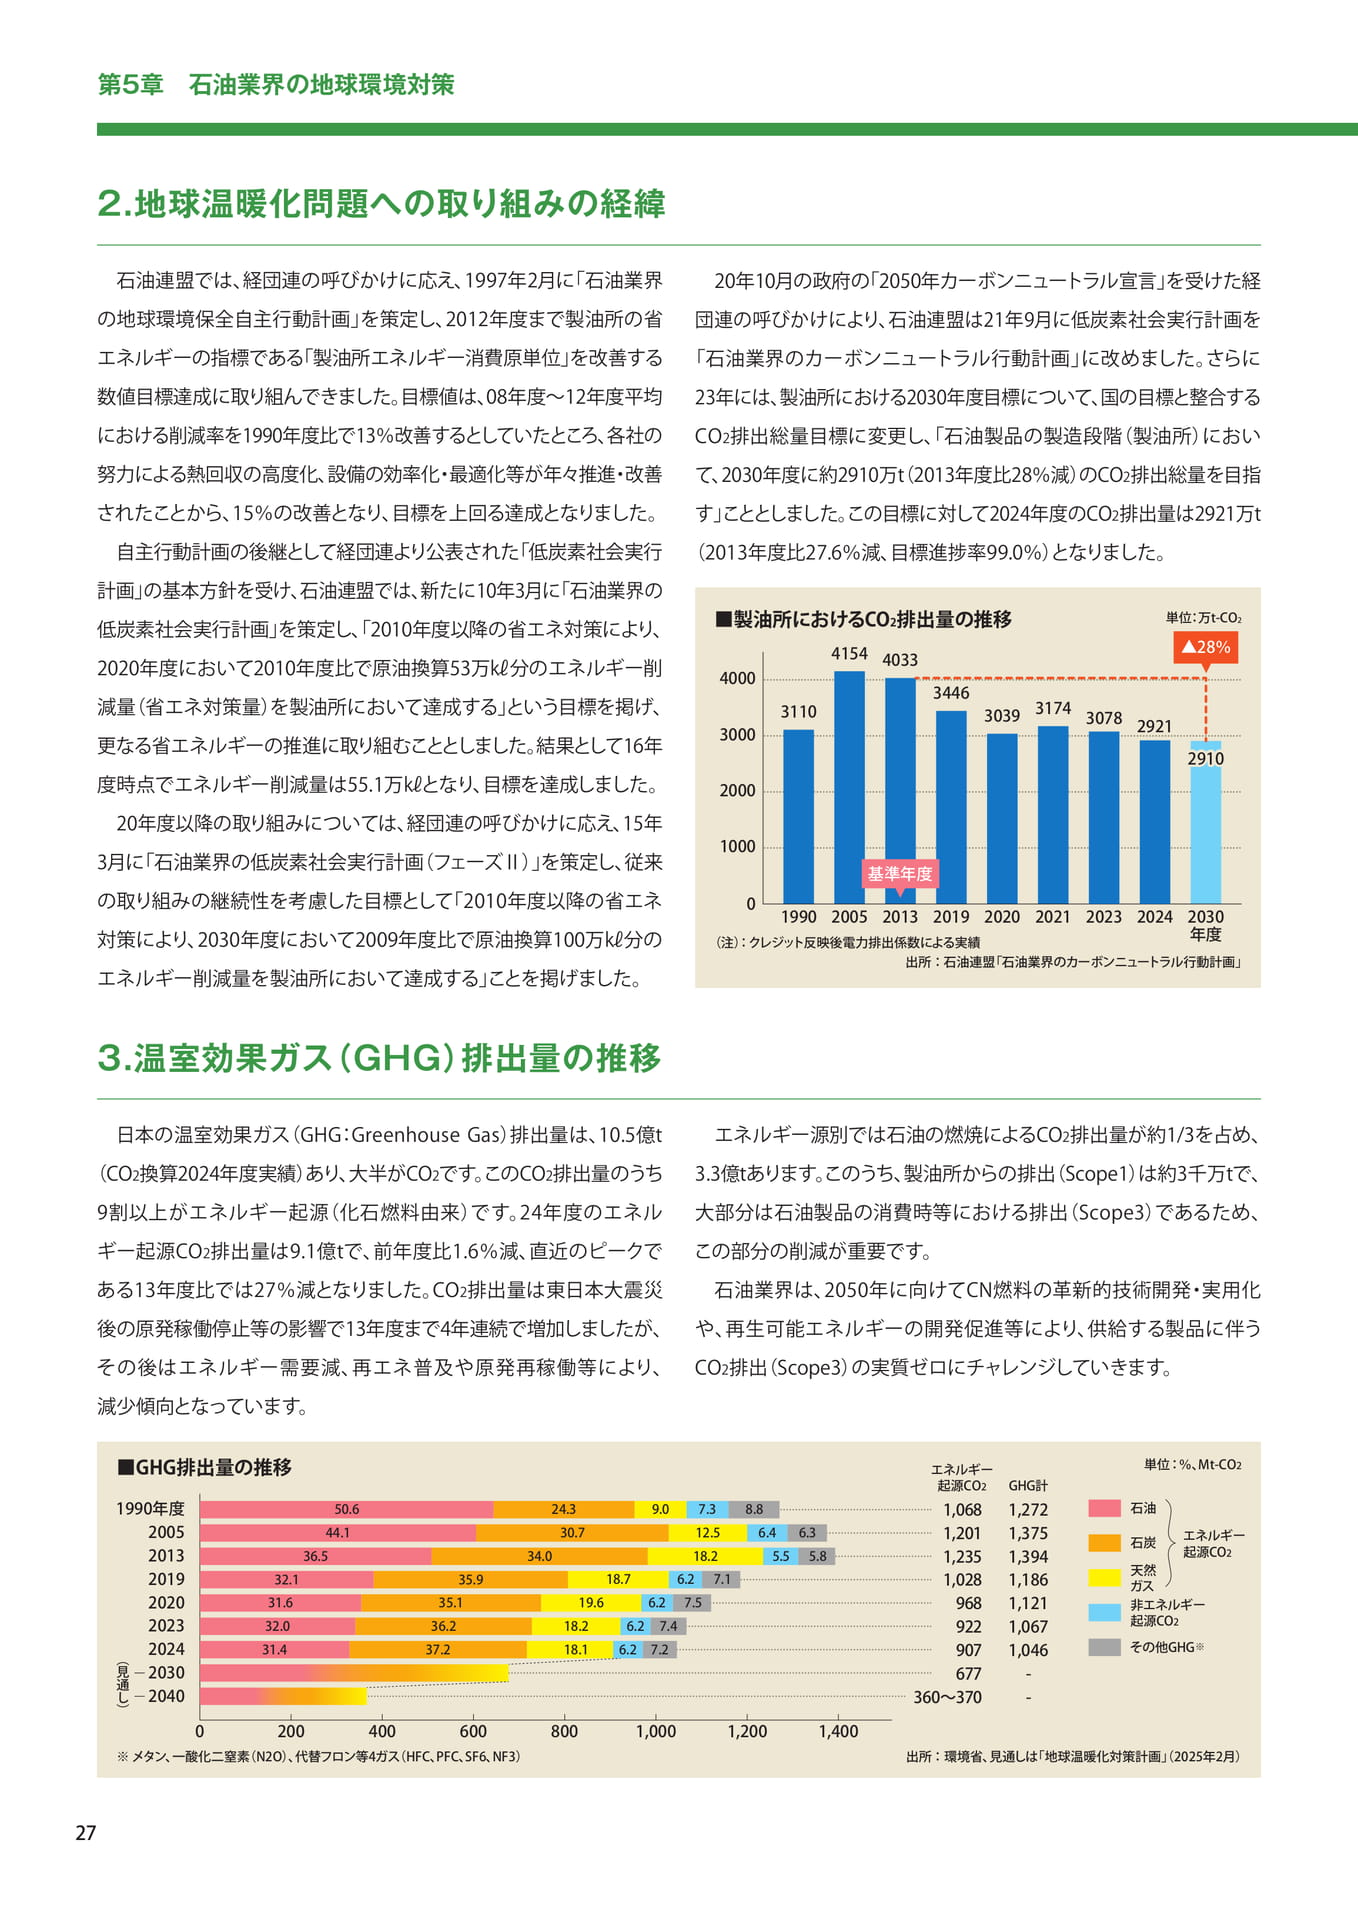
石油連盟では、経団連の呼びかけに応え、 1997 年 2 月に「石油業界自主行動計画の後継として経団連より公表された「低炭素社会実行(2013 年度比 27.6%減、目標進捗率 99.0%)となりました。■製油所における CO2 排出量の推移単位:万 t-CO2
4154 ▲28%
4033
4000 3446
3110 3039
3174 3078
3000 2921
2910
2000
20 年度以降の取り組みについては、経団連の呼びかけに応え、 15 年 1000
基準年度
0
1990 2005 2013 2019 2020 2021 2023 2024 2030 年度
(注):クレジット反映後電力排出係数による実績出所:石油連盟「石油業界のカーボンニュートラル行動計画」日本の温室効果ガス(GHG:Greenhouse Gas)排出量は、 10.5 億 t
この部分の削減が重要です。
CO2 排出(Scope3)の実質ゼロにチャレンジしていきます。
■GHG 排出量の推移エネルギー単位:%、 Mt-CO2
起源 CO2 GHG 計
1990 年度 50.6
24.3 9.0 7.3 8.8
1,068 1,272 石油
2005 44.1
30.7 12.5 6.4 6.3
1,201 1,375 エネルギー石炭 2013
36.5 34.0
18.2 5.5 5.8 1,235 1,394
天然 2019
32.1 35.9
18.7 6.2 7.1 1,028 1,186
ガス
2020 31.6
35.1 19.6 6.2 7.5
968 1,121 非エネルギー
2023 32.0
36.2 18.2 6.2 7.4
起源 CO2 922 1,067
2024 31.4
37.2 18.1 6.2 7.2
907 1,046 その他 GHG※
2030 677 - )2040 360~370 -
計画」の基本方針を受け、石油連盟では、新たに 10 年 3 月に「石油業界の低炭素社会実行計画」を策定し、「 2010 年度以降の省エネ対策により、 2020 年度において 2010 年度比で原油換算 53 万㎘分のエネルギー削減量(省エネ対策量)を製油所において達成する」という目標を掲げ、更なる省エネルギーの推進に取り組むこととしました。結果として 16 年度時点でエネルギー削減量は 55.1 万㎘となり、目標を達成しました。
3 月に「石油業界の低炭素社会実行計画(フェーズⅡ)」を策定し、従来の取り組みの継続性を考慮した目標として「 2010 年度以降の省エネ対策により、 2030 年度において 2009 年度比で原油換算 100 万㎘分のエネルギー削減量を製油所において達成する」ことを掲げました。
3. 温室効果ガス(GHG)排出量の推移
(CO2 換算 2024 年度実績)あり、大半が CO2 です。この CO2 排出量のうち 9 割以上がエネルギー起源(化石燃料由来)です。 24 年度のエネルギー起源 CO2 排出量は 9.1 億 t で、前年度比 1.6%減、直近のピークである 13 年度比では 27%減となりました。 CO2 排出量は東日本大震災後の原発稼働停止等の影響で 13 年度まで 4 年連続で増加しましたが、その後はエネルギー需要減、再エネ普及や原発再稼働等により、減少傾向となっています。
起源 CO2
(見通し0 200 400 600 800 1,000 1,200 1,400
20 年 10 月の政府の「 2050 年カーボンニュートラル宣言」を受けた経団連の呼びかけにより、石油連盟は 21 年 9 月に低炭素社会実行計画を「石油業界のカーボンニュートラル行動計画」に改めました。さらに 23 年には、製油所における 2030 年度目標について、国の目標と整合する CO2 排出総量目標に変更し、「石油製品の製造段階(製油所)において、 2030 年度に約 2910 万 t(2013 年度比 28%減)の CO2 排出総量を目指す」こととしました。この目標に対して 2024 年度の CO2 排出量は 2921 万 t
エネルギー源別では石油の燃焼による CO2 排出量が約 1/3 を占め、 3.3 億 t あります。このうち、製油所からの排出(Scope1)は約 3 千万 t で、大部分は石油製品の消費時等における排出(Scope3)であるため、
石油業界は、 2050 年に向けて CN 燃料の革新的技術開発・実用化や、再生可能エネルギーの開発促進等により、供給する製品に伴う
※メタン、一酸化二窒素(N2O)、代替フロン等 4 ガス(HFC 、 PFC 、 SF6 、 NF3)出所:環境省、見通しは「地球温暖化対策計画」(2025 年 2 月)
27
バイオ燃料
第 5 章石油業界の地球環境対策
4. バイオ燃料
農作物や木材等を原料とするバイオ燃料(バイオマス由来燃料)は、燃焼時に発生するCO2が排出量に計上されないことから、地球温暖化対策に効果があるエネルギーとされています。 2010 年 11 月に制定されたエネルギー供給構造高度化法では、各年度におけるバイオエタノール導入目標量が段階的に設定され、石油業界はバイオETBE (バイオエタノールと石油系ガスであるイソブテンを合成したもの)をガソリンに配合することによりこの目標を着実に達成しています。
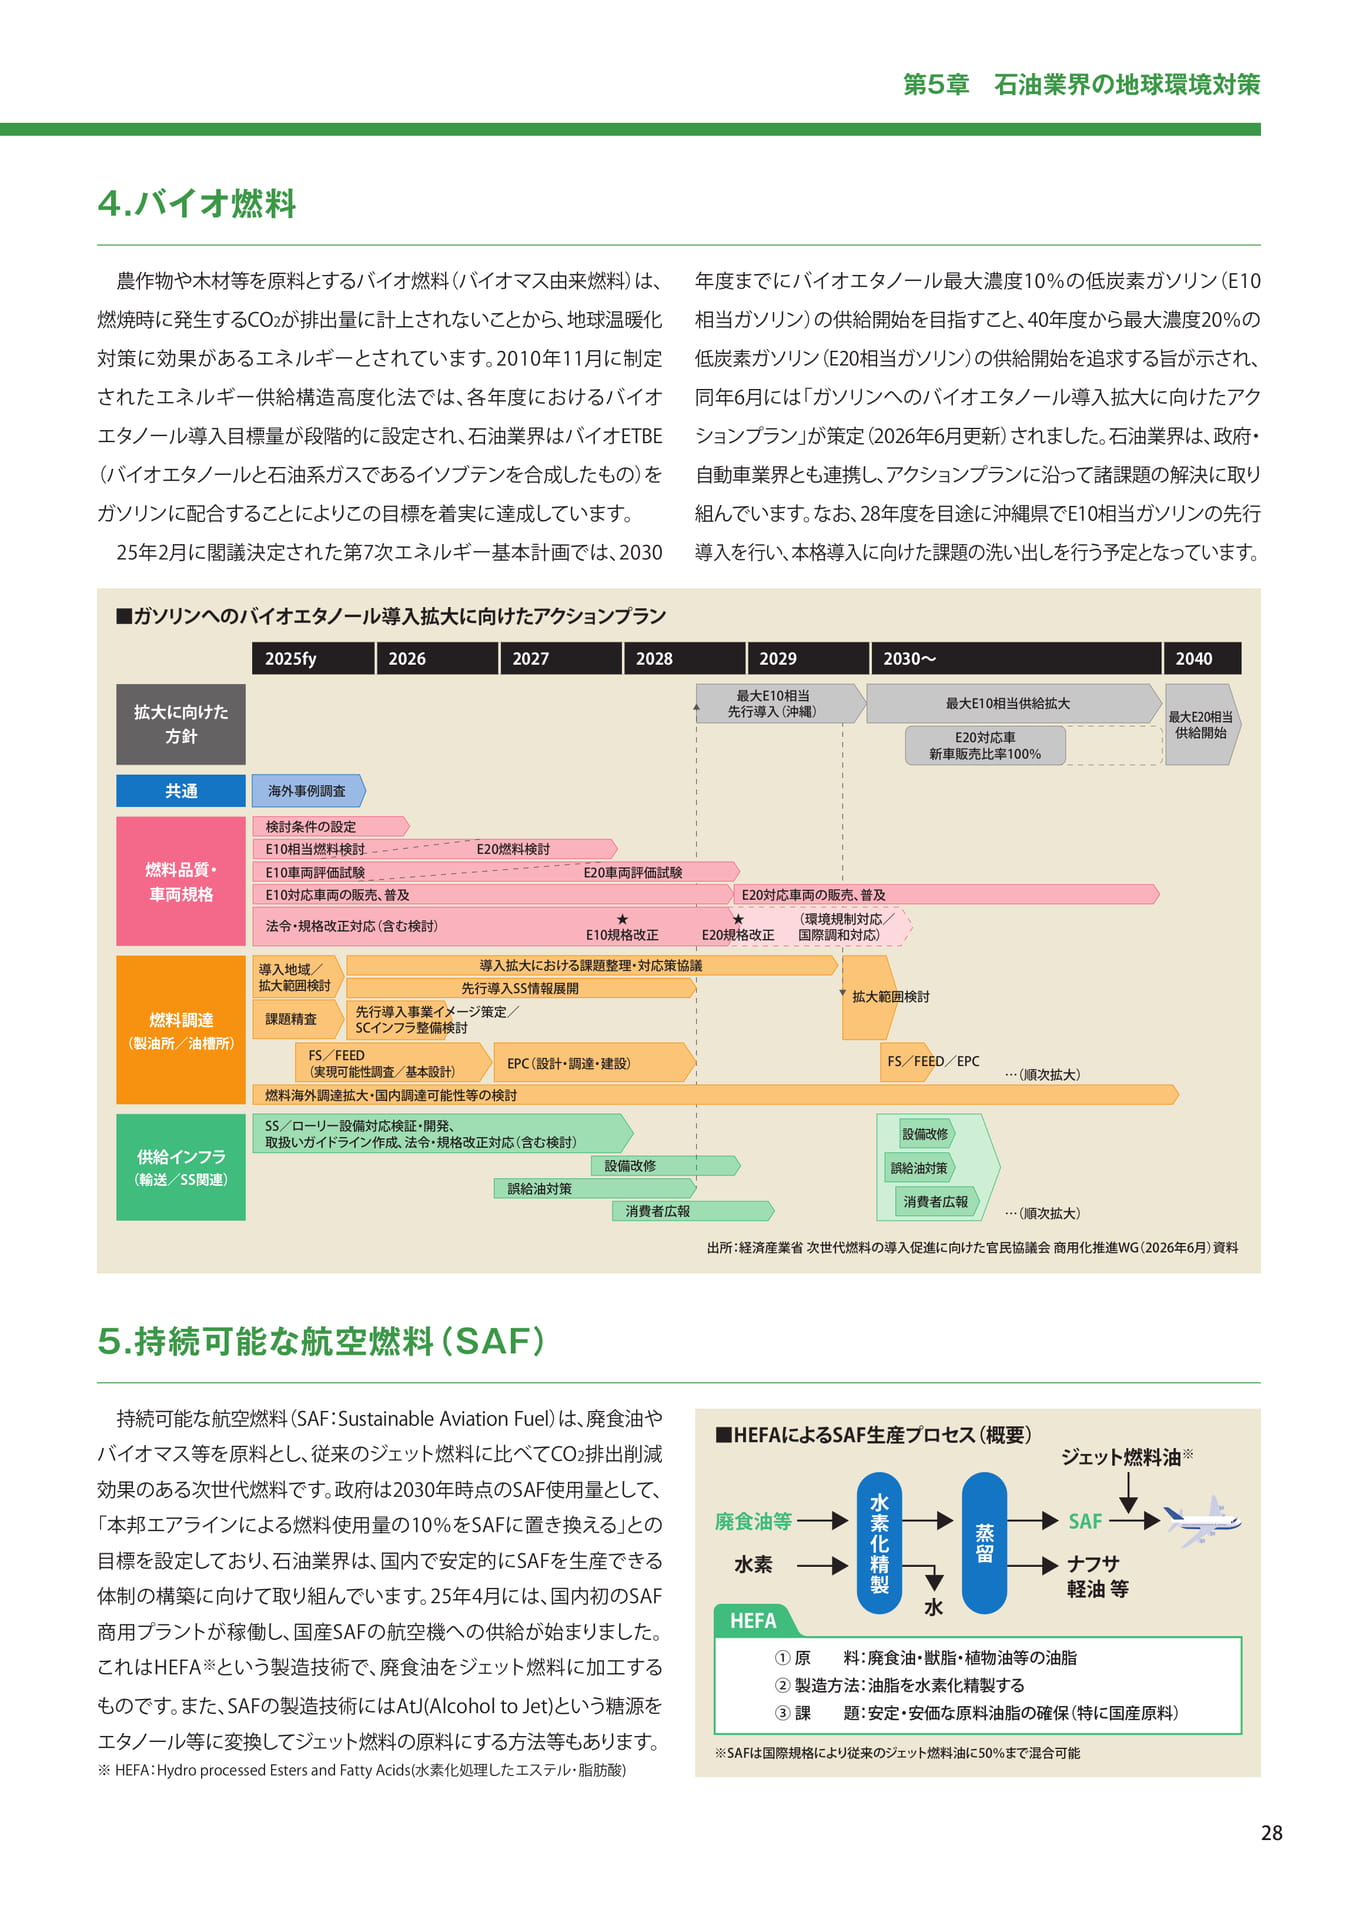
25 年 2 月に閣議決定された第 7 次エネルギー基本計画では、 2030
年度までにバイオエタノール最大濃度 10%の低炭素ガソリン(E10 相当ガソリン)の供給開始を目指すこと、 40 年度から最大濃度 20%の低炭素ガソリン(E20 相当ガソリン)の供給開始を追求する旨が示され、同年 6 月には「ガソリンへのバイオエタノール導入拡大に向けたアクションプラン」が策定(2026 年 6 月更新)されました。石油業界は、政府・自動車業界とも連携し、アクションプランに沿って諸課題の解決に取り組んでいます。なお、 28 年度を目途に沖縄県でE10 相当ガソリンの先行導入を行い、本格導入に向けた課題の洗い出しを行う予定となっています。■ガソリンへのバイオエタノール導入拡大に向けたアクションプラン
2025fy 2026 2027 2028 2029 2030~ 2040
拡大に向けた方針
最大 E10 相当先行導入(沖縄)
最大 E10 相当供給拡大
E20 対応車新車販売比率 100%
最大 E20 相当供給開始
共通
海外事例調査
検討条件の設定
燃料品質・車両規格
E10 相当燃料検討 E10 車両評価試験 E10 対応車両の販売、普及
E20 燃料検討 E20 車両評価試験
E20 対応車両の販売、普及
法令・規格改正対応(含む検討)
★ E10 規格改正
★ E20 規格改正
(環境規制対応/国際調和対応)
燃料調達(製油所/油槽所)
導入地域/拡大範囲検討
課題精査
導入拡大における課題整理・対応策協議先行導入 SS 情報展開先行導入事業イメージ策定/ SCインフラ整備検討
FS/FEED EPC(設計・調達・建設)
(実現可能性調査/基本設計)燃料海外調達拡大・国内調達可能性等の検討
拡大範囲検討
FS/FEED/EPC …(順次拡大)
供給インフラ(輸送/SS 関連)
SS/ローリー設備対応検証・開発、取扱いガイドライン作成、法令・規格改正対応(含む検討)
誤給油対策
設備改修
消費者広報
設備改修
誤給油対策
消費者広報
…(順次拡大)
出所:経済産業省次世代燃料の導入促進に向けた官民協議会商用化推進 WG(2026 年 6 月)資料
5. 持続可能な航空燃料(SAF)
持続可能な航空燃料(SAF:Sustainable Aviation Fuel)は、廃食油やバイオマス等を原料とし、従来のジェット燃料に比べてCO2 排出削減効果のある次世代燃料です。政府は2030 年時点のSAF 使用量として、「本邦エアラインによる燃料使用量の10%をSAFに置き換える」との目標を設定しており、石油業界は、国内で安定的に SAFを生産できる体制の構築に向けて取り組んでいます。 25 年 4 月には、国内初のSAF 商用プラントが稼働し、国産 SAFの航空機への供給が始まりました。これはHEFA ※という製造技術で、廃食油をジェット燃料に加工するものです。また、 SAFの製造技術にはAtJ(Alcohol to Jet) という糖源をエタノール等に変換してジェット燃料の原料にする方法等もあります。
※ HEFA:Hydro processed Esters and Fatty Acids( 水素化処理したエステル・脂肪酸 )
■HEFAによる SAF 生産プロセス(概要)ジェット燃料油
※
水素化SAF
水素ナフサ軽油等水
HEFA
①原料:廃食油・獣脂・植物油等の油脂②製造方法:油脂を水素化精製する③課題:安定・安価な原料油脂の確保(特に国産原料)
精製※SAF は国際規格により従来のジェット燃料油に 50%まで混合可能
蒸留廃食油等
28
合成燃料
第 5 章石油業界の地球環境対策
6. 合成燃料
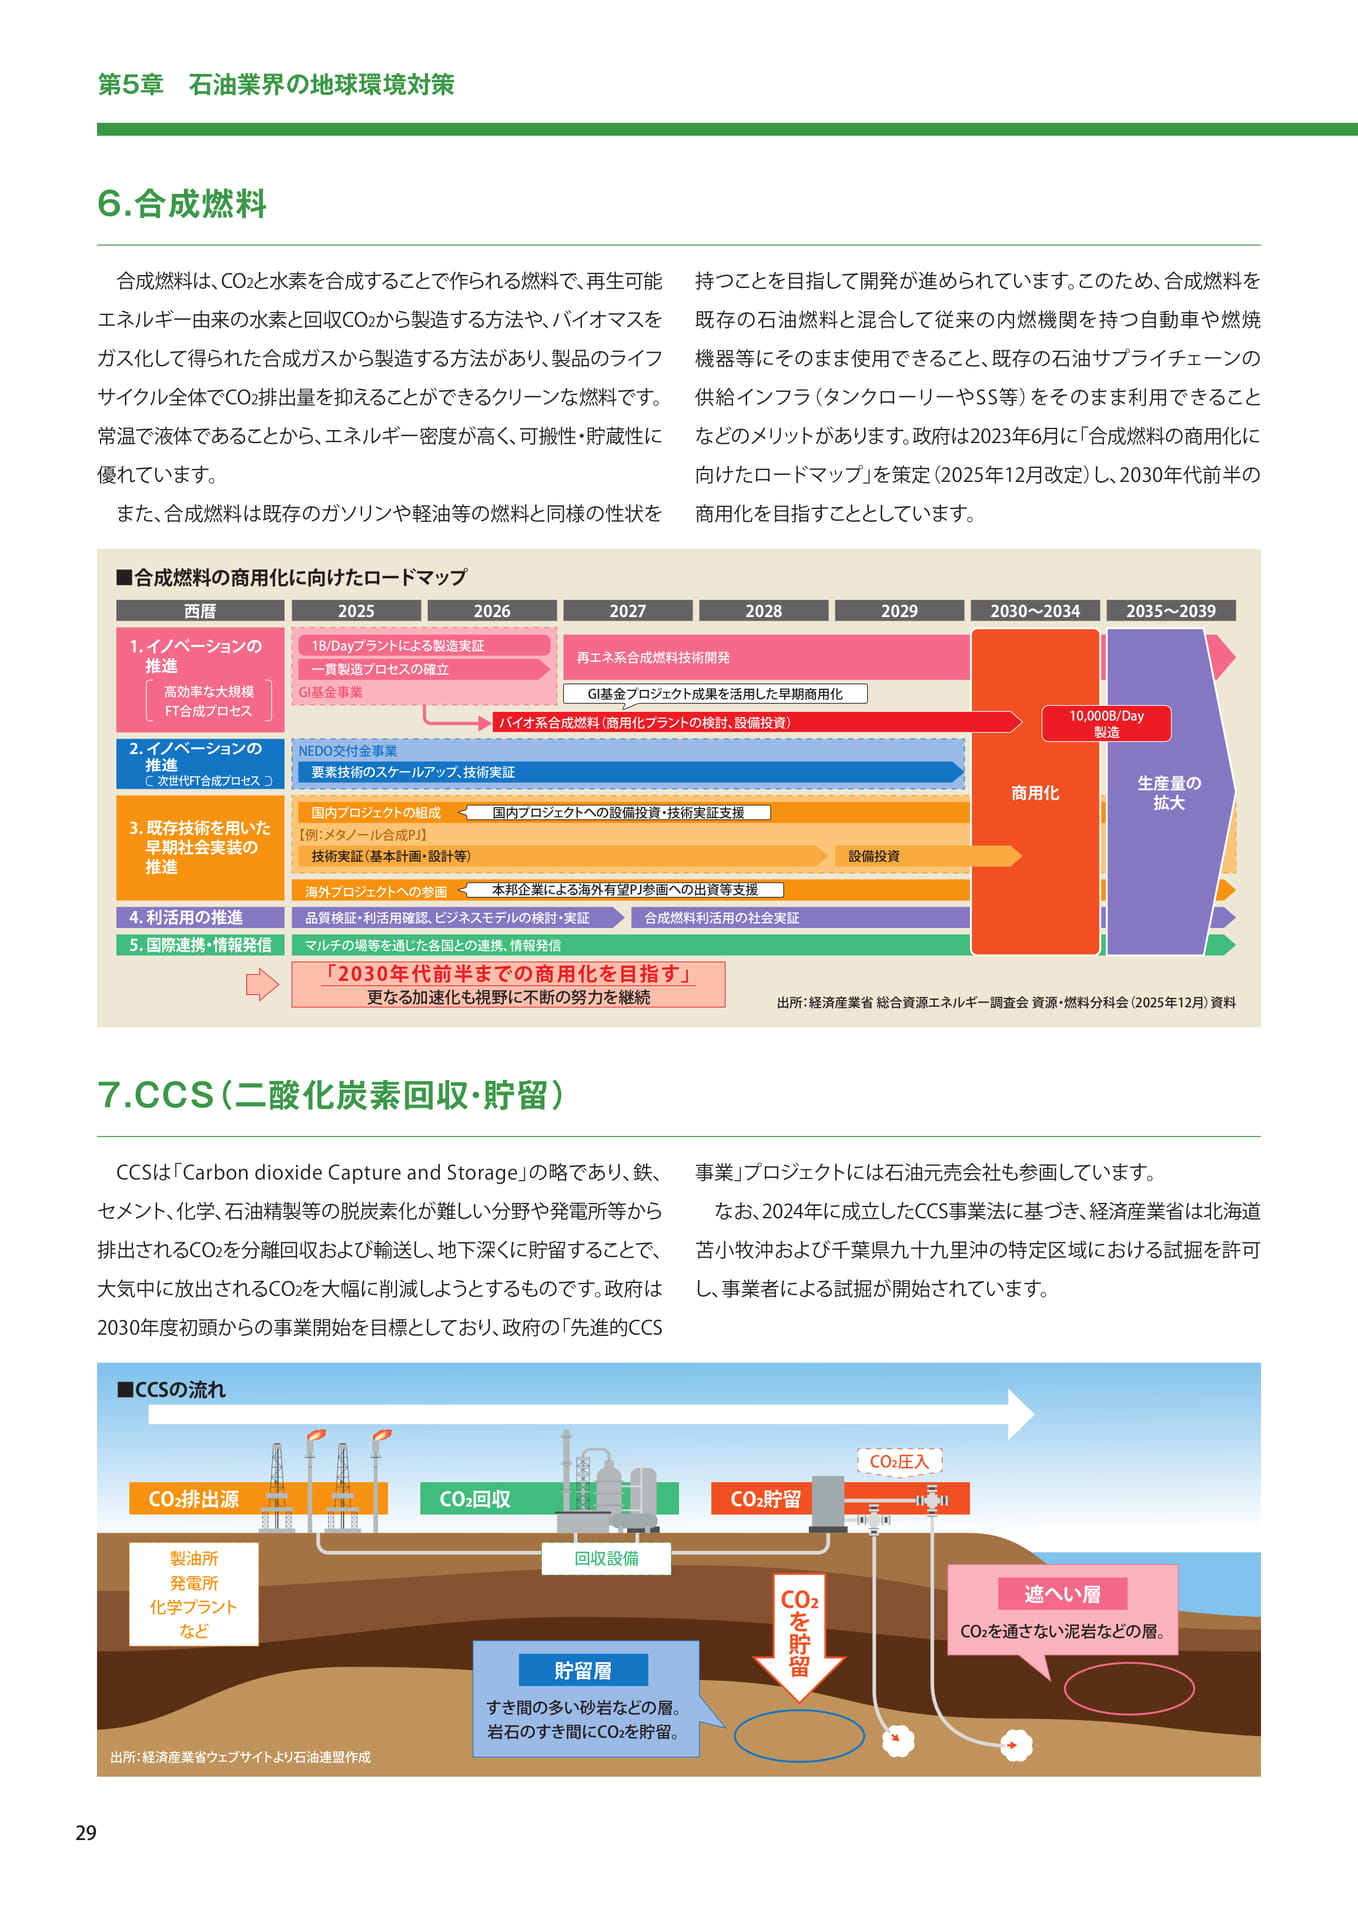
合成燃料は、 CO2と水素を合成することで作られる燃料で、再生可能エネルギー由来の水素と回収 CO2から製造する方法や、バイオマスをガス化して得られた合成ガスから製造する方法があり、製品のライフサイクル全体で CO2 排出量を抑えることができるクリーンな燃料です。常温で液体であることから、エネルギー密度が高く、可搬性・貯蔵性に優れています。また、合成燃料は既存のガソリンや軽油等の燃料と同様の性状を
持つことを目指して開発が進められています。このため、合成燃料を既存の石油燃料と混合して従来の内燃機関を持つ自動車や燃焼機器等にそのまま使用できること、既存の石油サプライチェーンの供給インフラ(タンクローリーやSS 等)をそのまま利用できることなどのメリットがあります。政府は2023 年 6 月に「合成燃料の商用化に向けたロードマップ」を策定(2025 年 12 月改定)し、 2030 年代前半の商用化を目指すこととしています。■合成燃料の商用化に向けたロードマップ西暦 2025 2026 2027 2028 2029 2030~2034 2035~2039
1. イノベーションの推進
高効率な大規模 FT 合成プロセス
2. イノベーションの推進次世代 FT 合成プロセス
3. 既存技術を用いた早期社会実装の推進
4. 利活用の推進 5. 国際連携・情報発信
1B/Day プラントによる製造実証
一貫製造プロセスの確立 GI 基金事業
NEDO 交付金事業要素技術のスケールアップ、技術実証
国内プロジェクトの組成
【例:メタノール合成 PJ 】技術実証(基本計画・設計等)
海外プロジェクトへの参画品質検証・利活用確認、ビジネスモデルの検討・実証マルチの場等を通じた各国との連携、情報発信
再エネ系合成燃料技術開発
GI 基金プロジェクト成果を活用した早期商用化バイオ系合成燃料(商用化プラントの検討、設備投資)
国内プロジェクトへの設備投資・技術実証支援
本邦企業による海外有望 PJ 参画への出資等支援
「 2030 年代前半までの商用化を目指す」更なる加速化も視野に不断の努力を継続
合成燃料利活用の社会実証
設備投資
商用化
10,000B/Day 製造
生産量の拡大
出所:経済産業省総合資源エネルギー調査会資源・燃料分科会(2025 年 12 月)資料
7.CCS(二酸化炭素回収・貯留)
CCSは「 Carbon dioxide Capture and Storage 」の略であり、鉄、セメント、化学、石油精製等の脱炭素化が難しい分野や発電所等から排出される CO2を分離回収および輸送し、地下深くに貯留することで、大気中に放出される CO2を大幅に削減しようとするものです。政府は
事業」プロジェクトには石油元売会社も参画しています。なお、 2024 年に成立した CCS 事業法に基づき、経済産業省は北海道苫小牧沖および千葉県九十九里沖の特定区域における試掘を許可し、事業者による試掘が開始されています。
2030 年度初頭からの事業開始を目標としており、政府の「先進的 CCS
■CCS の流れ
CO₂圧入
CO₂排出源 CO₂回収 CO₂貯留
製油所発電所化学プラントなど
貯留層
CO₂を貯留回収設備
遮へい層 CO₂を通さない泥岩などの層。
すき間の多い砂岩などの層。岩石のすき間に CO₂を貯留。
出所:経済産業省ウェブサイトより石油連盟作成
29
品確法
第 5 章石油業界の地球環境対策
8. 揮発油等の品質の確保等に関する法律(品確法)
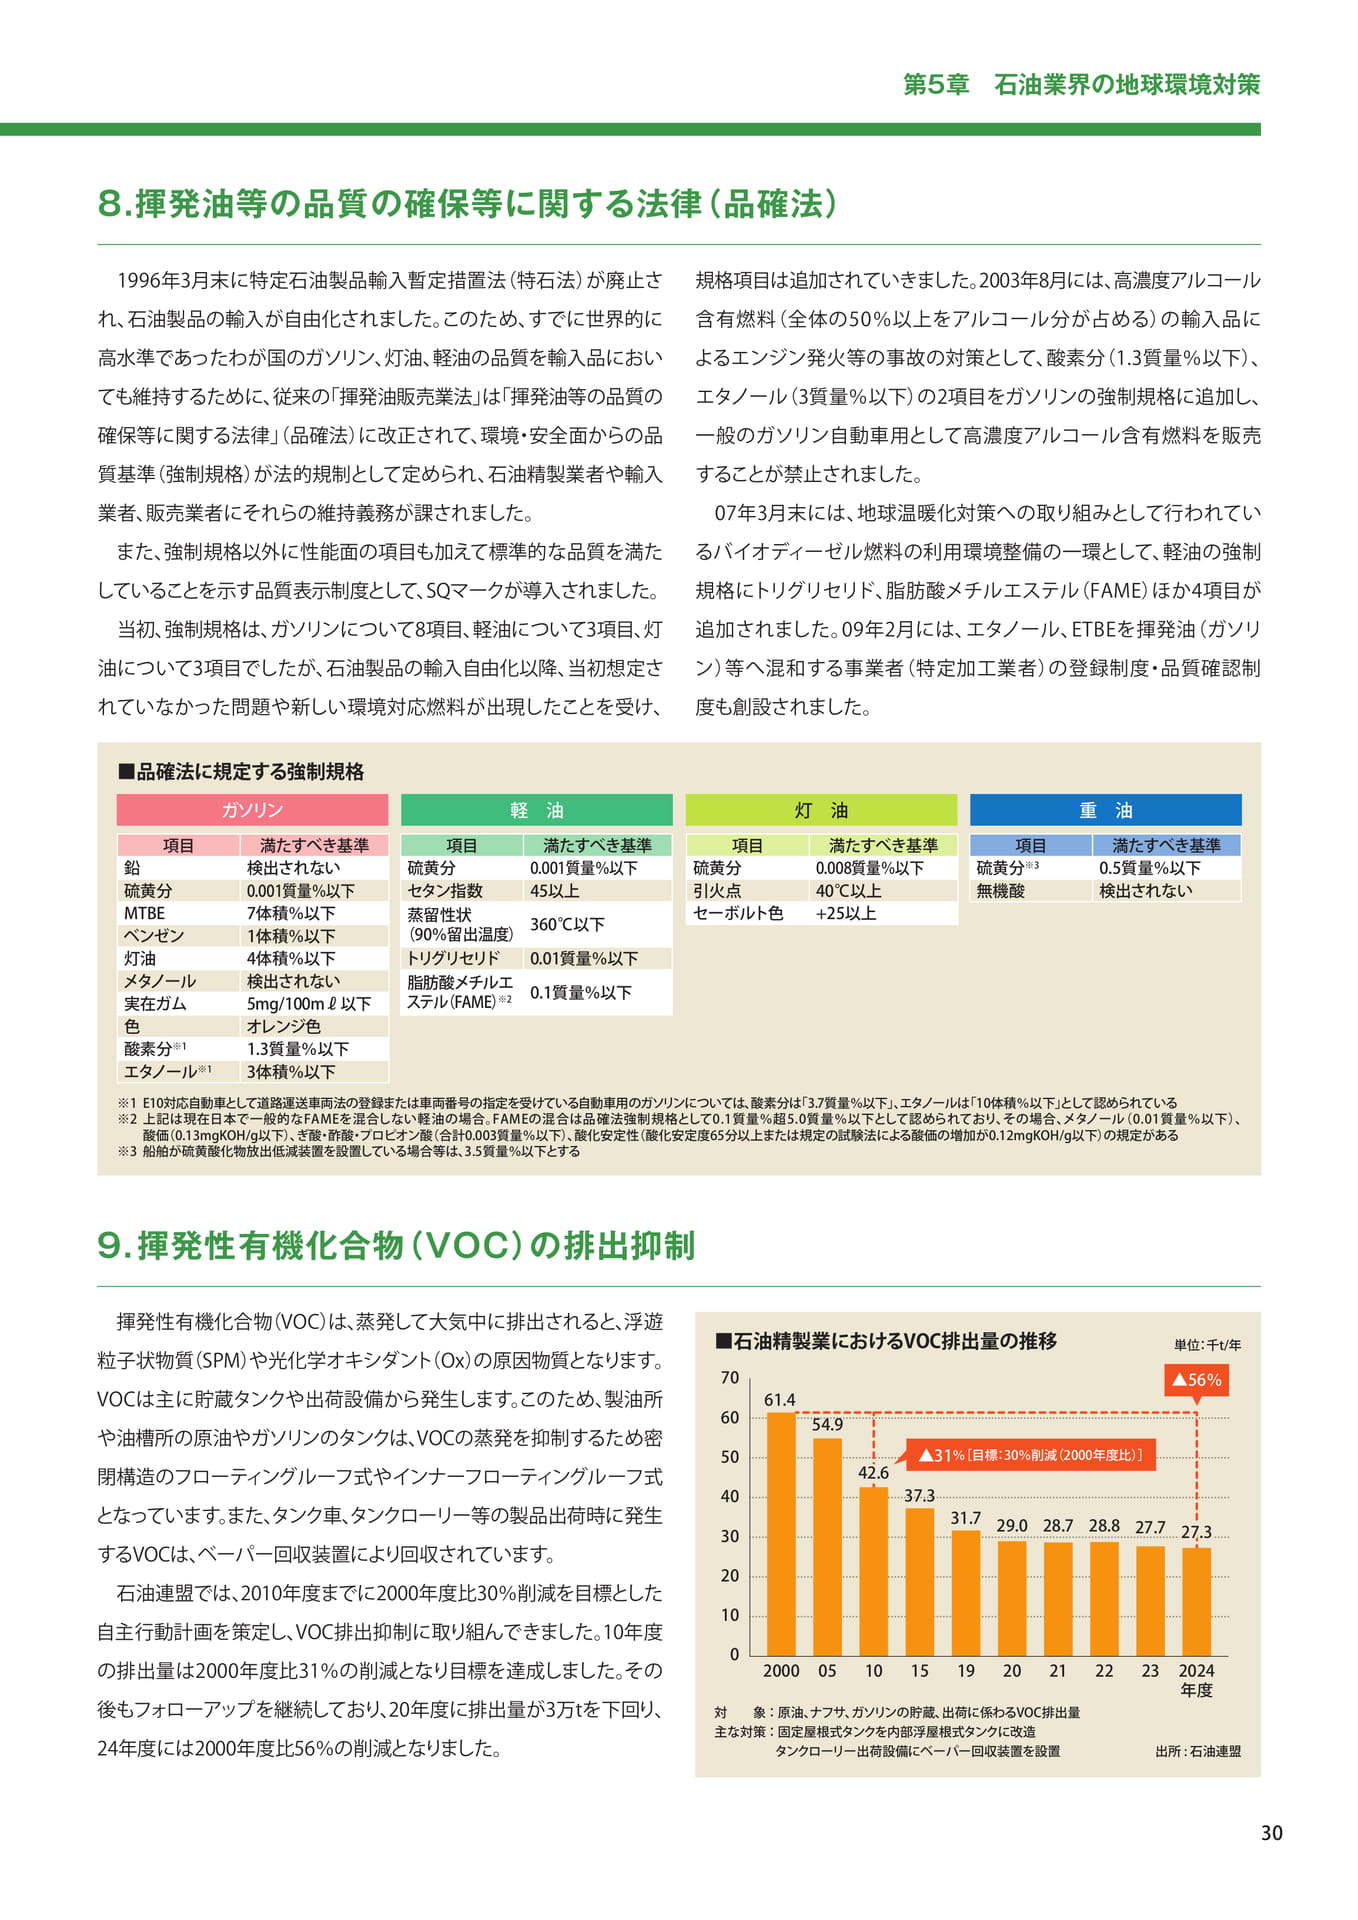
1996 年 3 月末に特定石油製品輸入暫定措置法(特石法)が廃止され、石油製品の輸入が自由化されました。このため、すでに世界的に高水準であったわが国のガソリン、灯油、軽油の品質を輸入品においても維持するために、従来の「揮発油販売業法」は「揮発油等の品質の確保等に関する法律」(品確法)に改正されて、環境・安全面からの品質基準(強制規格)が法的規制として定められ、石油精製業者や輸入業者、販売業者にそれらの維持義務が課されました。また、強制規格以外に性能面の項目も加えて標準的な品質を満たしていることを示す品質表示制度として、 SQマークが導入されました。当初、強制規格は、ガソリンについて8 項目、軽油について3 項目、灯油について3 項目でしたが、石油製品の輸入自由化以降、当初想定されていなかった問題や新しい環境対応燃料が出現したことを受け、
規格項目は追加されていきました。 2003 年 8 月には、高濃度アルコール含有燃料(全体の50%以上をアルコール分が占める)の輸入品によるエンジン発火等の事故の対策として、酸素分(1.3 質量%以下)、エタノール(3 質量%以下)の2 項目をガソリンの強制規格に追加し、一般のガソリン自動車用として高濃度アルコール含有燃料を販売することが禁止されました。
07 年 3 月末には、地球温暖化対策への取り組みとして行われているバイオディーゼル燃料の利用環境整備の一環として、軽油の強制規格にトリグリセリド、脂肪酸メチルエステル(FAME)ほか4 項目が追加されました。 09 年 2 月には、エタノール、 ETBEを揮発油(ガソリン)等へ混和する事業者(特定加工業者)の登録制度・品質確認制度も創設されました。■品確法に規定する強制規格ガソリン軽油
灯油重油
項目鉛硫黄分 MTBE ベンゼン灯油メタノール実在ガム色
※1
酸素分エタノール※1
満たすべき基準検出されない 0.001 質量%以下 7 体積%以下 1 体積%以下 4 体積%以下検出されない 5mg/100mℓ以下オレンジ色 1.3 質量%以下 3 体積%以下
項目硫黄分セタン指数
満たすべき基準 0.001 質量%以下 45 以上
蒸留性状(90%留出温度) 360℃以下
トリグリセリド
脂肪酸メチルエステル(FAME)※2
0.01 質量%以下 0.1 質量%以下
項目硫黄分引火点セーボルト色
満たすべき基準 0.008 質量%以下 40℃以上 +25 以上
項目※3
硫黄分無機酸
満たすべき基準 0.5 質量%以下検出されない
※1 E10 対応自動車として道路運送車両法の登録または車両番号の指定を受けている自動車用のガソリンについては、酸素分は「 3.7 質量%以下」、エタノールは「 10 体積%以下」として認められている※2 上記は現在日本で一般的な FAME を混合しない軽油の場合。 FAME の混合は品確法強制規格として 0.1 質量%超 5.0 質量%以下として認められており、その場合、メタノール(0.01 質量%以下)、酸価(0.13mgKOH/g 以下)、ぎ酸・酢酸・プロピオン酸(合計 0.003 質量%以下)、酸化安定性(酸化安定度 65 分以上または規定の試験法による酸価の増加が 0.12mgKOH/g 以下)の規定がある※3 船舶が硫黄酸化物放出低減装置を設置している場合等は、 3.5 質量%以下とする
9.揮発性有機化合物(VOC)の排出抑制
揮発性有機化合物(VOC)は、蒸発して大気中に排出されると、浮遊粒子状物質(SPM)や光化学オキシダント(Ox)の原因物質となります。 VOCは主に貯蔵タンクや出荷設備から発生します。このため、製油所や油槽所の原油やガソリンのタンクは、 VOCの蒸発を抑制するため密閉構造のフローティングルーフ式やインナーフローティングルーフ式となっています。また、タンク車、タンクローリー等の製品出荷時に発生するVOC は、ベーパー回収装置により回収されています。石油連盟では、 2010 年度までに 2000 年度比 30%削減を目標とした自主行動計画を策定し、 VOC 排出抑制に取り組んできました。 10 年度の排出量は2000 年度比 31%の削減となり目標を達成しました。その後もフォローアップを継続しており、 20 年度に排出量が3 万 tを下回り、 24 年度には2000 年度比 56%の削減となりました。■石油精製業における VOC 排出量の推移 70 60 50 40 30 20 10 0
61.4 54.9
42.6 ▲31%[目標:30%削減(2000 年度比)]
37.3 31.7
29.0
28.7 28.8
対象:原油、ナフサ、ガソリンの貯蔵、出荷に係わる VOC 排出量主な対策:固定屋根式タンクを内部浮屋根式タンクに改造タンクローリー出荷設備にベーパー回収装置を設置
27.7
単位:千 t/ 年
▲56%
27.3
2000 05 10 15 19 20 21 22 23 2024
年度
出所 : 石油連盟
30